Startup w Diia City w 2026 roku: wymagania i różnice względem zwykłego rezydenta

Wymagania wobec rezydenta Diia.City mogą wydawać się nieosiągalne dla młodego zespołu: dziewięć osób w zespole i wynagrodzenie od 1200 euro miesięcznie na osobę. To właśnie w tym miejscu większość firm się zatrzymuje, nie doczytując ustawy do końca.
Jednak ustawa zawiera część trzecią artykułu 5 - preferencyjny reżim dla startupów, który tymczasowo znosi te dwa wymagania. Większość firm nie zdaje sobie sprawy, że działa on zupełnie inaczej, niż się o nim pisze: preferencja nie trwa 24 miesiące, a jej rzeczywisty okres zależy od miesiąca, w którym złożono wniosek.
Przeanalizujmy przepisy: czym reżim startupowy różni się od standardowej rezydencji, jak długo naprawdę trwa, ile może kosztować błąd przy wyjściu z niego i dla kogo która opcja jest korzystniejsza.
Kto może zostać rezydentem Diia.City: cztery wymagania
Ustawa określa cztery warunki, które trzeba spełniać jednocześnie, a nie kolejno.
- Rodzaj działalności z listy. Kod KVED (ukraiński klasyfikator rodzajów działalności, odpowiednik PKD) musi znajdować się w wykazie określonym w ustawie i być wskazany w statucie lub rejestrze państwowym.
- Średnie wynagrodzenie od 1200 euro. Jest obliczane co miesiąc według oficjalnego kursu Narodowego Banku Ukrainy obowiązującego pierwszego dnia miesiąca.
- Co najmniej dziewięć osób. Średnia liczba pracowników i gig-specjalistów za każdy miesiąc.
- 90% kwalifikowanego dochodu. Dochód musi pochodzić z działalności znajdującej się na ustawowej liście - przez pierwsze trzy miesiące, a następnie w każdym roku posiadania statusu.
Ważny szczegół dotyczący terminu. Wymagania dotyczące wynagrodzenia i liczby osób zaczynają obowiązywać nie od dnia złożenia wniosku, lecz od miesiąca następującego po miesiącu uzyskania statusu. Pierwszy niepełny miesiąc nie jest uwzględniany w obliczeniach.
Osobną kwestią jest zadłużenie podatkowe. Rezydentem nie może zostać firma, która przez ponad 30 dni ma zadłużenie przekraczające dziesięć płac minimalnych. W 2026 roku jest to 86 470 UAH.
Nie kwalifikują się również zagraniczne osoby prawne, organizacje non-profit, firmy z udziałem państwa lub samorządu wynoszącym co najmniej 25%, podmioty w stanie upadłości oraz firmy, które nie ujawniły beneficjentów rzeczywistych. Pełna lista wymagań oraz sama procedura zostały opisane w artykule o rejestracji rezydenta Diia.City.
Rezydentem może zostać wyłącznie osoba prawna. FOP (ukraiński odpowiednik JDG) nie może przystąpić do Diia.City - dla niego ten reżim może funkcjonować jedynie jako forma współpracy na podstawie gig-kontraktu. To, co jest korzystniejsze dla samego specjalisty, omawiamy w artykułach FOP dla freelancera i IT oraz gig-kontrakt czy FOP.
Ile kosztuje spełnienie wymagań Diia.City
Obliczmy minimum, poniżej którego firma nie może zejść.
Wymaganie dotyczy średniego wynagrodzenia, dlatego dziewięć osób to minimum. Jeśli zespół liczy piętnaście osób, fundusz wynagrodzeń oblicza się dla wszystkich piętnastu. To właśnie ta liczba stanowi barierę dla większości młodych firm. Z myślą o nich ustawa przewiduje odrębny reżim.
Co daje reżim startupowy w Diia.City i kto może z niego skorzystać
Reżim startupowy znosi dokładnie dwa z czterech wymagań - wynagrodzenie w wysokości 1200 euro i minimum dziewięciu osób. Pozostałe dwa nadal obowiązują w pełnym zakresie. Rodzaj działalności z ustawowej listy oraz 90% kwalifikowanego dochodu trzeba spełniać od pierwszego dnia. To jeden z najczęstszych błędów w materiałach innych autorów: piszą, że „wymagania nie dotyczą startupów”, przez co firma przestaje zwracać na nie uwagę.
W zamian ustawa wprowadza trzy dodatkowe warunki przystąpienia do reżimu.
- Wiek firmy. Rejestracja państwowa nie może nastąpić wcześniej niż 24 miesiące kalendarzowe przed dniem złożenia wniosku.
- Limit dochodu. Dochód nie może przekraczać limitu dla trzeciej grupy jednolitego podatku (ukraińskiego odpowiednika ryczałtu). W 2026 roku wynosi on 10 091 049 UAH, a w 2025 roku wynosił 9 336 000 UAH.
- Oznaczenie we wniosku. Bez niego Ministerstwo Transformacji Cyfrowej rozpatruje firmę zgodnie z ogólnymi wymaganiami.
Limit jest sprawdzany za cztery lata, a nie za jeden: za rok poprzedzający złożenie wniosku, rok złożenia wniosku, rok uzyskania statusu oraz rok następny. Jeśli limit został przekroczony w poprzednim roku, firma nie może już skorzystać z reżimu startupowego i dowie się o tym na etapie odmowy.
Jeszcze jedna korzyść, o której niewiele osób wie. Startup nie potrzebuje opinii niezależnego audytora do początkowego raportu zgodności - ustawa wyraźnie zwalnia z tego obowiązku firmy, które przystąpiły do reżimu na podstawie części trzeciej artykułu 5. Dla standardowego rezydenta oznacza to realny koszt na starcie.
Zwolnienie nie jest jednak bezwarunkowe ani bezterminowe. Jeśli Ministerstwo Transformacji Cyfrowej stwierdzi rozbieżności między początkowym raportem a sprawozdaniem finansowym, wyśle wezwanie, a opinię audytora trzeba będzie przedłożyć w ciągu 60 dni. Natomiast do rocznego raportu zgodności opinię niezależnego audytora dołączają wszyscy rezydenci bez wyjątku, w tym startupy.
Jak długo naprawdę trwa preferencyjny reżim dla startupu
Właśnie tutaj pojawia się największe nieporozumienie. Liczba 24 miesięcy, powtarzana w kolejnych materiałach, dotyczy wieku firmy, a nie długości okresu preferencyjnego.
Ustawa określa ten okres inaczej: preferencyjny reżim obowiązuje do 31 grudnia roku następującego po roku uzyskania statusu. Data końcowa jest stała, dlatego rzeczywista długość okresu preferencyjnego zależy od miesiąca przystąpienia.
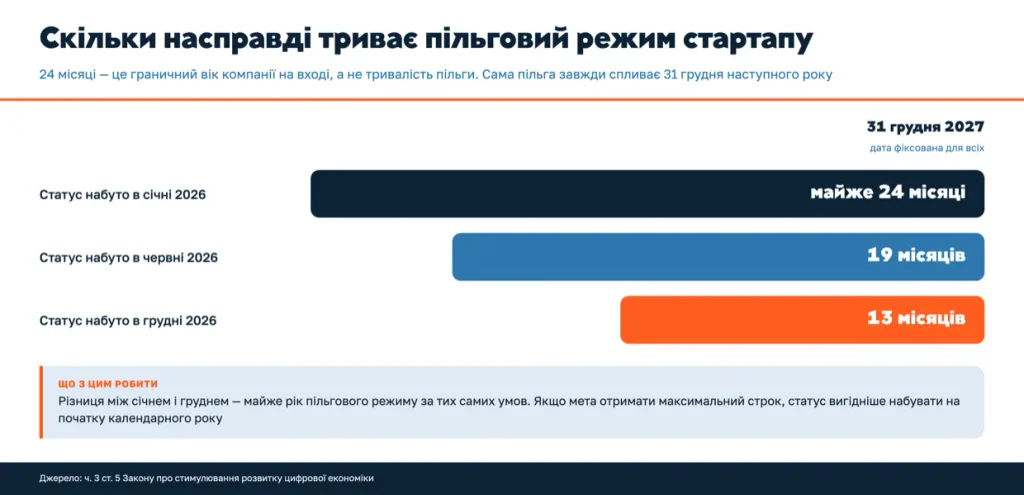
*Obliczono na podstawie części trzeciej artykułu 5 Ustawy o stymulowaniu rozwoju gospodarki cyfrowej. Data zakończenia okresu preferencyjnego nie zależy od miesiąca przystąpienia - zależy od niego jedynie długość tego okresu.
Praktyczny wniosek: jeśli celem jest uzyskanie jak najdłuższego okresu preferencyjnego, korzystniej jest uzyskać status na początku roku kalendarzowego. Różnica między styczniem a grudniem to prawie rok preferencyjnego reżimu przy identycznych warunkach.
Co się stanie po zakończeniu preferencyjnego okresu dla startupu
Firma nie jest automatycznie wykreślana z rejestru. Możliwe są dwa scenariusze, a drugi wiąże się z dodatkowymi kosztami.
Następnie uruchamia się mechanizm wstecznego przeliczenia podatków. Regulują go dwie różne ustawy, dlatego każde dodatkowe naliczenie oblicza się osobno. Oba dotyczą ostatnich trzech miesięcy roku preferencyjnego.
- Podatek dochodowy od osób fizycznych - zgodnie z Kodeksem podatkowym. Firma jako płatnik podatku samodzielnie nalicza go według standardowej stawki 18% i opłaca z własnych środków, pomniejszając kwotę o podatek zapłacony wcześniej według preferencyjnej stawki 5%.
- Jednolita składka - zgodnie z ustawą o jednolitej składce. Firma samodzielnie dokonuje dodatkowego naliczenia według pełnej stawki od faktycznej podstawy, pomniejszając je o minimalną składkę, którą już zapłaciła. Termin wynosi miesiąc.
Firma pokrywa te kwoty z własnych środków, zamiast potrącać je z dochodów specjalistów - Kodeks wyraźnie wskazuje, że dodatkowo naliczona kwota nie jest wliczana do ich dochodu. W przypadku zespołu liczącego sześć lub siedem osób otrzymujących wysokie wynagrodzenia może to być znacząca kwota, która pojawia się nagle i od razu.
Jedna dobra wiadomość. Ustawa o jednolitej składce nie przewiduje kar konkretnie za takie dodatkowe naliczenie - odpowiedni przepis dotyczący sankcji nie ma w tym przypadku zastosowania.
Dlatego pytanie „czy zdążymy osiągnąć wymagane dziewięć osób” warto zadać nie w grudniu roku preferencyjnego, lecz co najmniej pół roku wcześniej.
Nie masz pewności, czy spełniasz warunki reżimu startupowego?
Księgowi buh.ua sprawdzą zgodność z wymaganiami, obliczą obciążenia podatkowe i pomogą przygotować się do uzyskania statusu - aby nie stracić preferencyjnych warunków przez pominięcie któregoś z kryteriów.
Startup czy standardowy rezydent: krótkie porównanie
Zestawmy różnice w jednej tabeli - stawki podatkowe w obu wariantach są takie same, różnią się jedynie wymagania.
| Warunek | Startup | Standardowy rezydent |
|---|---|---|
| Wynagrodzenie od 1200 euro | nie obowiązuje | co miesiąc |
| Dziewięć osób w zespole | nie obowiązuje | co miesiąc |
| 90% kwalifikowanego dochodu | obowiązkowe | obowiązkowe |
| Rodzaj działalności z listy | obowiązkowy | obowiązkowy |
| Limit rocznego dochodu | 10 091 049 UAH w 2026 roku | brak |
| Wiek firmy przy przystąpieniu | do 24 miesięcy | dowolny |
| Opinia audytora do początkowego raportu | nie jest wymagana | jest wymagana |
| Okres obowiązywania warunków | do 31 grudnia następnego roku | bezterminowo |
*Limit dochodu dla startupu jest powiązany z limitem dla trzeciej grupy jednolitego podatku i jest przeliczany co roku na podstawie płacy minimalnej.
Tabelę należy czytać następująco: reżim startupowy nie oznacza innych podatków, lecz odroczenie dwóch wymagań w zamian za limit dochodu i ograniczony okres obowiązywania.
Jakie podatki płaci rezydent Diia.City w 2026 roku
Stawki nie zależą od tego, czy firma korzysta z reżimu startupowego, czy jest standardowym rezydentem. Różnica dotyczy wyłącznie wybranego modelu podatku dochodowego od osób prawnych.
Dwa modele dla firmy. Standardowy podatek dochodowy od osób prawnych w wysokości 18% albo 9% na specjalnych zasadach dla rezydentów Diia.City. W drugim modelu podatek nie jest naliczany od zysku księgowego, lecz powstaje wyłącznie przy dokonywaniu transakcji bezpośrednio wymienionych w Kodeksie: wypłacie dywidend, wypłatach na rzecz wspólnika przy wystąpieniu ze spółki, nieodpłatnych przekazaniach, określonych płatnościach na rzecz nierezydentów oraz odsetkach od zobowiązań dłużnych.
Drugi model jest korzystny dla firm, które reinwestują zysk w rozwój. Jeśli środki są co roku wypłacane właścicielom, korzyść znika.
Dla osób fizycznych stawki są takie same w obu modelach: 5% podatku dochodowego od osób fizycznych i 5% opłaty wojskowej.
Preferencja dotycząca opłaty wojskowej została zniesiona. Do końca 2024 roku specjaliści Diia.City płacili 1,5%, obecnie jest to 5%, tak jak w przypadku pozostałych podatników. W starszych materiałach nadal można spotkać stawkę 1,5%.
Jednolita składka jest stała: 1902,34 UAH na osobę miesięcznie w 2026 roku, niezależnie od wysokości jej zarobków. To główna oszczędność wynikająca z tego reżimu przy wysokich wynagrodzeniach.
Preferencyjna stawka 5% ma roczny limit - równowartość 240 tysięcy euro na jednego specjalistę według kursu Narodowego Banku Ukrainy z 1 stycznia. Do kwoty przekraczającej ten limit stosuje się stawkę 18%. Dodatkowy podatek płaci sam specjalista, a nie firma. Kodeks zobowiązuje go do wykazania nadwyżki w rocznym dochodzie, złożenia deklaracji o stanie majątkowym i dochodach oraz samodzielnego opłacenia podatku. Szczegółowe omówienie stawek znajduje się w artykule o opodatkowaniu w Diia.City.
Na model 9% można przejść raz w roku kalendarzowym, składając wniosek nie później niż 15 dni kalendarzowych przed rozpoczęciem kwartału. Powrót do 18% jest możliwy wyłącznie od 1 stycznia, po zgłoszeniu tego co najmniej 10 dni kalendarzowych wcześniej.
Jak złożyć wniosek o status rezydenta Diia.City
Wniosek składa się do Ministerstwa Transformacji Cyfrowej w formie elektronicznej - za pośrednictwem portalu city.diia.gov.ua lub na oficjalny adres e-mail ministerstwa. Informację o wyborze reżimu startupowego należy zaznaczyć właśnie we wniosku. Rozporządzenie rządu mówi wprost: bez tego firma jest uznawana za podmiot ubiegający się o status na zasadach ogólnych.
Termin rozpatrzenia wynosi 10 dni roboczych. Jeśli w tym czasie Ministerstwo Transformacji Cyfrowej nie wyśle odmowy ani nie zwróci wniosku bez rozpatrzenia, decyzję uznaje się za przyjętą. Brak odpowiedzi oznacza tutaj zgodę. Wpis do rejestru jest dokonywany nie później niż jedenastego dnia roboczego, a firma uzyskuje status właśnie w dniu dokonania wpisu, a nie w dniu złożenia wniosku.
Wniosek dotyczący modelu podatkowego składa się razem z głównym wnioskiem. Jeśli firma tego nie zrobi, zostanie wpisana do rejestru, ale będzie opodatkowana na zasadach ogólnych według stawki 18%.
Pierwszy raport zgodności należy złożyć nie później niż ostatniego dnia szóstego miesiąca kalendarzowego następującego po miesiącu uzyskania statusu. Startupy nie muszą dołączać do niego opinii audytora.
Czy można przejść z reżimu startupowego na standardowy i odwrotnie
Trzeba tutaj rozróżnić dwa różne mechanizmy, które często są ze sobą mylone.
Ze startupu do standardowego rezydenta - przejście następuje automatycznie. Okres preferencyjny kończy się 31 grudnia i jeśli firma spełnia wszystkie cztery wymagania, po prostu kontynuuje działalność. Nie trzeba składać żadnych wniosków.
Ze standardowego rezydenta do startupu - taka procedura nie istnieje. Odpowiednie oznaczenie można umieścić wyłącznie we wniosku składanym przy przystąpieniu do reżimu. Ustawa nie zawiera przepisu, który pozwalałby przejść na reżim preferencyjny już po uzyskaniu statusu.
Dlatego decyzję o wyborze reżimu startupowego podejmuje się tylko raz i przed złożeniem wniosku. Później nie można już zmienić tej decyzji.
Można natomiast zmieniać model podatkowy. Przejście między stawkami 18% i 9% odbywa się na odrębnych zasadach i w określonych terminach - opisano je powyżej.
Czy Diia.City umożliwia rezerwację pracowników od mobilizacji
Nie bezpośrednio - to kolejny mit dotyczący tego reżimu. Status rezydenta jest tylko jednym z kryteriów. Aby uzyskać status przedsiębiorstwa o krytycznym znaczeniu, trzeba spełnić co najmniej trzy kryteria z określonej listy. Sam status rezydenta Diia.City zapewnia spełnienie jednego z nich.
Nie dzieje się to jednak od razu. Spełnienie tego kryterium potwierdza się rozliczeniami podatkowymi za ostatnie sześć miesięcy kalendarzowych. Oznacza to najpierw pół roku działalności z zachowaniem progu 1200 euro, a dopiero później możliwość ubiegania się o status przedsiębiorstwa o krytycznym znaczeniu.
Dla startupów istnieje uproszczona alternatywa. Zamiast rozliczeń za sześć miesięcy można przedłożyć początkowy raport zgodności oraz dokumenty potwierdzające dochód, granty lub inwestycje w wysokości co najmniej 20 tysięcy euro za pierwsze trzy pełne miesiące po uzyskaniu statusu.
Główna korzyść dotyczy wynagrodzeń. Przedsiębiorstwa o krytycznym znaczeniu są zobowiązane wypłacać pracownikom objętym rezerwacją od mobilizacji co najmniej trzy płace minimalne, natomiast rezydenci Diia.City są wyraźnie zwolnieni z tego wymogu. W ich przypadku obowiązuje próg określony dla Diia.City.
Wnioski o uznanie przedsiębiorstwa za mające krytyczne znaczenie są rozpatrywane w terminie do 10 dni roboczych. Warunki i lista kryteriów zostały opisane w artykułach o statusie przedsiębiorstwa o krytycznym znaczeniu oraz nowych zasadach rezerwacji od mobilizacji.
FAQ: pytania o startup w Diia.City
Jak długo trwa preferencyjny reżim dla startupu w Diia.City?
Do 31 grudnia roku następującego po roku uzyskania statusu. Nie 24 miesiące - ta liczba dotyczy maksymalnego wieku firmy w dniu złożenia wniosku. Rzeczywista długość okresu preferencyjnego zależy od miesiąca przystąpienia i wynosi od 13 do prawie 24 miesięcy.
Które wymagania znosi reżim startupowy?
Tylko dwa: średnie wynagrodzenie od 1200 euro oraz minimum dziewięć osób. Wymagania dotyczące rodzaju działalności z ustawowej listy oraz 90% kwalifikowanego dochodu pozostają obowiązkowe od pierwszego dnia.
Jaki jest limit dochodu dla startupu w Diia.City w 2026 roku?
10 091 049 UAH. Jest to limit dla trzeciej grupy jednolitego podatku, który jest przeliczany co roku na podstawie płacy minimalnej. Limit sprawdza się za cztery lata, w tym za rok poprzedzający złożenie wniosku.
Co się stanie, jeśli startup nie osiągnie dziewięciu osób do końca okresu preferencyjnego?
Firma traci status rezydenta i jest zobowiązana samodzielnie dokonać dodatkowego naliczenia za ostatnie trzy miesiące roku preferencyjnego: podatku dochodowego według stawki 18% zamiast 5% oraz jednolitej składki według pełnej stawki. Firma pokrywa te kwoty z własnych środków.
Czy standardowy rezydent może przejść na reżim startupowy?
Nie. Informację o ubieganiu się o status na podstawie części trzeciej artykułu 5 można wskazać wyłącznie we wniosku o uzyskanie statusu. Ustawa nie zawiera przepisu, który pozwalałby zrobić to później.
Czy startup potrzebuje opinii audytora?
Do początkowego raportu zgodności - nie, ustawa wyraźnie zwalnia startupy z tego obowiązku. Do rocznego raportu opinię niezależnego audytora dołączają wszyscy rezydenci. Ponadto Ministerstwo Transformacji Cyfrowej może zażądać opinii audytora również do początkowego raportu, jeśli stwierdzi rozbieżności ze sprawozdaniem finansowym.
Jakie podatki płaci startup w Diia.City?
Takie same jak standardowy rezydent: 5% podatku dochodowego i 5% opłaty wojskowej od specjalistów, jednolitą składkę w wysokości 1902,34 UAH na osobę miesięcznie, a w przypadku firmy - albo 18% podatku dochodowego od osób prawnych, albo 9% na specjalnych zasadach Diia.City, gdy podatek powstaje wyłącznie w przypadku transakcji wymienionych w Kodeksie.
Czy startup w Diia.City umożliwia rezerwację pracowników od mobilizacji?
Sam w sobie - nie. Status rezydenta zapewnia spełnienie tylko jednego kryterium uznania przedsiębiorstwa za mające krytyczne znaczenie, a wymagane są co najmniej trzy. Rezydenci Diia.City są jednak zwolnieni z obowiązku wypłacania pracownikom objętym rezerwacją od mobilizacji co najmniej trzech płac minimalnych.
Podsumowanie
Reżim startupowy w Diia.City nie oznacza odrębnych podatków, lecz odroczenie dwóch najbardziej kosztownych wymagań w zamian za limit dochodu i ograniczony okres obowiązywania.
Trzy rzeczy, które warto sprawdzić przed złożeniem wniosku: firma ma mniej niż 24 miesiące, dochód za poprzedni rok mieści się w limicie trzeciej grupy, a 90% dochodu pochodzi z działalności znajdującej się na ustawowej liście. Niespełnienie któregokolwiek z tych warunków wyklucza możliwość skorzystania z reżimu.
Głównym ryzykiem nie jest kara, lecz nagłe dodatkowe naliczenie. Firma, która do końca roku preferencyjnego nie osiągnie wymaganych dziewięciu osób, musi z własnych środków zapłacić podatek dochodowy według stawki 18% oraz pełną jednolitą składkę za trzy miesiące. Dlatego data przystąpienia również ma znaczenie. Styczeń daje prawie dwa lata okresu preferencyjnego, grudzień - nieco ponad rok, podczas gdy wymagania pozostają takie same.
Planujesz przystąpić do Diia.City?
Zespół buh.ua sprawdzi, czy firma spełnia wymagania, obliczy obciążenia podatkowe i zajmie się obsługą księgową rezydenta - od przystąpienia do Diia.City po przygotowanie raportów zgodności.