Zamknięcie FOP na Ukrainie z kontrolą czy bez: kiedy urząd skarbowy wszczyna kontrolę i jak ją przejść

Większość przedsiębiorców odkłada zamknięcie FOP (ukraiński odpowiednik JDG) nie z powodu papierów, tylko ze strachu. Przyjdą z kontrolą i doliczą podatek za wszystkie lata.
Mało kto wie, że moratorium na kontrole skończyło się już 1 sierpnia 2023 roku, a to, które obowiązuje teraz, wprost wyłącza ze swojej ochrony kontrolę przy zamknięciu FOP. Rada „poczekaj, aż skończy się wojna” już nie działa. Przejdźmy przez przepisy - czy urząd skarbowy musi przeprowadzić kontrolę przy zamknięciu, jak daleko wstecz może sięgnąć, ile trwa kontrola, co złożyć i co będzie z długiem.
FOP można wykreślić z rejestru bez kontroli podatkowej - nie jest obowiązkowa. Ale zamknięcie nie umarza długów i nie odbiera urzędowi skarbowemu prawa, żeby później skontrolować okres prowadzenia działalności.
Czy kontrola przy zamknięciu FOP jest obowiązkowa
Nie. Ustawa daje urzędowi skarbowemu prawo, a nie obowiązek.
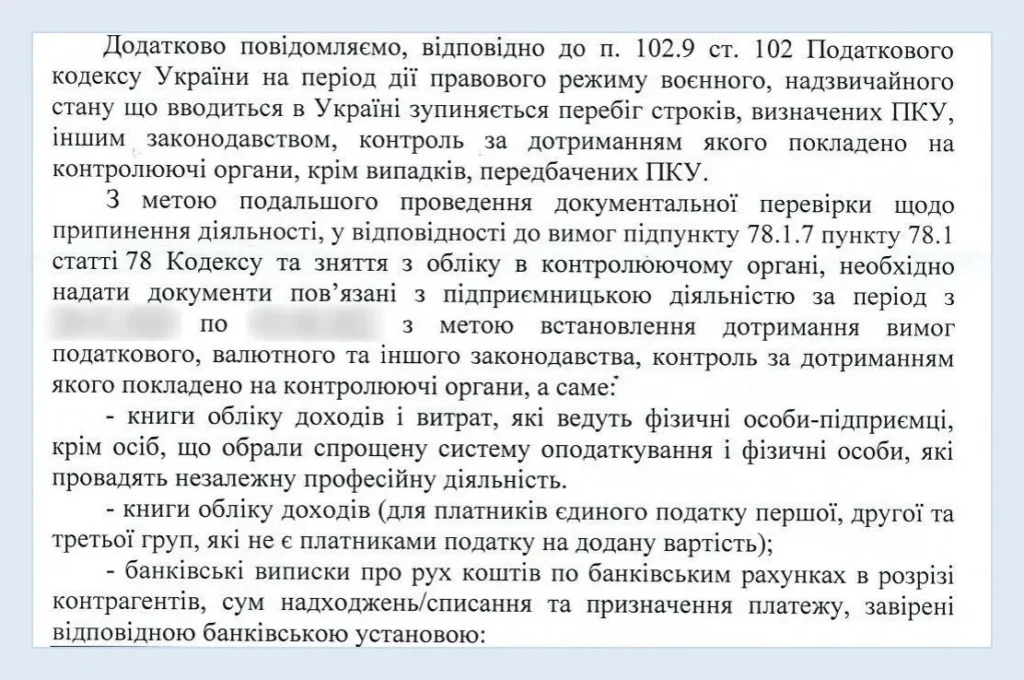
Podstawa jest zapisana wprost. Pozaplanowa kontrola dokumentacyjna jest możliwa, jeśli rozpoczęto procedurę zakończenia działalności gospodarczej FOP. FOP jest w tym przepisie wymieniony osobno, nie tylko spółki.
To jednak tylko podstawa. Decyzję podejmuje kierownik urzędu skarbowego i wydaje zarządzenie. Nie ma zarządzenia - nie ma kontroli.
Terminu na wszczęcie kontroli też nie ma. Państwowa Służba Podatkowa (DPS) sama przyznaje w wyjaśnieniach, że Kodeks nie określa, w jakim czasie po wpisie o zakończeniu działalności trzeba zlecić kontrolę. A rejestrator zamknie FOP niezależnie od tego. Do rejestracji zakończenia działalności składa się jeden wniosek, a żądanie czegokolwiek ponad to jest zabronione. Rejestrator nie prosi ani o zaświadczenie z urzędu skarbowego, ani o protokół uzgodnienia rozliczeń.
Dlaczego wpis o zamknięciu w JRP i wyrejestrowanie w DPS to nie to samo
Zamieszanie bierze się stąd, że wyrejestrowanie odbywa się dwa razy i według różnych zasad.
Ustawa o jednolitej składce socjalnej rzeczywiście mówi, że FOP wyrejestrowuje się jako płatnika ESV (odpowiednik składek ZUS) po przeprowadzeniu kontroli przewidzianych przepisami i ostatecznym rozliczeniu.
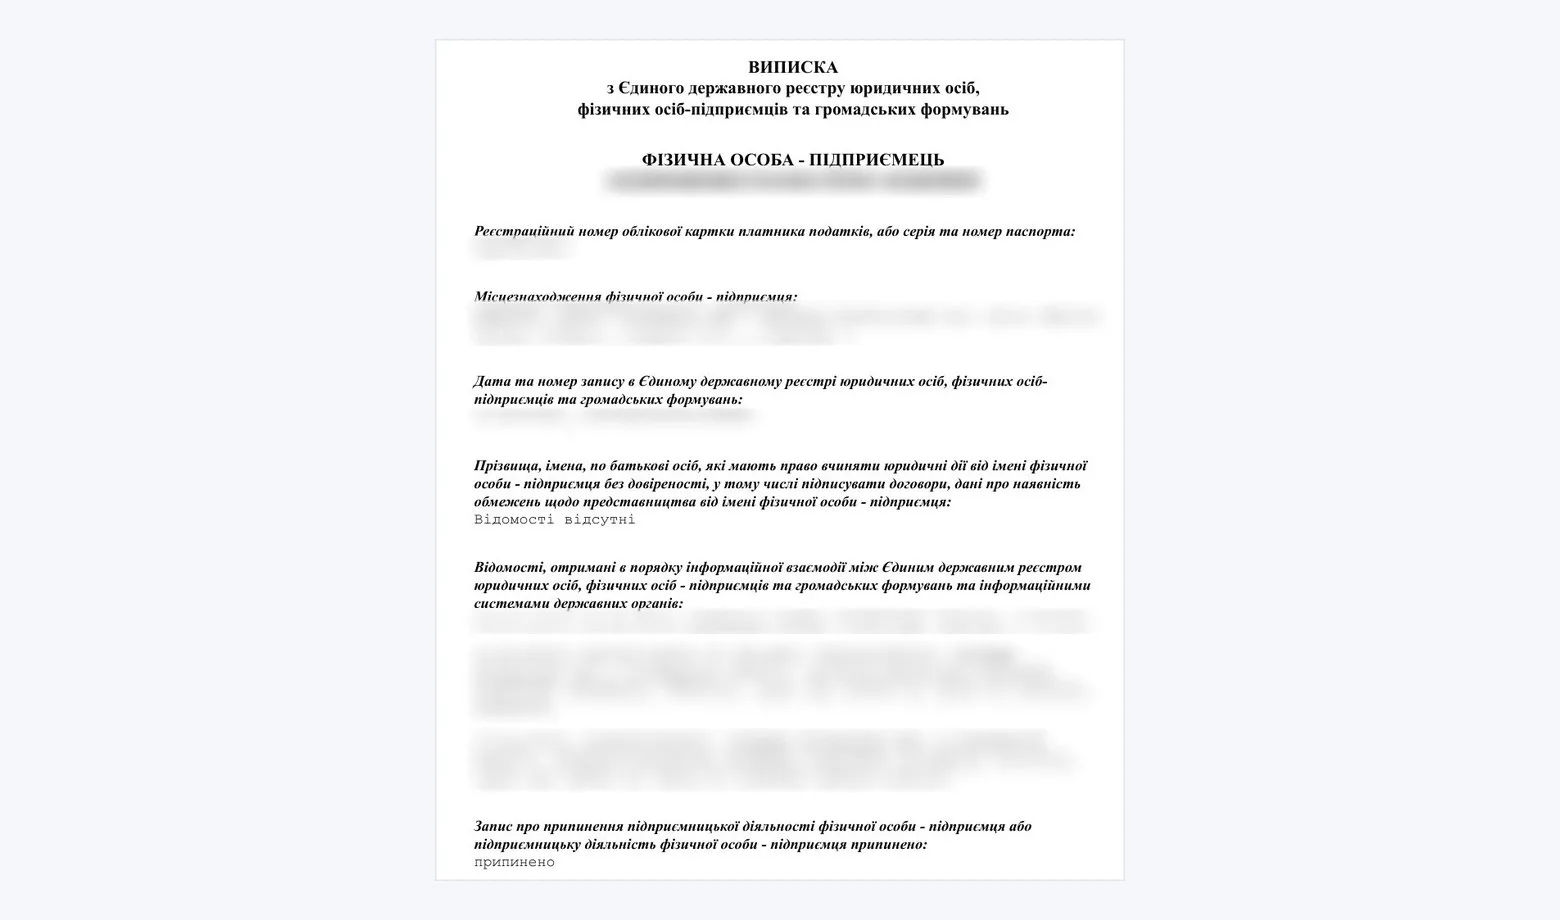
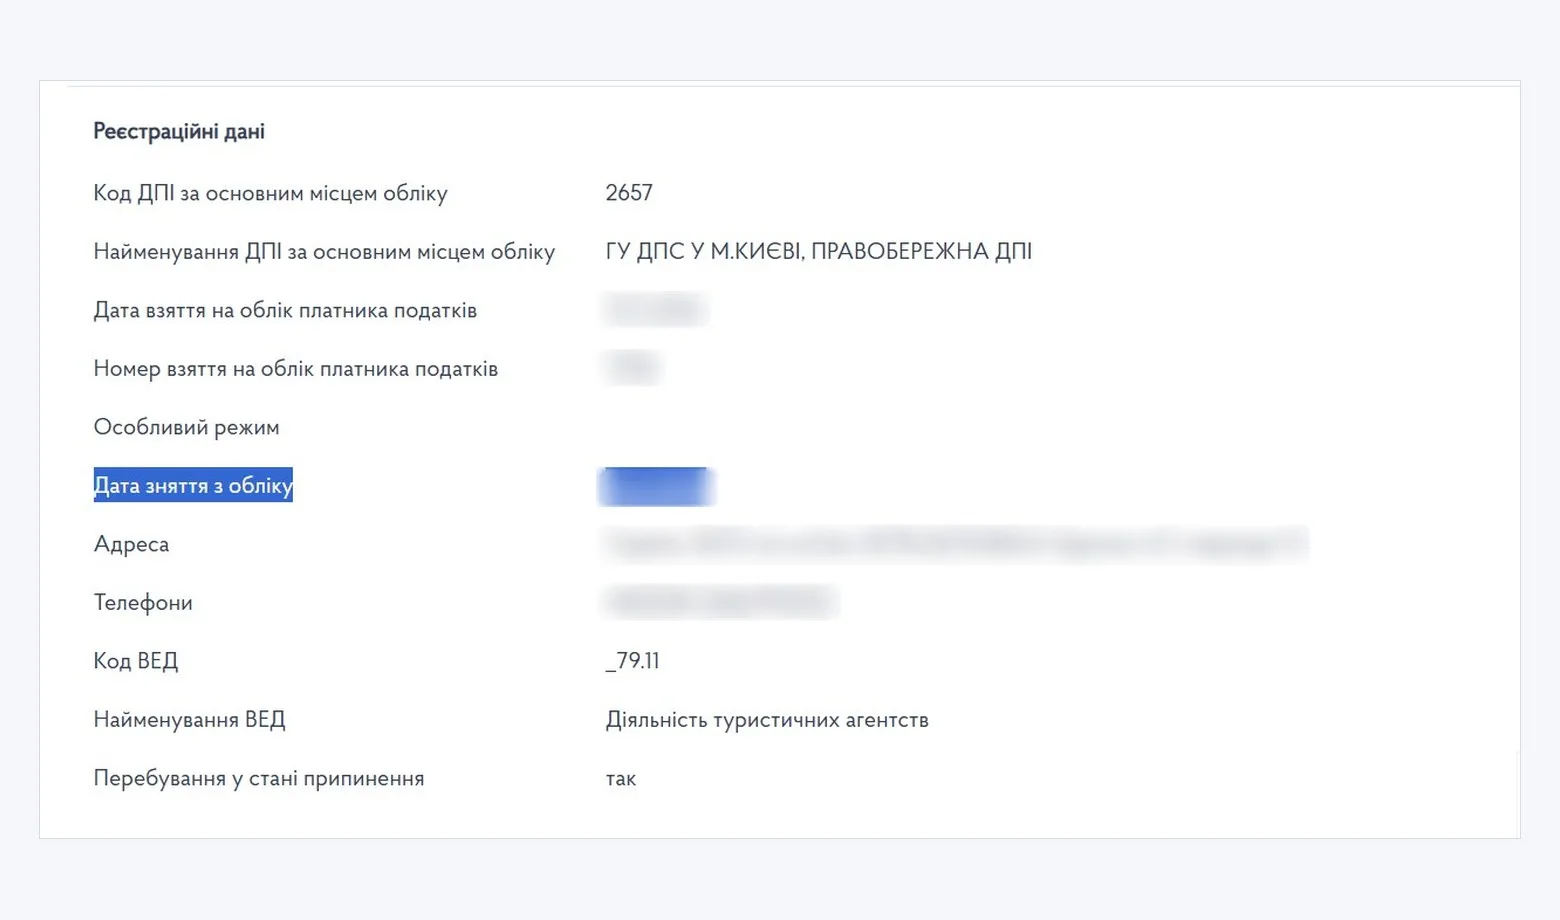
Ale to nie to samo, co zamknięcie FOP. Przedsiębiorcą przestajesz być w dniu wpisu do Jednolitego Rejestru Państwowego (JRP). Natomiast jako płatnik ESV i jako osoba, która musi ostatecznie rozliczyć się z urzędem skarbowym, jeszcze przez jakiś czas jesteś w polu widzenia. Właśnie to ludzie odbierają jako „nie zamknęli mnie bez kontroli”.
Czy moratorium na kontrole obowiązuje w 2026 roku
To najczęściej powtarzana nieaktualna rada w sieci, dlatego rozbierzmy ją według dat.
| Które moratorium | Stan na 2026 rok |
|---|---|
| Ogólne moratorium wojenne | obowiązywało do 1 sierpnia 2023 roku, wygasło |
| Moratorium dla 1 i 2 grupy podatku jednolitego | obowiązywało do 1 grudnia 2024 roku, wygasło |
| Moratorium dla terytoriów okupowanych i przyfrontowych | obowiązuje, ale kontrola przy zamknięciu FOP jest z niego wprost wyłączona |
*Przepisy podano według obowiązującej redakcji Kodeksu podatkowego Ukrainy na wrzesień 2026 roku. Moratoria wielokrotnie się zmieniały, dlatego przed zamknięciem warto sprawdzić aktualną redakcję.
Nawet gdy moratorium dla 1 i 2 grupy obowiązywało, kontrole związane z zakończeniem działalności FOP były z niego wyłączone. Czyli ochrony przed tą konkretną kontrolą nie było nigdy.
Jedyne realne ograniczenie dziś to bezpieczeństwo. Kodeks wymaga bezpiecznych warunków, żeby kontrolerzy mieli dostęp do pomieszczeń i dokumentów. Jeśli ich nie ma, kontrolę wstrzymuje się zarządzeniem i wznawia później na niewykorzystany czas.
Ogólnie o tym, kogo i jak kontroluje urząd skarbowy - w artykule o kontrolach podatkowych.
Za jaki okres mogą skontrolować
Podstawowa zasada to 1095 dni, czyli trzy lata. Liczy się je od ostatniego dnia terminu na złożenie deklaracji, a jeśli złożono ją później - od dnia faktycznego złożenia.
Ale „trzy lata” to uproszczenie, i to niebezpieczne. Bieg tego terminu wstrzymywano dwa razy - na czas kwarantanny i do 1 sierpnia 2023 roku. Dlatego w praktyce urząd skarbowy może sięgnąć głębiej.
A w jednym przypadku przedawnienia nie ma wcale. Jeśli za dany okres nie złożono deklaracji, ograniczenie czasowe nie działa i podatek mogą doliczyć za dowolny rok.
Siedem lat (2555 dni) dotyczy cen transferowych i wypłat na rzecz nierezydentów - zwykłego FOP to nie obejmuje.
Ile trwa kontrola przy zamknięciu FOP
Krócej, niż wielu sądzi. Trzydzieści dni to termin dla planowych kontroli dużych podatników, a nie dla nas.
| Kogo kontrolują | Termin | Przedłużenie |
|---|---|---|
| FOP jako podmiot małej przedsiębiorczości | 5 dni roboczych | jeszcze do 2 dni roboczych |
| FOP bez pracowników, przy spełnieniu szczególnych warunków | 3 dni robocze | jeszcze do 2 dni roboczych |
*Terminy określa punkt 82.2 Kodeksu podatkowego Ukrainy. Skrócony termin stosuje się, jeśli przez ostatnie dwa lata FOP deklarował brak dochodu, nie był płatnikiem VAT, nie zatrudniał pracowników i nie miał otwartych rachunków.
Jest też niuans terminologiczny, o którym prawie nikt nie pisze. Pojęcie „podmiot małej przedsiębiorczości” definiował Kodeks gospodarczy Ukrainy, który przestał obowiązywać 28 sierpnia 2025 roku. Kodeks podatkowy własnej definicji nie podaje, więc pięć dni to dziś raczej utrwalona praktyka urzędu skarbowego niż bezsporny przepis.
I jeszcze jeden szczegół. Jeśli przyniesiesz dokumenty później niż trzy dni robocze przed końcem kontroli, mogą ją przedłużyć o kolejne trzy dni.
Zamykasz FOP i nie masz pewności, czy w księgach wszystko jest czyste?
Księgowi sprawdzą deklaracje i rozliczenia za ostatnie lata, znajdą słabe miejsca, zanim znajdzie je urząd skarbowy, i poprowadzą Cię przez kontrolę, jeśli zostanie wszczęta.
Jak zamknąć FOP na Ukrainie: co złożyć i ile to trwa
Sama procedura jest dużo prostsza, niż głosi jej reputacja. Krok po kroku, ze wszystkimi sposobami złożenia wniosku - w artykule o tym, jak zamknąć FOP.
Potrzebny jest jeden wniosek - Formularz 1 „Wniosek w sprawie rejestracji państwowej osoby fizycznej - przedsiębiorcy”. Osobnego formularza „likwidacyjnego” nie ma. Jeden formularz obejmuje rejestrację, zmiany i zakończenie działalności.
Złożyć go można wszędzie. Rejestracja FOP nie jest przypisana do miejsca zamieszkania, więc pasuje każdy rejestrator państwowy albo notariusz na Ukrainie.
Albo online, w ogóle bez rejestratora. Na portalu Diia jest usługa automatycznego zamknięcia. Wniosek podpisuje się podpisem elektronicznym i trafia do rejestru bez udziału człowieka.
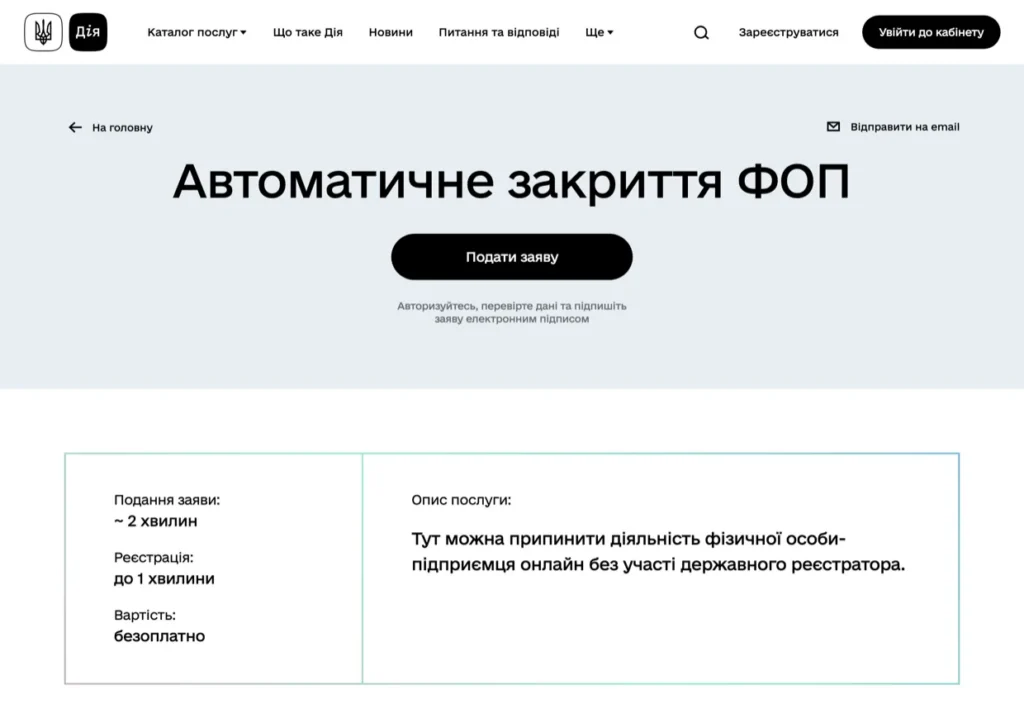
Termin to 24 godziny od wpływu dokumentów, bez weekendów i świąt. Przez Diię wpis zwykle pojawia się niemal od razu - 24 godziny to maksimum ustawowe, a nie norma. Ustawa nie przewiduje opłaty administracyjnej za tę czynność, więc nic nie płacisz.
Status przedsiębiorcy wygasa z datą wpisu do rejestru, a nie z datą złożenia wniosku. To ważne przy rozliczaniu ostatnich okresów.
Jakie sprawozdania złożyć po zamknięciu FOP
Tu ludzie mylą się najczęściej i właśnie stąd biorą się kary już po zamknięciu.
| System | Ostatnie sprawozdanie | Kiedy złożyć |
|---|---|---|
| Uproszczony (grupy 1-3) | deklaracja płatnika podatku jednolitego z adnotacją o ostatnim okresie | 40 dni po kwartale zamknięcia |
| Ogólny | deklaracja o stanie majątkowym i dochodach | 20 dni po miesiącu zamknięcia |
*Dla systemu ogólnego termin wprost określa Kodeks. Dla uproszczonego 40 dni to wymóg urzędu skarbowego. Według litery Kodeksu grupy 1 i 2 mają roczny okres rozliczeniowy, dlatego bezpieczniej trzymać się terminu kwartalnego albo złożyć deklarację wcześniej.
Nieaktualna rada, którą wciąż się powtarza, brzmi „na systemie ogólnym deklarację składa się w ciągu 30 dni po zamknięciu”. To redakcja, która nie obowiązuje od 2017 roku. Teraz termin liczy się od końca miesiąca zamknięcia.
ESV nie składa się w osobnym sprawozdaniu. Dane o składce idą załącznikiem wewnątrz tej samej deklaracji, z typem formularza „po zakończeniu działalności”. Czym jest ESV i jak się ją nalicza - w artykule o ESV dla FOP.
Jak wypełnić ostatnią deklarację (3 grupa): krok po kroku
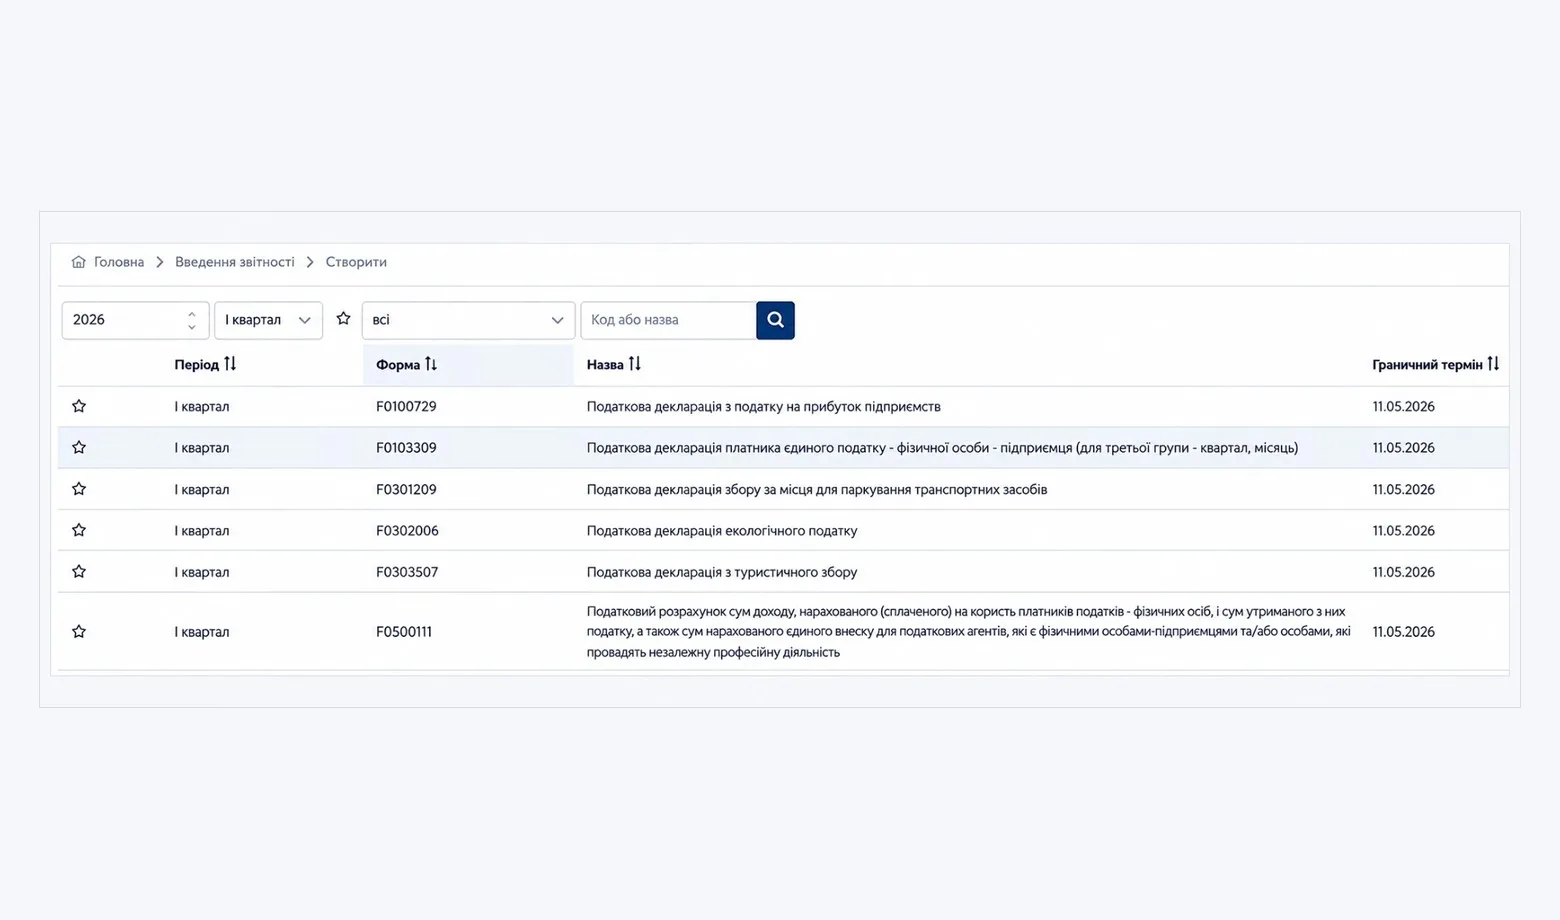
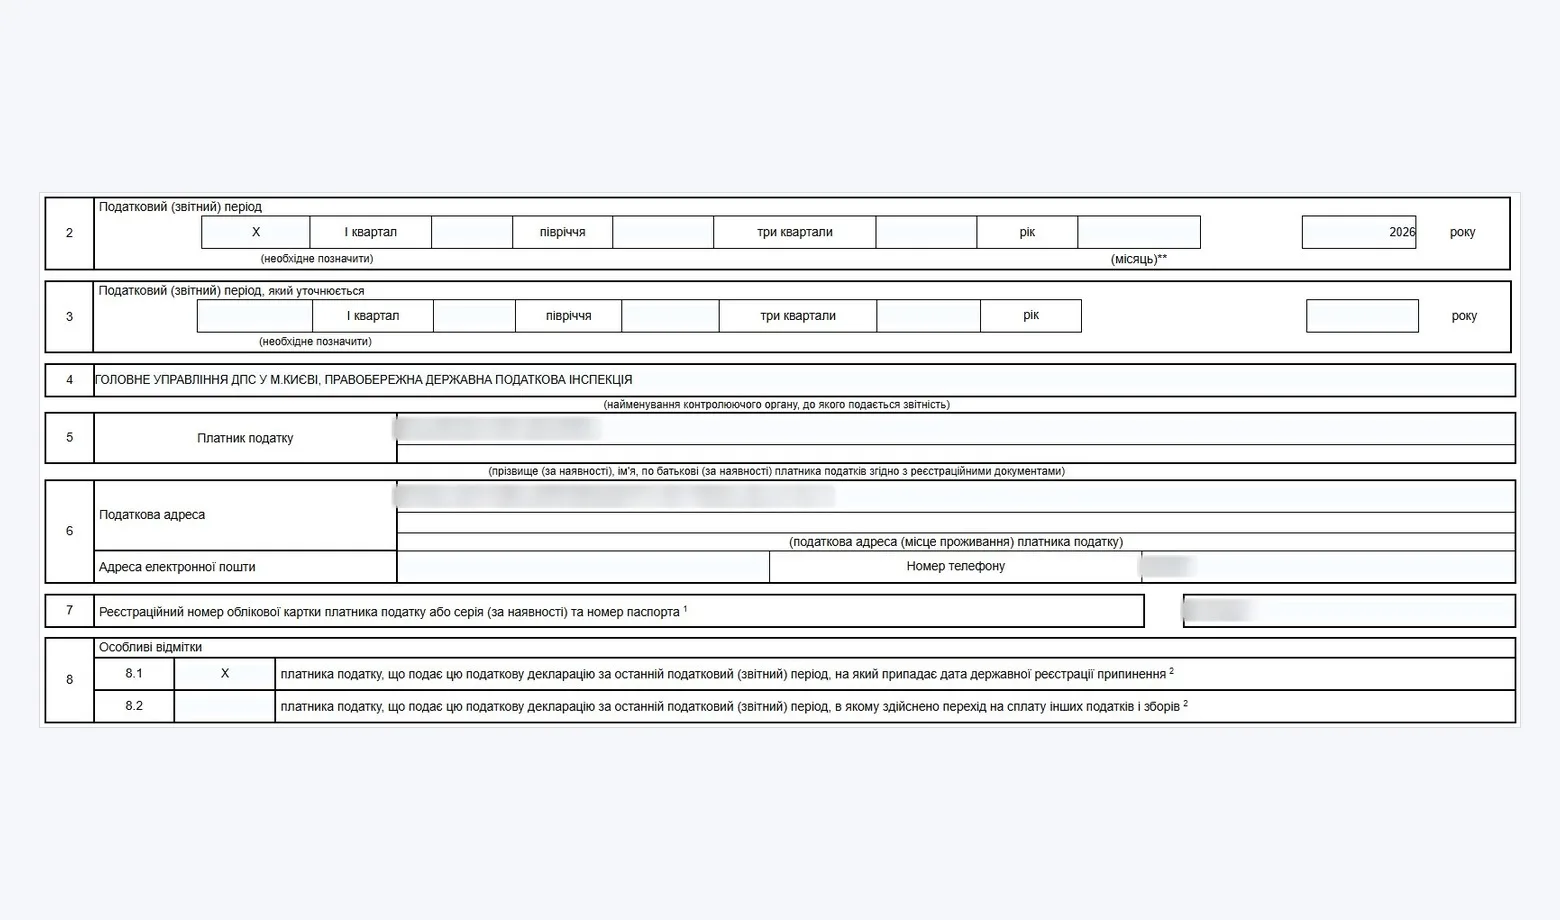
- W Elektronicznym Gabinecie podatnika otwórz „Wprowadzanie sprawozdań” i wybierz deklarację płatnika podatku jednolitego. Okres zależy od tego, kiedy zamknięto działalność. W I kwartale wybierasz „I kwartał”, w II - „półrocze”, w III - „trzy kwartały”, w IV - „rok”.
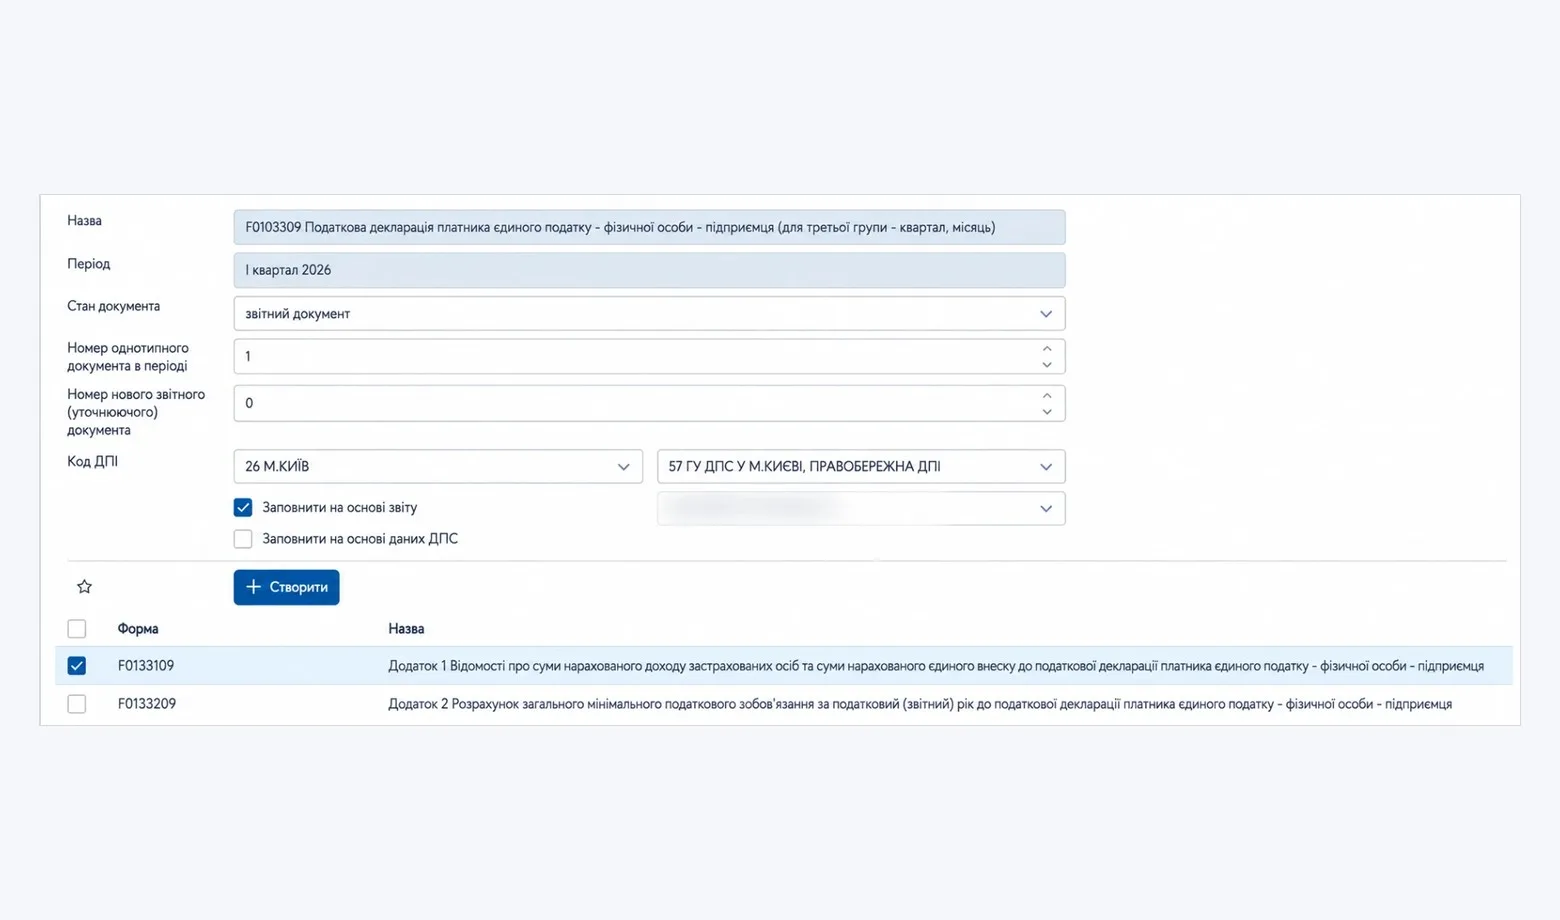
- Jeśli składałeś już wcześniej deklaracje, zaznacz „Wypełnij na podstawie sprawozdania” - dane zaciągną się z poprzedniego sprawozdania.
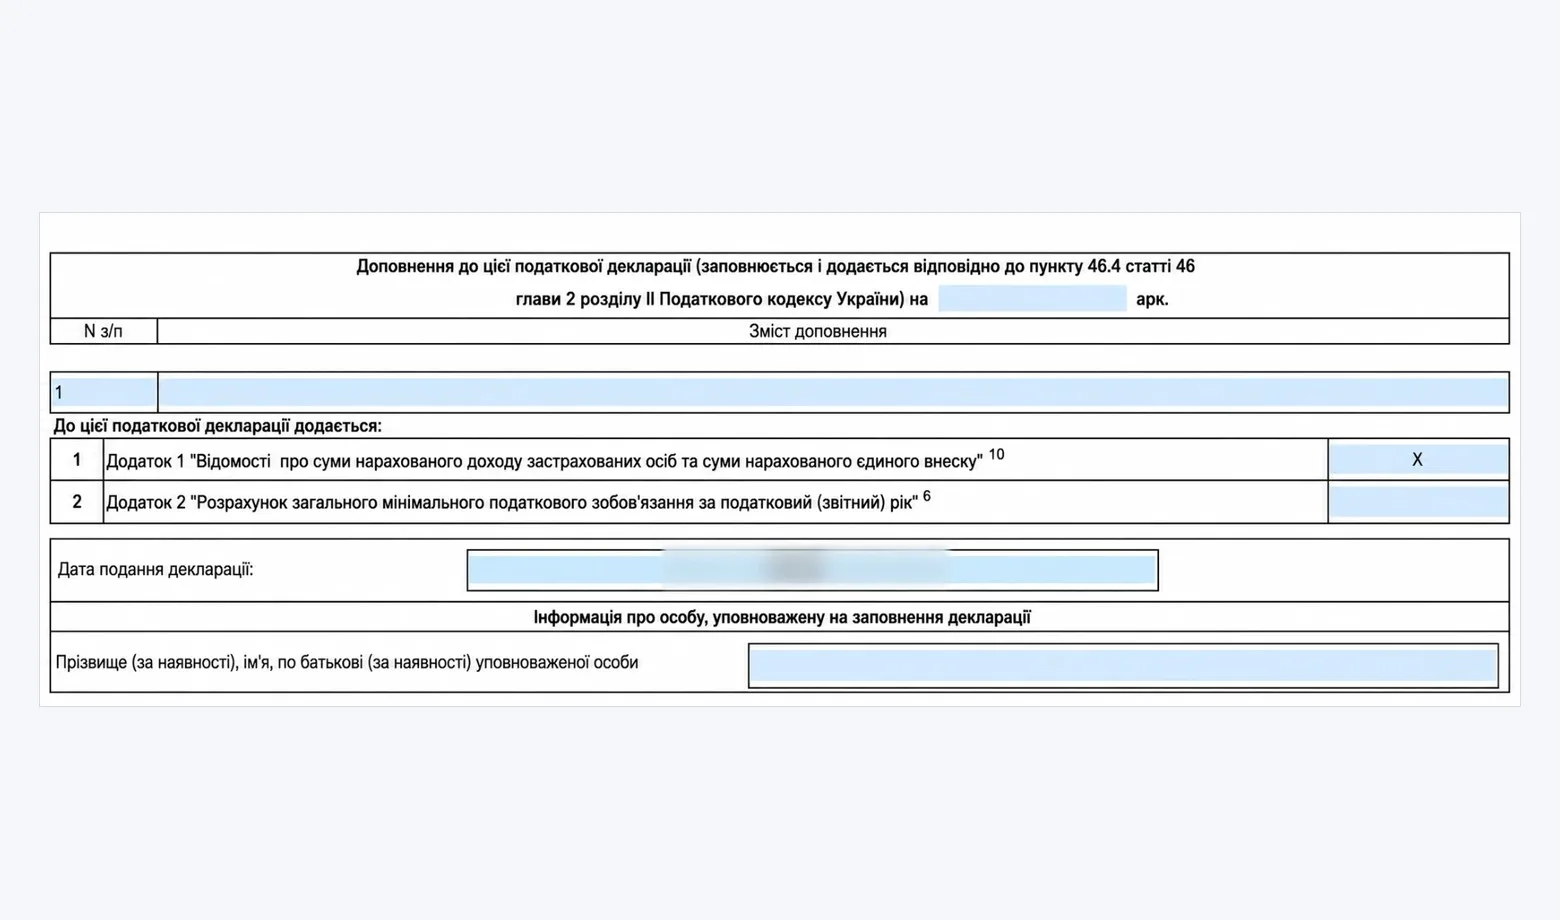
- Od razu zaznacz Załącznik 1 o ESV. Zwykle składa się go raz w roku, ale przy zamknięciu trzeba go złożyć razem z ostatnią deklaracją.
- W samej deklaracji postaw znacznik w wierszu 8.1. To sprawozdanie za ostatni okres, w którym przypada data zakończenia działalności. Na dole zaznacz, że do deklaracji dołączony jest Załącznik 1.
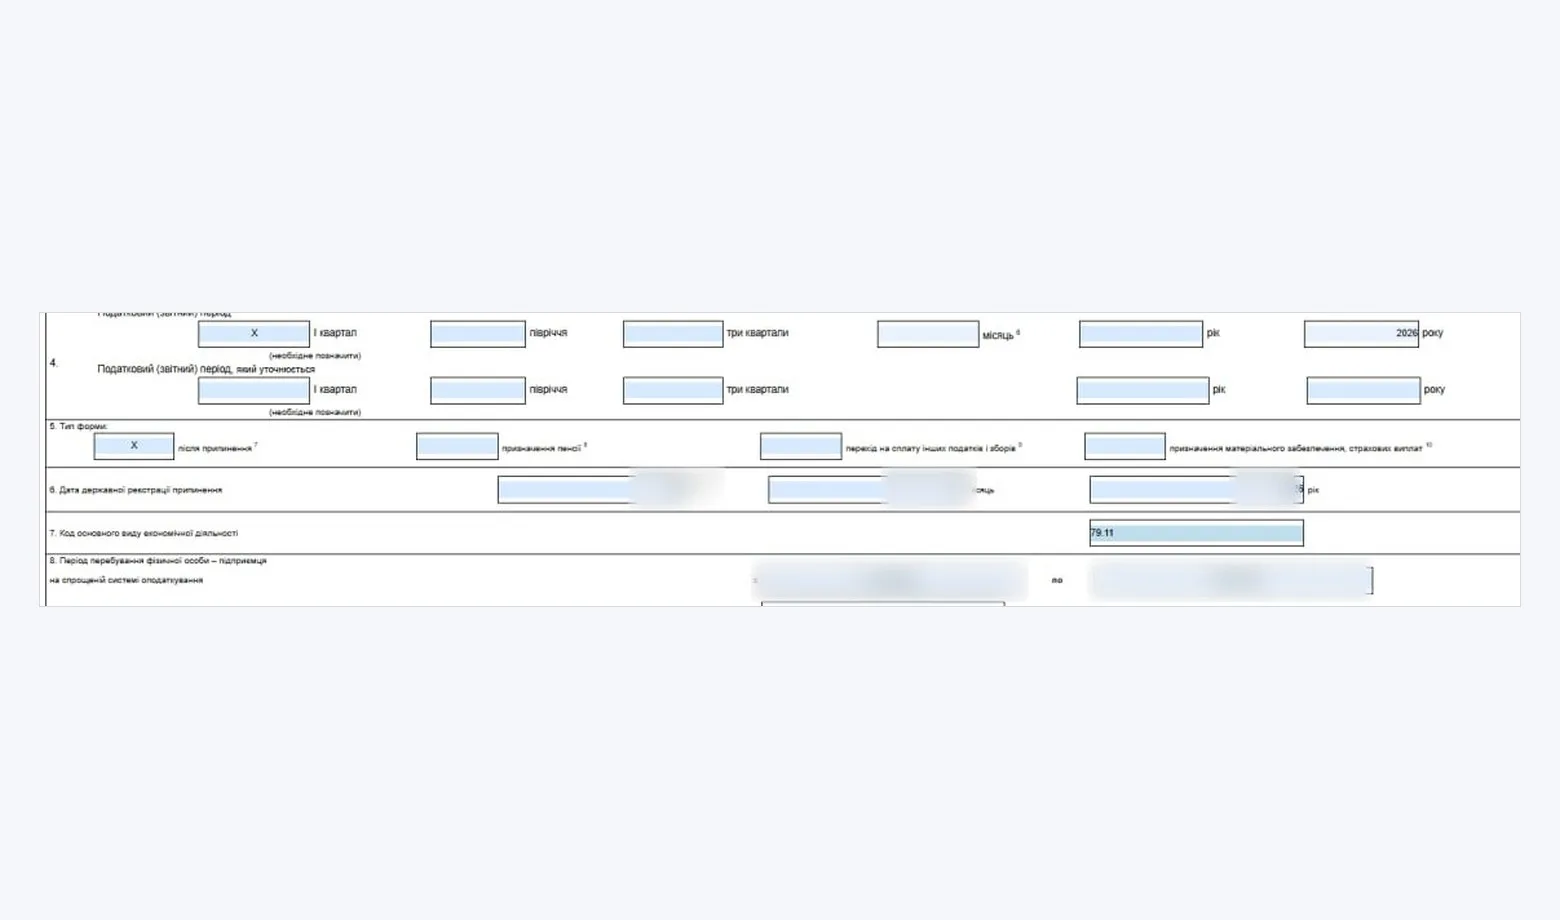
- W Załączniku 1 wybierz typ formularza „po zakończeniu działalności” i podaj datę zakończenia. Widać ją w Elektronicznym Gabinecie w sekcji „Dane ewidencyjne płatnika”.
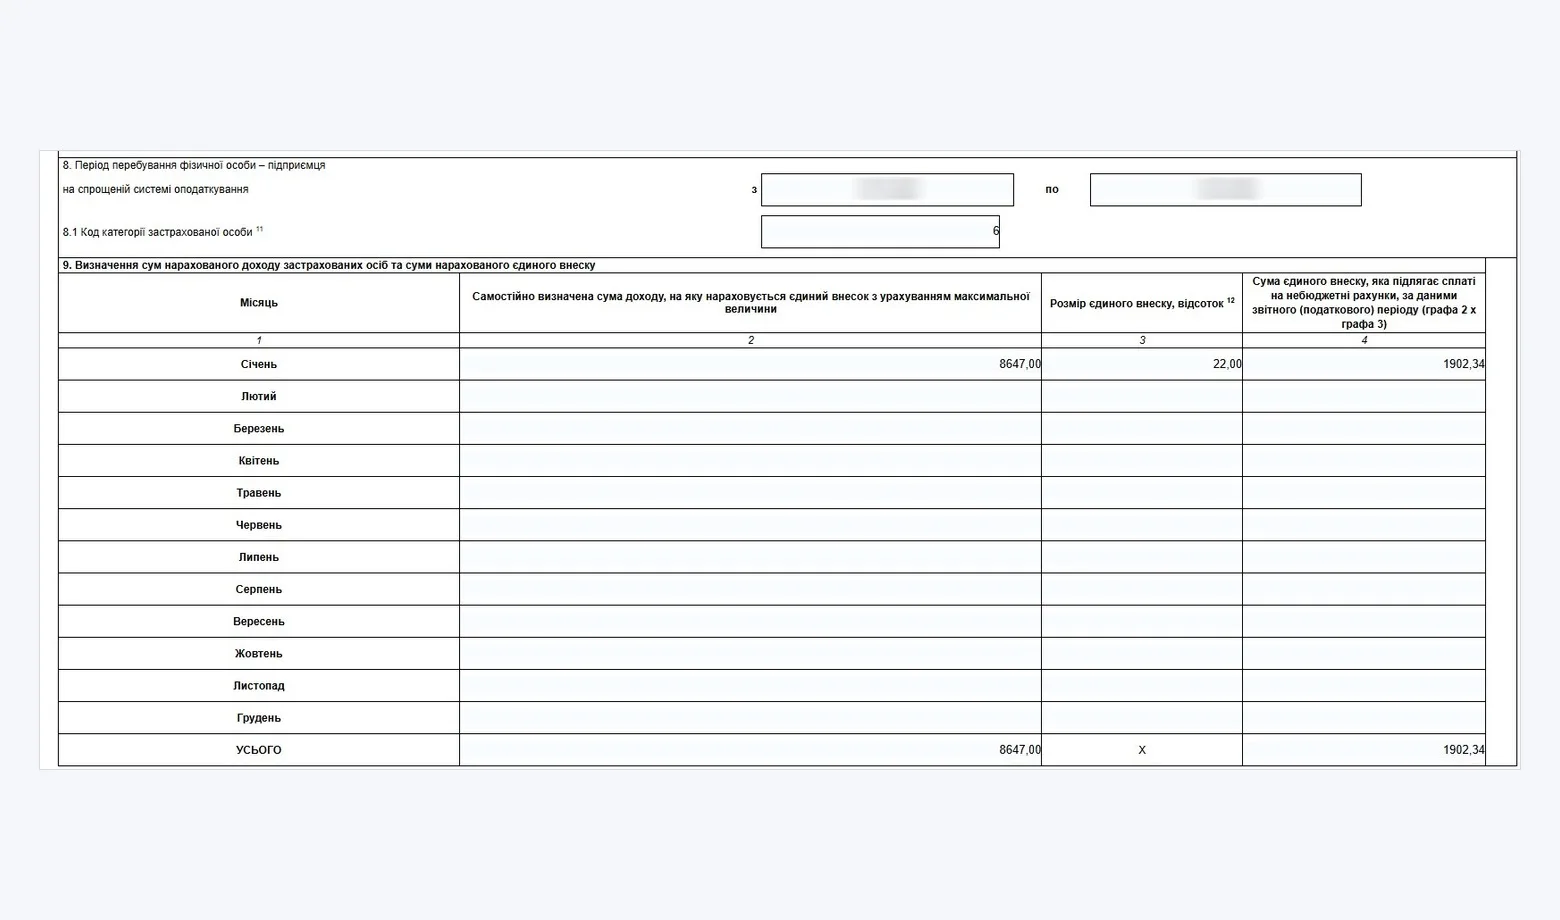
- Okres działalności w Załączniku 1 to zawsze czas od 1 stycznia bieżącego roku do daty zakończenia. Wyjątek - jeśli FOP otwarto i zamknięto w tym samym roku, okres zaczyna się od daty otwarcia. Kwoty ESV wpisuj tylko za miesiące, w których byłeś FOP, pozostałe zostaw puste.
Ile podatków zapłacić za ostatni miesiąc
Tu różnica między grupami jest zasadnicza i kosztuje pieniądze.
- Grupa 1 i 2 płacą podatek jednolity za cały miesiąc zamknięcia, nawet jeśli działały w nim jeden dzień. Podatek nalicza się do ostatniego dnia miesiąca włącznie, a proporcjonalnego przeliczenia Kodeks nie przewiduje.
- Grupa 3 płaci procent od faktycznego dochodu. Nie ma dochodu po zamknięciu - nie ma podatku. Zostaje zapłacić za ostatni kwartał w zwykłym terminie.
Praktyczny wniosek dla grup 1 i 2 - jeśli data nie jest pilna, lepiej zamykać działalność bliżej końca miesiąca, a nie na początku. Podatek będzie ten sam, a przepracowanych dni więcej.
ESV urząd skarbowy nalicza do miesiąca zamknięcia włącznie. Ustawa mówi „do dnia” zakończenia działalności, wyjaśnienia - „do miesiąca włącznie”. Rozbieżność jest realna, więc zakładaj pełną miesięczną składkę. Tak wygląda to w praktyce: FOP zamknięty 14 stycznia, ESV za styczeń naliczona w całości, 1 902,34 hrn.
Co zrobić z kasą, rachunkiem i pracownikami
Część spraw zamyka się sama i nie trzeba biegać po urzędach zawczasu.
- Programowa kasa fiskalna (PRRO) - rejestracja jest anulowana automatycznie, gdy tylko w rejestrze pojawi się wpis o zakończeniu działalności. Wniosek nie jest potrzebny.
- Klasyczna kasa fiskalna (RRO) - można ją wyrejestrować wnioskiem, ale nawet bez niego urząd skarbowy anuluje rejestrację przymusowo.
- Rachunek bankowy - bank zamyka rachunek firmowy, na którym zostały środki, i otwiera osobie fizycznej rachunek na potrzeby własne, na który przelewa to saldo.
Pieniędzmi na nowym rachunku będzie można dysponować po tym, jak zgłosisz się do banku, potwierdzisz tożsamość i podpiszesz umowę. Czyli pieniądze nie znikają, ale też nie stają się dostępne automatycznie.
Z pracownikami jest trudniej. Na liście podstaw rozwiązania umowy o pracę nie ma bezpośredniej podstawy „FOP kończy działalność” - to znana luka w przepisach. Dlatego zwolnienie pracowników przeprowadza się osobno, przed złożeniem wniosku o zakończenie działalności albo w związku z nim. Od wybranej podstawy zależy okres wypowiedzenia, odprawa i ostateczne rozliczenie.
Ten punkt warto uzgodnić ze specjalistą od prawa pracy - błąd kosztuje tu więcej niż w części podatkowej. Jak zatrudniać pracowników i co z tego wynika - w artykule o tym, jak FOP może zatrudnić pracownika.
Czy można zamknąć FOP z długiem podatkowym
Tak. I to jedna z niewielu wiadomości w tym temacie, która działa na korzyść przedsiębiorcy.
Zakaz zamykania z długiem dotyczy tylko osób prawnych. Dla FOP ustawa takiej podstawy do odmowy nie przewiduje, więc rejestrator nie ma prawa odmówić. Ale dług nigdzie nie znika. Rejestracja zakończenia działalności nie wygasza zobowiązań powstałych w czasie działania FOP i nie zmienia ani terminów, ani kar, ani odsetek.
Odpowiadasz za niego jako osoba fizyczna - całym swoim majątkiem, poza tym, z którego według prawa nie można prowadzić egzekucji.
Umorzenie długu nie dotyczy FOP. Przepis o długu nieściągalnym obejmuje inne przypadki, a dla przedsiębiorcy Kodeks wprost każe spłacić go z majątku osoby fizycznej.
Co grozi za zwłokę i jak nalicza się sankcje - w artykule o karach dla FOP.
Co może się wydarzyć po zamknięciu FOP
Zamknięcie nie sprawia, że urząd skarbowy przestaje Cię widzieć. Tego ludzie najczęściej nie rozumieją.
Skontrolować można też zamkniętego FOP - już jako osobę fizyczną, za okres, gdy prowadziłeś działalność. Urząd skarbowy potwierdza to wprost w swoich wyjaśnieniach. Dlatego nie wyrzucaj dokumentów.
Podstawowy okres przechowywania dokumentów dla FOP to 1 095 dni. Dla niektórych operacji, w tym transakcji kontrolowanych i wypłat na rzecz nierezydentów, Kodeks ustala dłuższe terminy.
Podstawowy termin nie jest jednak sufitem. Kodeks wprost mówi, że okresy przechowywania wydłużają się o czas wstrzymania biegu przedawnienia. A jeśli dokumenty są związane z kontrolą albo z zaskarżeniem jej wyników, przechowuje się je do zakończenia kontroli i upływu terminu na zaskarżenie.
Oba terminy to 1 095 dni, więc łatwo je pomylić. Liczy się je jednak od różnych zdarzeń:
- okres przedawnienia (jak długo urząd skarbowy może kontrolować i doliczać podatek) - od ostatniego dnia terminu na złożenie deklaracji, a jeśli złożono ją później - od dnia faktycznego złożenia;
- okres przechowywania dokumentów - od dnia, w którym złożyłeś sprawozdanie, do którego te dokumenty były wykorzystane.
Wydłużają się razem. O ile wstrzymano bieg przedawnienia, o tyle dłużej trzeba przechowywać dokumenty. Dlatego logika „minęły trzy lata, dokumenty można wyrzucić” nie działa, a data zamknięcia FOP nie ma tu znaczenia.
Osobna sprawa to praca po zamknięciu. Jeśli po wpisie do rejestru dalej przyjmujesz płatności za usługi, traktuje się to jako działalność bez rejestracji w urzędzie skarbowym, za którą grozi osobna odpowiedzialność.
Co dokładnie powinno być w teczce i jak długo to przechowywać - w artykule o dokumentach źródłowych FOP.
Jak przygotować się do zamknięcia, żeby kontrola przebiegła spokojnie
Kontroli przy zamknięciu nie wszczyna się u wszystkich. Ale przygotować się warto tak, jakby miała się odbyć.
- Sprawdź złożone deklaracje za ostatnie trzy lata. Niezłożona deklaracja całkowicie znosi przedawnienie.
- Sprawdź stan rozliczeń z budżetem - i w podatkach, i w ESV. Lepiej samemu zobaczyć dług.
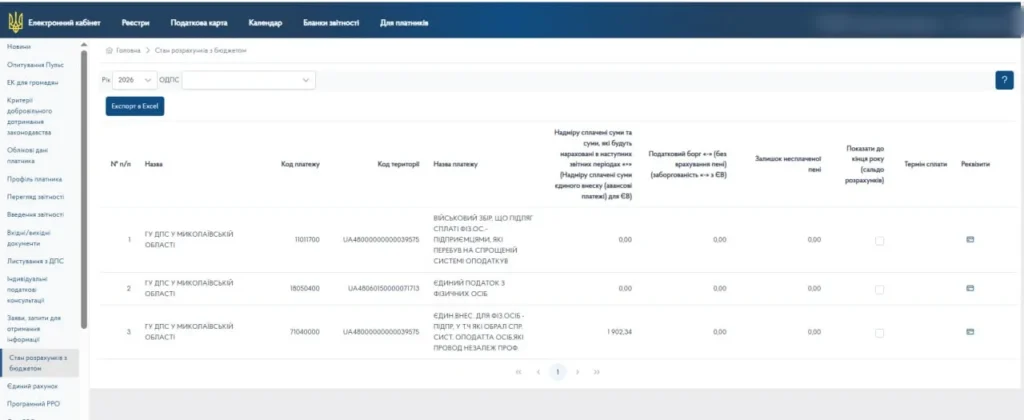
- Zbierz dokumenty źródłowe - umowy, protokoły odbioru, wyciągi bankowe, dokumenty wydatków.
- Porównaj dochody w deklaracjach z wpływami na rachunek. Rozbieżność to pierwsze, na co patrzy inspektor.
- Zamknij sprawy z pracownikami przed złożeniem wniosku, a nie po nim.
Co konkretnie przyciąga uwagę urzędu skarbowego, opisujemy szczegółowo w artykule o zmniejszeniu ryzyka kontroli. Jeśli kontrolę już wszczęto, przyda się wsparcie podczas kontroli podatkowej.
Częste błędy przy zamknięciu FOP
1. Czekać na koniec wojny, licząc na moratorium. Ogólne moratorium skończyło się 1 sierpnia 2023 roku, a obecne terytorialne nie chroni przed kontrolą przy zamknięciu.
2. Złożyć zwykłą deklarację zamiast ostatniej. W deklaracji potrzebna jest adnotacja, że dotyczy ostatniego okresu. Bez niej urząd skarbowy nie zobaczy, że to ostatnie sprawozdanie, i mogą pojawić się pytania oraz kara za niezłożenie.
3. Zapomnieć o ESV za ostatni miesiąc. Ulga z czasu wojny w 2026 roku nie obowiązuje, składkę płaci się za miesiąc zamknięcia włącznie.
4. Wyrzucić dokumenty zaraz po zamknięciu. Kontrola może przyjść później, a okres przechowywania liczy się od złożenia sprawozdań.
5. Liczyć na to, że dług zostanie umorzony. Przechodzi na Ciebie jako osobę fizyczną i jest ściągany z majątku osobistego.
6. Zamknąć działalność na początku miesiąca, będąc w 1 lub 2 grupie. Podatek jednolity i tak trzeba zapłacić za cały miesiąc.
FAQ: pytania o zamknięcie FOP i kontrolę
Czy FOP zawsze jest kontrolowany przy zamknięciu?
Nie. Ustawa daje urzędowi skarbowemu prawo do wszczęcia pozaplanowej kontroli przy zakończeniu działalności, ale go do tego nie zobowiązuje. Decyzję podejmuje kierownik urzędu skarbowego i wydaje zarządzenie, a terminu na wszczęcie kontroli Kodeks w ogóle nie określa.
Czy obecnie obowiązuje moratorium na kontrole przy zamknięciu FOP?
Nie. Ogólne moratorium wojenne obowiązywało do 1 sierpnia 2023 roku, moratorium dla grup 1 i 2 - do 1 grudnia 2024 roku. Obecne moratorium dla terytoriów okupowanych i przyfrontowych wprost wyłącza kontrolę przy zakończeniu działalności FOP.
Ile trwa kontrola przy zamknięciu FOP?
Według ogólnej zasady Kodeks przewiduje dla podmiotu małej przedsiębiorczości do 5 dni roboczych z możliwym przedłużeniem o kolejne 2 dni, a dla FOP bez pracowników przy spełnieniu szczególnych warunków - 3 dni robocze. Po uchyleniu Kodeksu gospodarczego sama definicja „podmiotu małej przedsiębiorczości” wymaga jednak osobnej uwagi - szczegóły w części o terminach.
Czy można zamknąć FOP z długiem?
Tak. Zakaz rejestracji zakończenia działalności przy istniejącym długu dotyczy tylko osób prawnych. FOP zostanie zamknięty, ale dług przejdzie na Ciebie jako osobę fizyczną i będzie ściągany z majątku osobistego.
Ile kosztuje zamknięcie FOP i ile to trwa?
Ustawa nie przewiduje opłaty administracyjnej za tę czynność, więc jest bezpłatne. Rejestracja zakończenia działalności następuje w ciągu 24 godzin od wpływu dokumentów, bez weekendów i świąt.
Jaką deklarację złożyć po zamknięciu FOP?
Na systemie uproszczonym - deklarację płatnika podatku jednolitego z adnotacją o ostatnim okresie, orientacyjnie w ciągu 40 dni po kwartale zamknięcia. Na ogólnym - deklarację o stanie majątkowym i dochodach w ciągu 20 dni po miesiącu, w którym FOP zamknięto.
Jak długo przechowywać dokumenty po zamknięciu FOP?
Podstawowy termin dla FOP to 1 095 dni i liczy się go od dnia złożenia sprawozdań, a nie od daty zamknięcia. Termin wydłuża się jednak o czas wstrzymania przedawnienia, a jeśli dokumenty są związane z kontrolą lub zaskarżeniem, trzeba je przechowywać do ich zakończenia. Dla niektórych operacji Kodeks ustala dłuższe terminy.
Czy mogą skontrolować już zamkniętego FOP?
Tak. Rejestracja zakończenia działalności nie wygasza zobowiązań powstałych w czasie działania FOP. Kontrolę przeprowadza się już wobec osoby fizycznej, za okres prowadzenia działalności, z uwzględnieniem terminów przedawnienia.
Podsumowanie
Zamknięcie FOP to procedura na jeden wniosek i jedną dobę. Trudność leży nie w niej, tylko w tym, co zostaje potem.
Trzy rzeczy, które warto zapamiętać: kontrola przy zamknięciu to prawo urzędu skarbowego, a nie obowiązek; moratorium jej nie obejmuje od 2023 roku; dług i zobowiązania przechodzą na Ciebie jako osobę fizyczną.
Główny błąd to zwlekanie. Dopóki FOP jest otwarty, naliczają się podatek jednolity i ESV, a przedawnienie za stare okresy wcale nie biegnie szybciej. FOP lepiej zamykać nie w oczekiwaniu na kontrolę, tylko w gotowości na nią. Przed złożeniem wniosku sprawdź sprawozdania, długi i dokumenty źródłowe.
Chcesz zamknąć FOP bez niespodzianek?
Nasz zespół sprawdzi sprawozdania za wszystkie lata działalności, przygotuje ostatnią deklarację z właściwymi adnotacjami, naliczy ESV i poprowadzi Cię przez kontrolę, jeśli urząd skarbowy ją zleci.