Объединенная отчетность ФЛП: квартальная форма, сроки и штрафы

С 2026 года ФЛП-работодатели подают объединенную отчетность по НДФЛ, военному сбору и ЕСВ не ежемесячно, а раз в квартал. Форму тоже заменили - теперь у предпринимателей и юридических лиц она разная.
Квартальный период для ФЛП действует с 1 января 2026 года, а новая отдельная форма для предпринимателей вступила в силу только 17 июля. Из-за этого несоответствия первый расчет по новой квартальной форме подают только за третий квартал - и заполняют в нем не все три месяца.
Именно поэтому Налоговый расчет ФЛП в 2026 году имеет необычный переходный порядок: квартальная периодичность уже действует, а новую форму начали применять позже. Разберем нормы: кто отчитывается ежеквартально, а кто ежемесячно, какие приложения подает ФЛП, что именно в них отражается, когда подается первый отчет по новой форме и сколько стоит опоздание.
Что изменилось в объединенной отчетности ФЛП в 2026 году
Изменений два, и они не зависят друг от друга.
Периодичность изменил Налоговый кодекс. Норму о квартальной отчетности ввели еще летом 2025 года, а заработала она с 1 января 2026 года.
Форму изменил Минфин. Приказ №243 от 7 мая 2026 года разделил единый Налоговый расчет на две формы: «Расчет ЮЛ» для юридических лиц и «Расчет ФЛП / НПД» для предпринимателей и лиц, осуществляющих независимую профессиональную деятельность. Приказ вступил в силу 17 июля 2026 года.
Уточнение по второму приказу. Изменения в него внесены приказом №284, и датирован он 27 мая 2026 года. Во многих новостях и на бухгалтерских порталах указано 26 мая - это ошибка, которая пошла из пресс-релиза. Согласно официальному тексту, дата именно 27 мая.
Кто подает квартальный расчет, а кто ежемесячный
Кодекс разделил налоговых агентов на две группы, и правило для каждой однозначно.
| Кто отчитывается | Период | Срок подачи |
|---|---|---|
| ФЛП и самозанятые лица | квартал, с разбивкой по месяцам | 40 календарных дней после окончания квартала |
| Юридические лица и их подразделения | месяц | 20 календарных дней после окончания месяца |
*Сроки установлены подпунктами 49.18.1 и 49.18.2 Налогового кодекса и продублированы в новом Порядке заполнения.
Ключевые слова - «с разбивкой по месяцам». ФЛП подает один документ за квартал, но показатели внутри расписывает отдельно за каждый месяц. Это не упрощение учета, а упрощение подачи отчетности.
Отдельного годового расчета у ФЛП нет. Порядок говорит об этом прямо: за календарный год расчет не подается. Если последний день срока приходится на выходной или праздничный день, он переносится на ближайший рабочий банковский день.
Кого это не касается. ФЛП первой группы вообще не может нанимать работников, поэтому обязанность отчитываться возникает у него только при других выплатах физлицам - например, при аренде помещения.
Когда ФЛП впервые подает новую квартальную форму
Это самое запутанное место всей реформы, и путаница возникла не по вине предпринимателей.
В самом приказе указано, что ФЛП впервые подают новую форму за I квартал 2026 года.
Выполнить это невозможно: приказ вступил в силу 17 июля, когда первый квартал уже давно закончился. Это несогласованность переходных положений приказа с датой вступления его в силу, и второй приказ ее не устранил.
Налоговая служба совместно с Минфином обнародовала согласованную позицию, и именно ею следует руководствоваться.
- За январь-июль 2026 года ФЛП и самозанятые отчитывались по старой форме - той, которая составляется отдельно за каждый месяц. При этом сроки подачи уже были квартальными: за I квартал - до 11 мая, за II квартал - до 10 августа 2026 года.
- С 1 августа 2026 года они переходят на квартальную форму с разбивкой показателей по месяцам.
- Первый расчет по новой квартальной форме ФЛП / НПД - за III квартал 2026 года, предельный срок - 9 ноября 2026 года.
- В нем заполняют только те месяцы, за которые месячный расчет еще не подавался. На практике это август и сентябрь.
Повторно дублировать уже поданные данные не нужно - налоговая служба отдельно это разъяснила.
Для юридических лиц дата другая: первый месяц по новой форме - июль 2026 года, подать ее нужно было до 20 августа. Правовое основание такого подхода - пункт 46.6 Налогового кодекса: новая форма применяется с периода, следующего за периодом ее обнародования. Сроки остальных платежей и отчетов собраны в налоговом календаре ФЛП.
Какие приложения подает ФЛП и что в них отражается
Объединенная отчетность - это не один документ, а сам Расчет вместе с приложениями. У ФЛП их четыре.
| Приложение | Что содержит | Когда подается |
|---|---|---|
| ФИЗ-4ДФ | доход, НДФЛ и военный сбор по каждому физлицу | ежеквартально, с разбивкой по месяцам |
| ФИЗ-Д1 | ЕСВ по каждому застрахованному лицу | ежеквартально, с разбивкой по месяцам |
| ФИЗ-Д5 | регистрация застрахованных лиц в реестре | при необходимости |
| ФИЗ-Д6 | периоды трудовой и иной деятельности | при необходимости |
*Для юридических лиц набор другой: Д1, Д2, 4ДФ, Д5 и Д6, все ежемесячно.
Самая распространенная ошибка в чужих материалах: пишут, что в 4ДФ отражаются НДФЛ, военный сбор и ЕСВ. Это не так. В ФИЗ-4ДФ ЕСВ вообще не отражается. Там содержатся только персонифицированные данные о доходе, налоге на доходы физических лиц и военном сборе.
ЕСВ по каждому человеку - в приложении ФИЗ-Д1, а общие суммы взноса - в самом Расчете, в разделе о начислениях за застрахованных лиц с разбивкой по месяцам квартала.
Если в течение квартала ФЛП не использовал труд физлиц на условиях трудового договора или на других предусмотренных законом условиях, приложение ФИЗ-Д1 за этот квартал вообще не подается.
Как правильно оформить прием человека на работу, чтобы данные в отчетности совпадали, - в статье о том, как ФЛП нанять работника.
Подает ли расчет ФЛП без наемных работников
Короткий ответ - обычно нет. Но формулировка закона шире, чем кажется, и именно здесь скрывается риск. Расчет подается только в случае начисления доходов физическому лицу в течение отчетного периода. Это указано и в Кодексе, и в Порядке. Подачи пустого «нулевого» расчета закон не требует.
Но «нет работников» не означает «нет обязанности». Основание для подачи возникает и при других выплатах в пользу физических лиц, в том числе самозанятых.
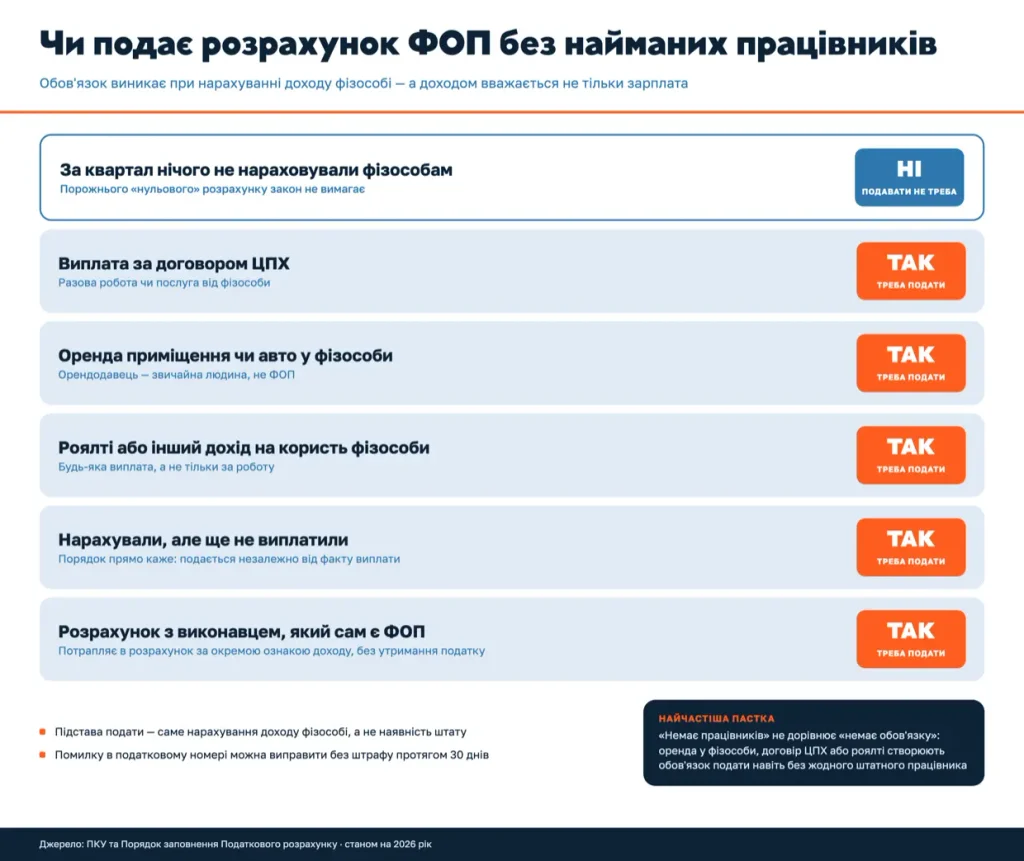
Если вы рассчитываетесь с исполнителем, который сам является предпринимателем, выплата тоже попадает в расчет - но с отдельным признаком дохода и без удержания налога. О разнице между договором с ФЛП и трудовыми отношениями - в статье о переквалификации ФЛП в работника.
Какие штрафы предусмотрены за неподачу объединенной отчетности
Штрафы бывают двух типов, и теперь они не удваиваются.
За сам расчет - статья 119 Налогового кодекса. Неподача, несвоевременная подача, подача не в полном объеме или с ошибками обойдется в 1020 грн. Если в течение года уже был штраф за такое же нарушение - 2040 грн.
За ошибки штрафуют не всегда. Только если недостоверные сведения привели к уменьшению или увеличению налоговых обязательств либо к изменению налогоплательщика. Техническая опечатка, которая ни на что не повлияла, штрафом не облагается.
Отдельно - 340 грн за оформление документов без налогового номера физлица или с недостоверным номером.
Ошибку в налоговом номере можно исправить без штрафа - самостоятельно или в течение 30 календарных дней после уведомления налоговой службы об ошибке.
А за отчетность по ЕСВ отдельного штрафа больше нет. Поскольку взнос теперь включен в Налоговый расчет, закон о едином взносе отсылает к Кодексу. То есть уплачивается один штраф, а не два.
Штрафы по ЕСВ остались только за денежные нарушения, а не за форму: 20% от суммы за неуплату или несвоевременную уплату и 10% за каждый период при доначислении взноса, но в общей сложности не более половины доначисленной суммы.
Ставки и сроки уплаты самого взноса разобраны в статье про ЕСВ для ФЛП, а общий перечень санкций - в материале про штрафы за просрочку уплаты налогов.
Не уверены, что ваша отчетность заполнена правильно?
Бухгалтеры buh.ua ведут кадровый учет и подают объединенную отчетность за ФЛП-работодателей: рассчитывают НДФЛ, военный сбор и ЕСВ, заполняют приложения по новой форме и следят за квартальными сроками.
Частые ошибки в объединенной отчетности ФЛП
1. Повторно подать квартальный расчет за весь квартал. Если за июль вы уже отчитались по месячной форме, в квартальном расчете этот месяц заполнять не нужно.
2. Использовать форму для юрлиц. Теперь форм две, и у предпринимателя своя - «Расчет ФЛП / НПД». Приложения в ней тоже свои, с приставкой ФИЗ.
3. Искать ЕСВ в приложении 4ДФ. Его там нет. Взнос по каждому человеку - в ФИЗ-Д1, общие суммы - в самом расчете.
4. Не сохранить документы, на основании которых начислялся доход. Расчет составляется на основании первичных документов, и именно их запросят при проверке. Что именно нужно хранить - в статье про первичные документы ФЛП.
5. Не подать расчет из-за отсутствия работников в штате. Аренда у физлица или выплата по договору - уже основание для подачи.
6. Рассчитать срок от конца месяца. Для ФЛП это 40 дней после окончания квартала, а не 20 дней после месяца.
FAQ: вопросы об объединенной отчетности ФЛП
Как часто ФЛП подает объединенную отчетность в 2026 году?
Раз в квартал, в течение 40 календарных дней после его окончания. В самом расчете показатели указывают отдельно за каждый месяц квартала.
За какой период ФЛП впервые подает новую квартальную форму ФЛП / НПД?
За III квартал 2026 года, предельный срок - 9 ноября 2026 года. В приказе указан I квартал 2026 года, что не согласуется с датой вступления его в силу: налоговая служба совместно с Минфином официально разъяснила, что переход происходит с 1 августа 2026 года.
Подает ли расчет ФЛП без наемных работников?
Если в течение квартала он ничего не начислял физическим лицам - нет, пустой расчет подавать не нужно. Но выплата по договору, аренда у физлица или роялти создают обязанность подать расчет даже при отсутствии штатных работников.
Есть ли единый взнос в приложении 4ДФ?
Нет. В ФИЗ-4ДФ отражаются доход, налог на доходы физических лиц и военный сбор. ЕСВ по каждому застрахованному лицу указывают в приложении ФИЗ-Д1, а общие суммы - в самом расчете.
Какой штраф предусмотрен за неподачу объединенной отчетности?
1020 грн, а за повторное такое же нарушение в течение года - 2040 грн. Отдельного штрафа за часть отчетности по ЕСВ больше нет: уплачивается один штраф по статье 119 Кодекса.
Подает ли ФЛП годовой расчет?
Нет. Порядок прямо предусматривает, что отдельный расчет за календарный год не подается. Последний отчетный период года - четвертый квартал.
Что делать, если допустили ошибку в налоговом номере работника?
Исправить самостоятельно или в течение 30 календарных дней после того, как налоговая служба сообщила об ошибке. В этом случае штраф не применяется.
Вывод
Объединенная отчетность ФЛП в 2026 году изменилась дважды: сначала Кодекс перевел предпринимателей на квартальный отчетный период, затем Минфин разделил форму на две - для юрлиц и для ФЛП.
Две даты, которые стоит запомнить: 40 календарных дней после окончания квартала - это срок подачи, а 9 ноября 2026 года - срок подачи первого расчета по новой квартальной форме.
Главная ловушка - не срок, а содержание. За третий квартал заполняют только те месяцы, за которые месячная отчетность еще не подавалась, а ЕСВ указывают не в 4ДФ, а в отдельном приложении. Сроки и формы в этой теме менялись дважды за полгода, поэтому перед подачей стоит сверяться с действующей редакцией Порядка и налоговым календарем.
Сроки и формы в этой теме менялись дважды за полгода, поэтому перед подачей стоит сверяться с действующей редакцией Порядка и налоговым календарем.
Нужен бухгалтер для ФЛП?
Команда buh.ua берет на себя расчет зарплаты, кадровый учет и всю отчетность по наемным работникам - от расчета НДФЛ, военного сбора и ЕСВ до своевременной подачи расчета.