Первичные документы ФЛП: какие нужны, сколько хранить и что будет без них

Первичные документы ФЛП - тема, о которой предприниматели вспоминают слишком поздно: когда налоговая уже пришла с проверкой, банк заблокировал счет и просит объяснить происхождение средств, а покупатель требует документ на товар. До этого момента кажется, что достаточно выписки со счета и чеков. На самом деле нет.
Главное заблуждение звучит так: «ФЛП не ведет бухгалтерский учет, значит, первичные документы мне не нужны». Первая часть этой фразы - правда. Вторая - нет, и именно она обходится предпринимателям в тысячи гривен штрафов и доначисленных налогов. Разберем, какие документы ФЛП обязан иметь на самом деле, сколько их хранить, кто имеет право их требовать и что будет, если их нет.
Что такое первичный документ простыми словами
Большинство предпринимателей даже не подозревают, что первичный документ нужен практически для каждой хозяйственной операции - даже если они работают без бухгалтера.
Первичный документ - это документ, который содержит сведения о хозяйственной операции. Такое определение дает статья 1 Закона «О бухгалтерском учете и финансовой отчетности в Украине» №996-XIV.
Проще говоря, это бумажный или электронный след каждой вашей операции: что вы продали, кому, за сколько, когда и на каком основании. Договор, счет, накладная, акт, инвойс, чек, банковская выписка - все это первичные документы.
Зачем они нужны ФЛП?
- Подтвердить доход - чтобы налоговая не доначислила налог на все поступления подряд;
- Подтвердить расходы - критически важно для ФЛП на общей системе и плательщиков НДС;
- Подтвердить происхождение товара - иначе товар считается неучтенным;
- Объяснить банку, откуда деньги, если сработал финансовый мониторинг;
- Защитить свои интересы в суде или в споре с клиентом, если тот утверждает, что не получал услугу.
Миф «ФЛП не ведет бухучет, поэтому первичные документы не нужны»
Разберем этот миф по частям, потому что он действительно наполовину правдив - и именно поэтому так живуч.
Правда: Закон о бухучете №996-XIV на ФЛП не распространяется. В статье 2 этого Закона перечислено, на кого он распространяется: юридические лица, созданные в соответствии с законодательством Украины, филиалы и представительства иностранных юрлиц и операции по исполнению бюджетов. Физических лиц-предпринимателей в этом перечне нет.
Поэтому ФЛП не ведет бухгалтерский учет в классическом понимании и не подает финансовую отчетность.
Неправда, что документы не нужны. Обязанность иметь документы для ФЛП устанавливает не закон о бухучете, а Налоговый кодекс, пункт 44.1. Норма сформулирована жестко: налогоплательщики обязаны вести учет доходов, расходов и других показателей на основании первичных документов, а формировать показатели налоговой отчетности на основании данных, не подтвержденных документами, прямо запрещено.
Вывод: ФЛП ведет не бухгалтерский, а налоговый учет. Но первичные документы, подтверждающие цифры в декларации, нужны так же, как и предприятию. Разница лишь в том, что ФЛП не обязан делать бухгалтерские проводки, составлять баланс и отчет о финансовых результатах.
Обязательные реквизиты первичных документов ФЛП
Документ без необходимых реквизитов налоговая может не признать - и тогда операция для нее «не существует». Перечень обязательных реквизитов приведен в части 2 статьи 9 Закона №996-XIV и продублирован в пункте 2.3 Положения №88. Их шесть:
- название документа (формы) - «Акт оказанных услуг», «Расходная накладная» и т. д.;
- дата составления;
- наименование субъекта, от имени которого составлен документ;
- содержание и объем операции, единица измерения - в денежном и, по возможности, в натуральном выражении;
- должности и фамилии лиц, ответственных за проведение операции и правильность ее оформления;
- личная подпись или другие данные, позволяющие идентифицировать лицо.
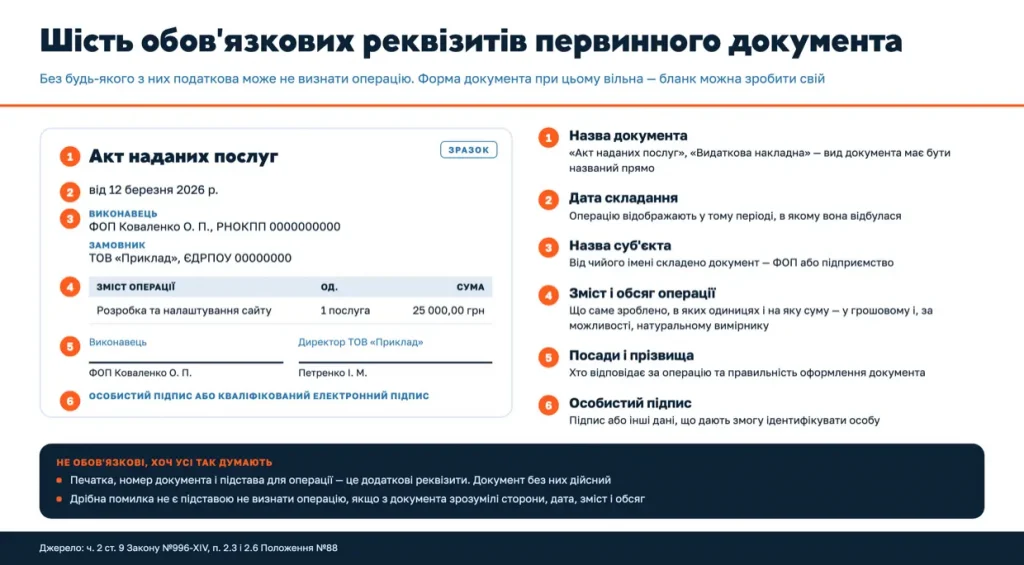
Форма - на ваш выбор. Документ может быть бумажным или электронным, это равноценные варианты. Использовать типовые бланки необязательно: можно создать собственный, главное - чтобы он содержал все шесть реквизитов (пункт 2.6 Положения №88).
Классическая ошибка - считать, что без печати или номера документ недействителен. Закон прямо относит печать, номер документа и основание для операции к дополнительным реквизитам, а не к обязательным. Аналогично действует правило о несущественных недостатках: небольшая ошибка не является основанием для непризнания операции, если документ позволяет идентифицировать стороны, дату, содержание и объем операции.
Новое с 1 апреля 2026: подпись заказчика в акте может быть не нужна
Это недавнее изменение, о котором пока почти нигде не пишут. Законом №4791-IX от 24.02.2026 часть 2 статьи 9 Закона №996-XIV дополнена новым абзацем:
если первичный документ содержит дату или период оказания услуг, выполнения работ или аренды, то отсутствие подписи со стороны заказчика или арендатора не является нарушением.
Но это работает только при одновременном соблюдении трех условий:
- в документе указана дата или период оказания услуги;
- такой порядок документирования прописан в письменном договоре;
- операция отражена в учете в периоде ее осуществления.
Исключение: норма не действует для операций, оплачиваемых за счет публичных средств, аренды государственного или коммунального имущества, договоров строительного подряда, проектно-изыскательских работ, а также пожертвований, благотворительной и гуманитарной помощи.
Что это дает на практике: если клиент месяцами не возвращает подписанный акт, закрыть период можно и без его подписи - при условии, что вы заранее прописали это в договоре. О том, какой именно документ выбрать для услуг, мы рассказывали в статье «Инвойс или акт выполненных работ».
Осторожно: отмененная норма, которую до сих пор цитируют
Во многих материалах вы прочитаете, что «первичный документ составляется во время проведения операции, а если это невозможно - сразу после ее завершения». Этой нормы больше нет: из Закона №996-XIV ее исключили еще Законом №1724-VIII от 03.11.2016, а из Положения №88 - в 2017 году.
Что действует вместо этого: операция должна быть отражена в том отчетном периоде, в котором она была осуществлена (часть 5 статьи 9 №996-XIV), а ответственность за несвоевременное составление документов несут те, кто их составил и подписал (часть 8 той же статьи). То есть «задним числом за прошлый год» - это уже риск, а не техническая мелочь.
Какие первичные документы должен иметь ФЛП
Конкретный набор зависит от того, чем вы занимаетесь. Вот основные группы:
| Что подтверждаем | Документы |
|---|---|
| Отношения с клиентом | Договор, публичная оферта, счет-фактура, инвойс |
| Факт оказания услуг / выполнения работ | Акт оказанных услуг, акт выполненных работ, отчет исполнителя |
| Продажа товара | Расходная накладная, товарный чек, фискальный чек, ТТН |
| Получение оплаты | Банковская выписка, фискальный чек, квитанция, платежная инструкция |
| Происхождение товара | Накладная от поставщика, таможенная декларация, акт закупки, чек |
| Расходы (общая система, НДС) | Накладные, акты, чеки, налоговые накладные, договоры аренды |
| Работа с зарубежными контрагентами | ВЭД-контракт, инвойс, банковская выписка, SWIFT-подтверждение |
| Наемные работники | Приказы, трудовые договоры, табели, ведомости начисления зарплаты |
Важно о языке. Согласно пункту 1.4 Положения №88 документы составляются на украинском языке, а документы на иностранном языке, являющиеся основанием для записей в учете, должны иметь упорядоченный аутентичный перевод. Для ФЛП, работающих с иностранными заказчиками, это означает: инвойс на английском языке стоит сопровождать переводом. Подробнее о валютных поступлениях - в статье «Как ФЛП принимать оплату в валюте».
Какой учет обязан вести ФЛП
Здесь есть ключевое отличие, которое путают чаще всего. Обязательная Книга учета доходов в прежнем виде отменена с 2021 года - регистрировать ее в налоговой больше не нужно. Но обязанность вести учет осталась, просто его форма изменилась.
| Кто | Что учитывает | В какой форме |
|---|---|---|
| ФЛП 1 и 2 группы | Только доходы, помесячно | Произвольная форма (тетрадь, Excel, приложение) |
| ФЛП 3 группы без НДС | Только доходы, помесячно | Произвольная форма |
| ФЛП 3 группы с НДС | Доходы и расходы | Типовая форма Минфина (приказ №261) |
| ФЛП на общей системе | Доходы и расходы + документы о происхождении товара | Типовая форма Минфина (приказ №261) |
Эти правила установлены пунктом 296.1 НКУ для плательщиков единого налога и пунктом 177.10 НКУ для общей системы. Типовая форма утверждена приказом Минфина от 13.05.2021 №261. Учет можно вести в бумажном и/или электронном виде, в том числе через Электронный кабинет.
Главная ловушка. «Произвольная форма» звучит как «можно ничего не делать». На самом деле это касается только формы учета доходов. Пункт 44.1 НКУ действует для всех без исключения: каждая сумма дохода должна быть подтверждена документом. То есть запись в тетради - это учет, а накладная или акт, на основании которых она сделана, - это первичные документы, и одно не заменяет другое. Подробнее об учете доходов - в материале «Книга учета доходов ФЛП».
Товарный учет: для кого обязателен и почему это отдельная история
Если вы торгуете товаром, помимо обычных первичных документов может возникать еще одна обязанность - учет товарных запасов. Ее устанавливает пункт 12 статьи 3 Закона о РРО №265/95-ВР.
Закон построен «наоборот»: обязанность возложена на всех, а затем из нее исключена одна категория -
ФЛП - плательщики единого налога, которые не являются плательщиками НДС. Поэтому вести товарный учет обязаны:
- ФЛП - плательщики НДС (любая группа);
- ФЛП на общей системе - даже без НДС, поскольку освобождение предусмотрено только для плательщиков единого налога;
- ФЛП - плательщики единого налога без НДС, если торгуют: технически сложными бытовыми товарами, подлежащими гарантийному ремонту; лекарственными средствами и изделиями медицинского назначения; ювелирными и бытовыми изделиями из драгоценных металлов; драгоценными камнями, камнями органогенного образования и полудрагоценными камнями.
Что такое товарный учет на практике. Это две вещи вместе: Форма учета (журнал поступления и выбытия товара) плюс подшитые к ней первичные документы. Порядок утвержден приказом Минфина от 03.09.2021 №496. Форму ведут на бумаге или в электронном виде, а первая запись - это описание остатков на дату возникновения обязанности вести такой учет.
Правило, которое дорого обходится: нет документа - не продавай
Приказ №496 содержит две нормы, о которых предприниматели узнают уже во время проверки.
Первая: данные о поступлении товара вносятся в Форму учета до начала его реализации. То есть сначала документ и запись - затем продажа, а не наоборот.
Вторая: Форма учета и первичные документы должны храниться непосредственно в месте продажи - до момента выбытия последней единицы товара, указанной в этом документе. Продажа товара, на который в месте продажи нет документа или записи в Форме, прямо запрещена.
Послабление: если оригиналов на месте нет, инспектору можно предоставить копии с последующим предъявлением оригиналов до окончания проверки. Это помогает, когда документы находятся у бухгалтера, а не в магазине. О кассовой дисциплине мы отдельно писали в статье «РРО при безналичной оплате».
Кто может требовать первичные документы ФЛП
Не только налоговая - и это часто становится сюрпризом.
1. Налоговая. Право запрашивать и изучать первичные документы во время проверок прямо предусмотрено подпунктом 20.1.6 НКУ. Что такое проверка и как к ней подготовиться - в материале «Налоговые проверки».
2. Банк - в рамках финансового мониторинга. Согласно части 7 статьи 11 Закона №361-IX банк имеет право истребовать, а клиент обязан предоставить информацию и официальные документы для надлежащей проверки - в том числе о происхождении средств. Именно поэтому договор и акт часто спасают счет от блокировки. Подробнее - «Финмониторинг ФЛП: блокировка счета».
3. Контрагент. Клиент - юридическое лицо не сможет отнести стоимость вашей услуги к расходам без документа, поэтому потребует акт со всеми реквизитами. Правильное назначение платежа здесь работает в паре с первичными документами.
4. Суд. В споре о неоплате или некачественно оказанной услуге договор и подписанный акт - основные доказательства.
Сколько хранить документы
Здесь в интернете чаще всего встречается устаревшая информация. Единого срока «1095 дней для всех» больше нет - в 2023 году пункт 44.3 НКУ переписали и установили разные сроки.
| Срок | Для кого / каких документов |
|---|---|
| 2555 дней (7 лет) | Документы по трансфертному ценообразованию, контролируемым иностранным компаниям, выплатам нерезидентам |
| 1825 дней (5 лет) | Первичные документы юридических лиц, в том числе ООО на едином налоге |
| 1095 дней (3 года) | Все остальные документы - сюда относятся ФЛП как на едином налоге, так и на общей системе |
| 1095 дней (3 года) | Документы по неналоговому законодательству, соблюдение которого контролирует ГНС (РРО, наличные расчеты, разрешительные документы) |
Для ФЛП это 3 года. Логика простая: в пунктах о 7 и 5 годах ФЛП не упоминаются - там речь идет о юридических лицах, поэтому для предпринимателя применяется общий подпункт 44.3.3.
Есть два нюанса, из-за которых реальный срок оказывается дольше. Во-первых, отсчет идет не от даты документа, а со дня подачи отчетности, в которой он «сработал» (а если отчет не подали - с предельного срока подачи). Во-вторых, сроки продлеваются на период приостановления отсчета срока давности, а во время военного положения этот отсчет приостанавливался.
Практический вывод: 3 года (1095 дней) - это минимум, а не максимум, и документы лучше хранить дольше.
Отдельно: если документы относятся к предмету проверки, административного обжалования или судебного спора, их нужно хранить до завершения дела - даже если общий срок уже истек (пункт 44.4 НКУ).
Что будет, если документов нет: штрафы и последствия
Последствий три, и самое дорогое из них - не штраф.
| Нарушение | Санкция | Норма |
|---|---|---|
| Необеспечение хранения документов или непредоставление их налоговой | 1020 грн | ст. 121.1 НКУ |
| То же нарушение повторно в течение года | 2040 грн | ст. 121.1 НКУ |
| Непредоставление документов по запросу налоговой | 1 минимальная зарплата за каждый факт | ст. 121.2 НКУ |
| Непредоставление документов по запросу по отдельным основаниям | 5 минимальных зарплат за каждый факт | ст. 121.2 НКУ |
| Продажа товаров, не учтенных в установленном порядке | Стоимость неучтенных товаров по ценам реализации, но не менее 170 грн | ст. 20 Закона №265/95-ВР |
Важное уточнение о штрафе за товарный учет. Очень часто пишут о «двойной стоимости» неучтенного товара. Это устаревшая информация: двойной размер отменили еще Законом №128-IX от 20.09.2019. Действующая редакция статьи 20 предусматривает санкцию в размере стоимости таких товаров по ценам реализации, но не менее 10 необлагаемых минимумов, то есть 170 грн.
А теперь самое дорогое. Согласно пункту 44.6 НКУ, если вы не предоставили документы до окончания проверки, независимо от причин, считается, что этих документов вообще не было на момент составления отчетности.
Последствие: налоговая исключает ваши расходы или признает поступление неподтвержденным доходом и доначисляет налог со штрафом и пеней. Эти суммы в разы превышают 1020 грн.
Но есть вторая попытка. Если предоставить документы вместе с возражениями после проверки, но до принятия решения, контролирующий орган обязан их учесть. Еще одна полезная норма - пункт 44.7 НКУ: если проверяющий отказывается принимать ваши документы, их можно отправить письмом с описью вложения.
Хотите, чтобы первичные документы велись без вашего участия?
Бухгалтеры buh.ua возьмут на себя учет доходов и расходов, подготовят шаблоны документов, наладят электронный документооборот и будут сопровождать вас во время проверки или при запросе банка.
Что делать, если документы утеряны
Пожар, затопление, кража ноутбука, сбой диска, последствия обстрела - алгоритм прописан в пункте 44.5 НКУ, и нарушать установленные им сроки нельзя.
- 5 дней со дня события - письменно уведомить налоговую по месту учета, приложив документы, подтверждающие событие (справку о пожаре, выписку о регистрации уголовного производства и т. д.);
- 90 календарных дней со дня, следующего за днем поступления уведомления, - восстановить документы;
- проверку в это время могут перенести, но не более чем на 120 дней.
Что будет, если не восстановить: документы будут считаться отсутствовавшими на момент составления отчетности - с теми же последствиями, которые описаны выше. Повторная утрата после использования права на восстановление приводит к тому же результату.
Отдельно о войне. Для налогоплательщиков, которые работали на территориях активных боевых действий или на временно оккупированных территориях и не могут предъявить первичные документы, в подразделе 10 раздела XX НКУ предусмотрены специальные правила подтверждения данных отчетности как исключение из статьи 44. Если это ваш случай - не молчите, а воспользуйтесь этой нормой.
Где взять первичные документы ФЛП
Чаще всего документов нет не потому, что ФЛП не хочет их оформлять, а потому, что непонятно, кто должен их составить.
- Вы сами - акт оказанных услуг, расходная накладная, счет. Типовой бланк необязателен: можно создать собственный шаблон с шестью обязательными реквизитами и использовать его постоянно;
- Поставщик - накладная, счет, чек. Просите документ в момент покупки, а не в конце года: потом найти продавца бывает невозможно;
- Банк - выписка по счету, платежные инструкции, SWIFT-подтверждения;
- Платформа или маркетплейс - отчеты, инвойсы, подтверждения выплат; их стоит выгружать ежемесячно, поскольку доступ к старым периодам часто закрывается;
- Таможня - таможенная декларация при импорте товара.
Электронный документооборот упрощает все это в разы: документ подписывается электронной подписью, мгновенно отправляется контрагенту и не теряется. Электронные первичные документы полностью равноценны бумажным.
5 ошибок ФЛП, которые дорого обходятся
1. Считать чек или выписку достаточным доказательством. Выписка показывает, что деньги поступили, но не показывает за что. Без договора и акта налоговая может расценить поступление как доход без подтвержденного основания, а банк - как подозрительную операцию.
2. Собирать документы раз в год. К концу года часть контрагентов уже не отвечает, платформы закрыли доступ к старым отчетам, а «дооформить задним числом» - это риск: за несвоевременное составление документов отвечают те, кто их подписал.
3. Путать учет доходов и первичные документы. Запись в тетради или таблице - это учет. Документ, на основании которого сделана эта запись, - это первичный документ. Налоговой нужны и то и другое.
4. Хранить документы на товар не в месте продажи. Для тех, кто обязан вести товарный учет, документы должны находиться именно в магазине, пока не продан последний товар из накладной.
5. Исправлять документы «как получится». Подчистки и неоговоренные исправления запрещены. Правильно - зачеркнуть одной чертой так, чтобы можно было прочитать исправленное, написать правильный текст, сделать отметку «исправлено», поставить подписи тех, кто подписывал документ, и дату. А в документах по кассовым и банковским операциям и операциям с ценными бумагами исправления вообще не допускаются - такой документ переоформляют.
FAQ: самые распространенные вопросы о первичных документах ФЛП
Нужны ли первичные документы ФЛП 2 группы без наемных работников?
Да. Группа и наличие работников не освобождают от требований пункта 44.1 НКУ: каждая сумма дохода должна быть подтверждена документом. Разница лишь в том, что ФЛП 1, 2 групп и 3 группы без НДС ведут учет доходов в произвольной форме, а расходы вообще не учитывают.
Обязательно ли ставить печать на акте или накладной?
Нет. Печать относится к дополнительным, а не обязательным реквизитам. Документ без печати действителен, если в нем есть все шесть обязательных реквизитов, предусмотренных статьей 9 Закона №996-XIV.
Сколько лет ФЛП должен хранить документы?
Минимум 1095 дней (3 года) - это предусмотрено подпунктом 44.3.3 НКУ. Срок исчисляется не с даты документа, а со дня подачи отчетности, в которой этот документ был использован. Из-за приостановления отсчета срока давности фактический срок может быть дольше, поэтому 3 года - это минимум.
Можно ли хранить документы только в электронном виде?
Да. Электронные первичные документы равноценны бумажным. Требование одно: хранить их в форме, позволяющей проверить целостность, и не меньше срока, установленного для бумажных документов. Если документ изначально был бумажным - скан не заменяет оригинал, поэтому оригинал также стоит сохранить.
Клиент не подписывает акт. Что делать?
С 1 апреля 2026 года отсутствие подписи заказчика в акте на оказание услуг, выполнение работ или аренду не является нарушением, если в документе указана дата или период, такой порядок прописан в письменном договоре, а операция отражена в периоде ее осуществления. Поэтому самое простое решение - заранее включить соответствующий пункт в договор.
Должен ли ФЛП на едином налоге вести учет товаров?
Если он не является плательщиком НДС и не торгует технически сложными бытовыми товарами, подлежащими гарантийному ремонту, лекарственными средствами и изделиями медицинского назначения, ювелирными изделиями из драгоценных металлов, драгоценными или полудрагоценными камнями - нет. В остальных случаях, а также для ФЛП на общей системе, товарный учет обязателен.
Что делать, если налоговая запрашивает документы за период, с которого уже прошло 3 года?
Сначала проверьте, действительно ли срок истек: отсчет идет со дня подачи отчетности и продлевается на периоды приостановления срока давности. Если срок действительно истек, обязанности хранить документы уже нет, но письменно ответить на запрос все равно необходимо - иначе возможен штраф по пункту 121.2 НКУ.
Вывод
Первичные документы - это не бюрократия ради бюрократии, а единственный способ доказать, что ваш доход законен, а расходы реальны. ФЛП действительно не ведет бухгалтерский учет по Закону №996-XIV, но Налоговый кодекс требует от него документального подтверждения каждой цифры в отчетности - и именно на этом основываются доначисления во время проверок.
Минимум, который должен быть у каждого ФЛП: договор или оферта, счет, акт или накладная, банковская выписка и документы на товар. Хранить - не менее 3 лет после подачи отчетности. Оформлять - своевременно, с шестью обязательными реквизитами, а не «в конце года, когда вспомним».
Штраф за отсутствие документов небольшой - 1020 грн. Но настоящая цена - это исключенные расходы, доначисленный налог, штраф и пеня, а для торговли еще и санкция в размере стоимости неучтенного товара. Если не уверены, что ваши документы выдержат проверку - лучше привести учет в порядок заранее, чем восстанавливать его за 90 дней под давлением сроков.
Хотите заниматься бизнесом, а не документами?
Передайте бухгалтерию команде buh.ua. Мы организуем работу с первичными документами, будем вести учет, контролировать отчетность и поможем пройти проверки без лишнего стресса.