Переводы с карты на карту в 2026 году: когда налоговая может доначислить налог

Переводы с карты на карту стали главной темой для страшилок: то «налоговая видит каждый перевод», то «больше 100 тысяч в месяц уже нельзя», то «за перевод другу придется платить 23%». Большинство людей даже не подозревает, что в Налоговом кодексе вообще нет понятия «перевод между физлицами». Налогом облагается не движение денег по карте, а основание платежа: подарок, заем или оплата за товар.
Хорошая новость - большинство переводов между обычными людьми вообще не облагается налогами. Разберем по нормам: когда перевод безопасен, когда становится доходом, сколько налога нужно платить и что государство реально видит.
Нужно ли платить налог с перевода на карту
Начнем с основ. Согласно статье 163 Налогового кодекса объектом налогообложения является доход, а не операция по счету. Налоговый кодекс не содержит отдельных правил именно для переводов между физическими лицами. Поэтому отдельного "налога на переводы с карты на карту" также не существует.
Поэтому логика проста: банковский перевод - это лишь способ передать деньги. Налоговые последствия определяются тем, за что эти деньги переданы.
Один и тот же перевод на 20 000 грн может быть не облагаемым налогом подарком от отца, беспроцентным займом от друга или облагаемой налогом оплатой за услугу.
Когда перевод не является доходом
Именно здесь проходит главная граница. Пока перевод не связан с оплатой товара, работы или услуги, налога может не быть. Но если деньги стали оплатой за что-либо - возникает доход. Есть три типичные ситуации, в которых налогов вообще нет. На них приходится большинство бытовых переводов.
О родственниках важная деталь. Нулевая ставка действует для первой и второй степени родства, и этот перечень является закрытым. В него не входят: теща и тесть, свекор и свекровь, невестка и зять, тетя и дядя, двоюродные родственники, прабабушки и прадедушки, а также незарегистрированный партнер. Для них действует другая ставка.
О займе. Если он выдан под проценты, сами проценты для того, кто одолжил деньги, являются доходом и облагаются налогом. Основная сумма займа при этом не облагается налогом в любом случае.
Сколько налогов с перевода: сводная таблица
Теперь рассмотрим каждое основание отдельно. Ставки указаны вместе: налог на доходы плюс военный сбор.
| За что перевод | Налог | Кто декларирует |
|---|---|---|
| Подарок от родственника первой или второй степени родства | 0% | Декларация не подается |
| Подарок от другого физлица (тетя, друг, партнер) | 5% + 5% | Получатель самостоятельно |
| Подарок от нерезидента или нерезиденту | 18% + 5% | Получатель самостоятельно |
| Заем и его возврат | Налога нет | Никто |
| Оплата за услугу или работу | 18% + 5% | Получатель самостоятельно |
| Продажа своей вещи (кроме автомобиля) | 5% + 5% | Продавец самостоятельно |
| Первый за год легковой автомобиль, мотоцикл или мопед | 0% | Декларация не подается |
| Второй за год | 5% + 5% | Продавец самостоятельно |
| Третий и последующие | 18% + 5% | Продавец самостоятельно |
*Ставки действуют по состоянию на 2026 год
Главное из таблицы: налог на переводы между физическими лицами зависит не от суммы перевода, а от его основания. Миллион от отца - ноль налога, тысяча за выполненную работу - уже облагаемый налогом доход.
Почему льгота на подарки не действует для денежных переводов
Это самая распространенная ошибка в материалах на эту тему, и она может дорого обойтись. В Кодексе действительно есть норма, согласно которой стоимость подарков до 25% минимальной зарплаты не облагается налогом. В 2026 году это 2 161,75 грн.
Но в этой же норме есть прямое исключение: «за исключением денежных выплат в любой сумме». То есть на деньги льгота вообще не распространяется.
Лимит 2 161,75 грн действует только для неденежных подарков - вещи, набора, сертификата на товар. Практический вывод: для денежных переводов между людьми необлагаемого минимума не существует. Либо 0% от близкого родственника, либо 5% плюс 5% со всей суммы от любого другого человека.
Когда перевод становится облагаемым налогом доходом
Граница проходит там, где появляется встречное предоставление: деньги поступили не просто так, а за товар, услугу или работу.
- Разовый случай. Продали старый велосипед соседу, сделали кому-то дизайн, подвезли кого-то за деньги - это доход физлица. Налог рассчитывает и уплачивает сам получатель, покупатель ничего не удерживает.
- Систематические поступления - это уже другая история. Если вы регулярно продаете, размещаете объявления и постоянно получаете оплату, такая деятельность имеет признаки предпринимательской.
Здесь важно недавнее изменение, которого еще нет в большинстве материалов. Раньше определение предпринимательства брали из статьи 42 Хозяйственного кодекса, но этот кодекс утратил силу 28 августа 2025 года. Действующее определение теперь содержится в Законе №4196-IX, а обязанность зарегистрироваться устанавливает часть 2 статьи 50 Гражданского кодекса.
Не уверены, стали ли ваши продажи предпринимательской деятельностью?
Бухгалтеры buh.ua оценят ваши поступления, рассчитают риск доначислений и подскажут, нужен ли ФЛП именно в вашей ситуации - до того, как вопросы возникнут у налоговой.
Какой штраф за систематические продажи без ФЛП
Систематическая деятельность без регистрации подпадает под статью 164 Кодекса об административных правонарушениях.
| Ситуация | Штраф в 2026 году | Дополнительно |
|---|---|---|
| Впервые | 17 000 - 34 000 грн | Возможна конфискация товара, оборудования и выручки |
| Повторно в течение года или доход более 1 664 000 грн | 34 000 - 85 000 грн | Конфискация |
*Суммы рассчитаны исходя из необлагаемого минимума 17 грн для определения размера штрафа и 1 664 грн для квалификации «дохода в крупных размерах».
Риск не ограничивается штрафом: отдельно доначислят налог на доходы 18% и военный сбор 5% со всей выявленной суммы, плюс штраф за неуплату и пеню. Если продажи стали регулярными, дешевле зарегистрировать ФЛП, чем рассчитывать риски. Когда именно стоит это делать - разбирали отдельно в материале о регистрации ФЛП.
Какую группу выбрать для регулярных продаж - сравнивали в материале о выборе между второй и третьей группами.
Видит ли налоговая ваши переводы с карты на карту
Здесь важно не путать две разные вещи: финансовый мониторинг банков и полномочия налоговой. Это разные механизмы, которые работают по-разному.
Финансовый мониторинг и порог 400 000 грн
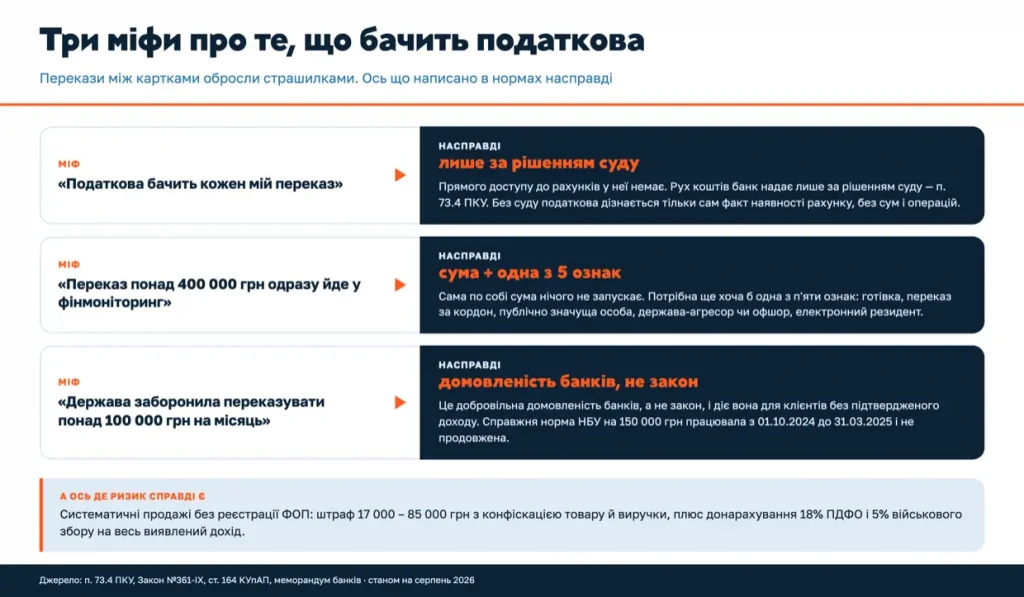
Порог в 400 000 грн действительно существует - он установлен Законом №361-IX. Но сама по себе сумма ничего не запускает. Операция становится пороговой, только если вместе с суммой есть хотя бы один из пяти признаков: наличные, перевод за границу, публично значимое лицо, государство-агрессор или офшор, электронный резидент.
Обычный перевод между двумя украинцами внутри страны не имеет ни одного из этих признаков - под обязательный финмониторинг он не подпадает даже при крупной сумме. Отдельно действует другое правило: банк может признать операцию подозрительной независимо от суммы. Тогда он сообщает Госфинмониторингу - другой службе, а не налоговой.
Как это выглядит на практике, мы разбирали в статье о финмониторинге.
Лимит 100 000 грн в месяц - это не закон
Самое распространенное заблуждение по этой теме. Лимит существует, но это добровольная договоренность банков между собой, а не норма законодательства.
Банки подписали меморандум и обязались устанавливать ограничения для клиентов без документально подтвержденного дохода: до 100 000 грн в месяц для обычного уровня риска и до 50 000 грн для высокого.
Для клиентов с подтвержденным доходом лимит не применяется - зарплатные клиенты и те, кто может показать источник средств, под него не подпадают. Переводы между собственными счетами тоже не учитываются.
А вот настоящая норма НБУ существовала и уже прекратила действие. Ограничение в 150 000 грн в месяц действовало с 1 октября 2024 года до 31 марта 2025 года, и Национальный банк его не продлил. Поэтому формулировка «государство запретило переводить более 100 тысяч» некорректна. Государство такого запрета не устанавливало.
По каким признакам банк считает перевод подозрительным
Банк смотрит не на сумму, а на поведение. Перечень индикаторов утвержден постановлением НБУ, но конкретные пределы каждый банк устанавливает самостоятельно.
- операции не соответствуют риск-профилю клиента - возрасту, профессии, заявленным доходам;
- деньги проходят «транзитом»: поступили и сразу ушли, остаток на начало и конец дня незначительный;
- много мелких поступлений объединяются и одной крупной суммой переводятся другому лицу;
- объем операций более чем вдвое превышает сумму, которую клиент сам указал при открытии счета;
- клиент не может объяснить, откуда деньги и за что они получены.
Именно поэтому в разных банках пороги срабатывания отличаются. Один банк запросит документы при 30 тысячах, другой не обратит внимания и на 200. Что делать, если счет уже заблокировали, - в статье о блокировке счета.
Продажа собственных подержанных вещей: неудобная правда
Здесь придется сказать прямо, потому что в интернете это почти всегда подают неправильно. Нормы об освобождении от налога при продаже собственных подержанных вещей в Кодексе нет. Формально доход от продажи любого движимого имущества - одежды, мебели, техники, детских вещей - облагается по ставке 5% плюс 5% военного сбора, и продавец самостоятельно его декларирует.
Единственное реальное исключение касается транспорта: первый проданный за год легковой автомобиль, мотоцикл или мопед не облагается налогом, второй - 5%, третий и последующие - 18%.
Нюанс, который стоит понимать. Когда человек продает старую вещь дешевле, чем покупал, экономической выгоды нет. Но Кодекс говорит именно о «доходе от продажи», а не о разнице между ценами, и прямой нормы об освобождении в нем нет.
Как задекларировать доход от перевода и в какие сроки
Если перевод оказался облагаемым налогом доходом, а плательщик - обычный человек, а не компания, то все обязанности ложатся на получателя.
- до 1 мая следующего года - подать декларацию об имущественном состоянии и доходах;
- до 1 августа следующего года - уплатить налог по этой декларации.
Когда декларацию подавать не нужно: если доход не облагается налогом или облагается по нулевой ставке. То есть за подарок от родителей или за первый проданный автомобиль отчитываться не нужно. Как заполняется сама декларация об имущественном состоянии и доходах, разбирали пошагово.
Указывайте в назначении платежа основание: «подарок», «возврат долга», «за обучение дочери». Это снимает половину вопросов и у банка, и у налоговой. О формулировках - в материале о назначении платежа.
Если вы уже ФЛП, отдельно важно не смешивать личные поступления с предпринимательскими - когда собственные средства на счете становятся доходом, разбирали в статье «Собственные деньги на счете ФЛП».
FAQ: вопросы о переводах с карты на карту
Нужно ли платить налог за перевод от родителей?
Нет. Деньги от родителей, мужа или жены, детей, родных братьев и сестер, бабушек, дедушек и внуков облагаются налогом по нулевой ставке, и сумма значения не имеет. Декларацию по такому переводу подавать не нужно.
Сколько можно переводить без налогов?
Для переводов между физическими лицами закон не устанавливает необлагаемую налогом сумму. Налог зависит не от размера перевода, а от его основания. Ограничения по сумме в Кодексе вообще нет. Налог зависит не от суммы, а от основания перевода: от близкого родственника - 0% при любой сумме, от постороннего человека в виде подарка - 5% плюс 5% со всей суммы, без необлагаемого минимума.
Действует ли лимит 100 тысяч гривен в месяц?
Это не закон, а добровольная договоренность банков. Она касается клиентов без документально подтвержденного дохода. Регуляторное ограничение НБУ в 150 тысяч действительно существовало, но действовало только с 1 октября 2024 года до 31 марта 2025 года и продлено не было.
Видит ли налоговая мои переводы с карты на карту?
Нет, прямого доступа к счетам у налоговой нет. Информацию о движении средств банк предоставляет только по решению суда. Без суда налоговая может узнать только сам факт наличия счета.
Нужно ли платить налог за заем другу?
Нет. Основная сумма займа не является доходом ни для того, кто дает деньги, ни для того, кто их получает и возвращает. Налогом облагаются только проценты, если заем процентный.
Что будет, если регулярно продавать вещи на OLX?
Систематические продажи имеют признаки предпринимательской деятельности и требуют регистрации. Без ФЛП это административное правонарушение: штраф от 17 000 грн с возможной конфискацией товара и выручки, плюс доначисление налога на весь выявленный доход. Отдельно стоит следить за будущими правилами для маркетплейсов - о них в статье о налоге на цифровые платформы.
Облагается ли налогом продажа собственных подержанных вещей?
Формально да: нормы об освобождении в Кодексе нет, ставка составляет 5% плюс 5% военного сбора. Исключение одно - первый проданный за год легковой автомобиль, мотоцикл или мопед налогом не облагается.
Вывод
Сам перевод с карты на карту между физическими лицами не создает налоговых обязательств. Налог на переводы возникает только тогда, когда налогообложению подлежит сам доход, стоящий за таким переводом. В Налоговом кодексе нет такого объекта налогообложения, и это главное, что стоит запомнить. Значение имеет основание: подарок от близкого родственника - 0% при любой сумме, подарок от постороннего человека - 5% плюс 5%, заем - без налога, оплата за товар или услугу - 18% плюс 5%.
Государство не отслеживает каждый перевод. Движение средств по счету налоговая видит только по решению суда, а нормы об отчетности банков по переводам физических лиц вообще не существует. Реальный риск находится в другом - в систематических продажах без регистрации. Именно в этом случае возникают и штраф от 17 тысяч гривен, и доначисление налога на весь доход.
Не знаете, нужно ли декларировать ваши поступления?
Специалисты buh.ua разберут ваши переводы по основаниям, рассчитают, что действительно подлежит налогообложению, и при необходимости подготовят декларацию - без лишних налогов и риска доначислений.