Первинні документи ФОП у 2026: які потрібні, скільки зберігати і що буде без них

Первинні документи ФОП - тема, яку підприємці згадують надто пізно: коли податкова вже прийшла з перевіркою, банк заблокував рахунок і просить пояснити походження коштів, а покупець вимагає документ на товар. До цього моменту здається, що достатньо виписки з рахунку та чеків. Насправді ні.
Головне непорозуміння звучить так: «ФОП не веде бухгалтерський облік, отже первинка мені не потрібна». Перша частина цієї фрази - правда. Друга - ні, і саме вона коштує підприємцям тисяч гривень штрафів і донарахованих податків. Розберемо, які документи ФОП зобов'язаний мати насправді, скільки їх зберігати, хто має право їх вимагати і що буде, якщо їх немає.
Що таке первинний документ простими словами
Більшість підприємців навіть не підозрює, що первинний документ потрібен майже під кожну господарську операцію - навіть якщо вони працюють без бухгалтера.
Первинний документ - це документ, який містить відомості про господарську операцію. Таке визначення дає стаття 1 Закону «Про бухгалтерський облік та фінансову звітність в Україні» №996-XIV.
Простіше кажучи, це паперовий або електронний слід кожної вашої операції: що ви продали, кому, за скільки, коли і на якій підставі. Договір, рахунок, накладна, акт, інвойс, чек, банківська виписка - усе це первинка.
Навіщо вона потрібна ФОП?
- Підтвердити дохід - щоб податкова не донарахувала податок на всі надходження підряд;
- Підтвердити витрати - критично для ФОП на загальній системі та платників ПДВ;
- Підтвердити походження товару - інакше товар вважається необлікованим;
- Пояснити банку, звідки гроші, коли спрацював фінансовий моніторинг;
- Захиститися в суді чи в спорі з клієнтом, якщо той каже, що послугу не отримував.
Міф «ФОП не веде бухоблік, тому первинка не потрібна»
Розберемо цей міф по частинах, бо він справді наполовину правдивий - і саме тому такий живучий.
Правда: Закон про бухоблік №996-XIV на ФОП не поширюється. У статті 2 цього Закону перелічено, на кого він діє: юридичні особи, створені за законодавством України, філії та представництва іноземних юросіб і операції з виконання бюджетів. Фізичних осіб-підприємців у цьому переліку немає.
Тому ФОП не веде бухгалтерський облік у класичному розумінні й не подає фінансову звітність.
Неправда: що документи не потрібні. Обов'язок мати документи для ФОП встановлює не закон про бухоблік, а Податковий кодекс, пункт 44.1. Норма сформульована жорстко: платники податків зобов'язані вести облік доходів, витрат та інших показників на підставі первинних документів, а формувати показники податкової звітності на даних, не підтверджених документами, прямо заборонено.
Висновок: ФОП веде не бухгалтерський, а податковий облік. Але первинні документи під цифри в декларації потрібні так само, як і підприємству. Різниця лише в тому, що ФОП не зобов'язаний робити проведення, баланс і звіт про фінансові результати.
Обов'язкові реквізити первинних документів ФОП
Документ без потрібних реквізитів податкова може не визнати - і тоді операція для неї «не існує». Перелік обов'язкових реквізитів наведено у частині 2 статті 9 Закону №996-XIV та продубльовано в пункті 2.3 Положення №88. Їх шість:
- назва документа (форми) - «Акт наданих послуг», «Видаткова накладна» тощо;
- дата складання;
- назва суб'єкта, від імені якого складено документ;
- зміст та обсяг операції, одиниця виміру - у грошовому і, за можливості, у натуральному вимірнику;
- посади і прізвища осіб, відповідальних за операцію та правильність оформлення;
- особистий підпис або інші дані, що дають змогу ідентифікувати особу.
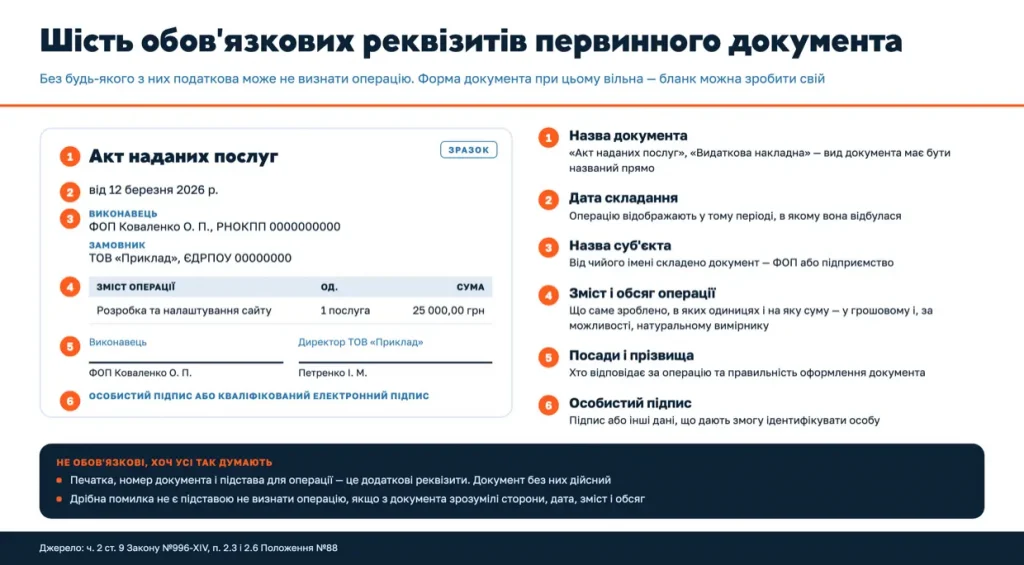
Форма - на ваш вибір. Документ може бути паперовим або електронним, це рівноцінні варіанти. Використовувати типові бланки не обов'язково: можна зробити власний, головне - щоб він містив усі шість реквізитів (пункт 2.6 Положення №88).
Класична помилка - вважати, що без печатки чи номера документ недійсний. Закон прямо відносить печатку, номер документа і підставу для операції до додаткових реквізитів, а не обов'язкових. Так само працює правило про неістотні недоліки: дрібна помилка не є підставою не визнати операцію, якщо документ дає змогу ідентифікувати сторони, дату, зміст і обсяг операції.
Нове з 1 квітня 2026: підпис замовника в акті може бути не потрібен
Це свіжа зміна, якої ще майже ніде немає. Законом №4791-IX від 24.02.2026 частину 2 статті 9 Закону №996-XIV доповнено новим абзацом:
якщо первинний документ містить дату або період надання послуг, виконання робіт чи оренди, то відсутність підпису з боку замовника або орендаря не є порушенням.
Але це працює лише за трьох умов одночасно:
- у документі вказано дату або період послуги;
- такий порядок документування прописано в письмовому договорі;
- операцію відображено в обліку в періоді її здійснення.
Виняток: норма не діє для операцій, що оплачуються за рахунок публічних коштів, для оренди державного чи комунального майна, договорів будівельного підряду, проектно-вишукувальних робіт, а також пожертв, благодійної та гуманітарної допомоги.
Що це дає на практиці: якщо клієнт місяцями не повертає підписаний акт, закрити період можна й без його підпису - за умови, що ви заздалегідь прописали це в договорі. Про те, який саме документ обрати для послуг, ми розбирали у статті «Інвойс чи акт виконаних робіт».
Обережно: скасована норма, яку досі цитують
У багатьох матеріалах ви прочитаєте, що «первинний документ складається під час операції, а якщо це неможливо - одразу після її закінчення». Цієї норми більше немає: із Закону №996-XIV її виключили ще Законом №1724-VIII від 03.11.2016, а з Положення №88 - у 2017 році.
Що діє натомість: операція має бути відображена в тому звітному періоді, в якому вона здійснена (частина 5 статті 9 №996-XIV), а відповідальність за несвоєчасне складання документів несуть ті, хто їх склав і підписав (частина 8 тієї ж статті). Тобто «заднім числом за минулий рік» - це вже ризик, а не технічна дрібниця.
Які первинні документи повинен мати ФОП
Конкретний набір залежить від того, чим ви займаєтесь. Ось базові групи:
| Що підтверджуємо | Документи |
|---|---|
| Відносини з клієнтом | Договір, публічна оферта, рахунок-фактура, інвойс |
| Факт надання послуг / робіт | Акт наданих послуг, акт виконаних робіт, звіт виконавця |
| Продаж товару | Видаткова накладна, товарний чек, фіскальний чек, ТТН |
| Отримання оплати | Банківська виписка, фіскальний чек, квитанція, платіжна інструкція |
| Походження товару | Накладна від постачальника, митна декларація, акт закупки, чек |
| Витрати (загальна система, ПДВ) | Накладні, акти, чеки, податкові накладні, договори оренди |
| Робота з-за кордону | ЗЕД-контракт, інвойс, банківська виписка, SWIFT-підтвердження |
| Наймані працівники | Накази, трудові договори, табелі, відомості нарахування зарплати |
Важливо про мову. За пунктом 1.4 Положення №88 документи складаються українською мовою, а документи іноземною мовою, які є підставою для записів в обліку, повинні мати впорядкований автентичний переклад. Для ФОП, які працюють з іноземними замовниками, це означає: інвойс англійською варто супроводжувати перекладом. Детальніше про валютні надходження - у статті «Як ФОП приймати оплату у валюті».
Який облік зобов'язаний вести ФОП
Тут ключова відмінність, яку плутають найчастіше. Обов'язкова Книга обліку доходів у старому вигляді скасована з 2021 року - реєструвати її в податковій більше не треба. Але обов'язок вести облік залишився, просто форма стала іншою.
| Хто | Що обліковує | У якій формі |
|---|---|---|
| ФОП 1 і 2 групи | Лише доходи, помісячно | Довільна форма (зошит, Excel, застосунок) |
| ФОП 3 група без ПДВ | Лише доходи, помісячно | Довільна форма |
| ФОП 3 група з ПДВ | Доходи і витрати | Типова форма Мінфіну (наказ №261) |
| ФОП на загальній системі | Доходи і витрати + документи про походження товару | Типова форма Мінфіну (наказ №261) |
Ці правила встановлено пунктом 296.1 ПКУ для єдинників і пунктом 177.10 ПКУ для загальної системи. Типову форму затверджено наказом Мінфіну від 13.05.2021 №261. Облік можна вести у паперовому та/або електронному вигляді, у тому числі через Електронний кабінет.
Головна пастка. «Довільна форма» звучить як «можна нічого не робити». Насправді це стосується лише форми запису доходів. Пункт 44.1 ПКУ діє для всіх без винятку: під кожну суму доходу має бути документ. Тобто запис у зошиті - це облік, а накладна чи акт під ним - це первинка, і одне не замінює інше. Докладніше про облік доходів - у матеріалі «Книга обліку доходів ФОП».
Товарний облік: кому обов'язковий і чому це окрема історія
Якщо ви торгуєте товаром, поверх звичайної первинки може вмикатися ще один обов'язок - облік товарних запасів. Його встановлює пункт 12 статті 3 Закону про РРО №265/95-ВР.
Закон побудований «навпаки»: обов'язок покладено на всіх, а потім з нього виведено одну категорію -
ФОП-єдинників, які не є платниками ПДВ. Тому вести товарний облік зобов'язані:
- ФОП - платники ПДВ (будь-яка група);
- ФОП на загальній системі - навіть без ПДВ, бо звільнення виписано тільки для платників єдиного податку;
- ФОП-єдинники без ПДВ, якщо торгують: технічно складними побутовими товарами, що підлягають гарантійному ремонту; лікарськими засобами та виробами медичного призначення; ювелірними та побутовими виробами з дорогоцінних металів; дорогоцінним, органогенного утворення та напівдорогоцінним камінням.
Що таке товарний облік на практиці. Це дві речі разом: Форма обліку (журнал надходження і вибуття товару) плюс підшиті до неї первинні документи. Порядок затверджено наказом Мінфіну від 03.09.2021 №496. Форму ведуть на папері або в електронному вигляді, а перший запис - це опис залишків на дату, коли виник обов'язок.
Правило, яке дорого коштує: немає документа - не продавай
Наказ №496 містить дві норми, про які підприємці дізнаються вже під час перевірки.
Перша: дані про надходження товару вносяться до Форми обліку до початку його реалізації. Тобто спочатку документ і запис - потім продаж, а не навпаки.
Друга: Форма обліку і первинні документи мають зберігатися безпосередньо в місці продажу - до моменту вибуття останньої одиниці товару з цього документа. Продаж товару, на який у точці немає документа або запису у Формі, прямо заборонено.
Пом'якшення: якщо оригіналів на місці немає, інспектору можна надати копії з подальшим пред'явленням оригіналів до закінчення перевірки. Це рятує, коли документи лежать у бухгалтера, а не в магазині. Про касову дисципліну ми окремо писали у статті «РРО при безготівковій оплаті».
Хто може вимагати первинні документи ФОП
Не лише податкова - і це часто стає сюрпризом.
1. Податкова. Право запитувати й вивчати первинні документи під час перевірок прямо передбачено підпунктом 20.1.6 ПКУ. Що таке перевірка і як до неї підготуватися - у матеріалі «Податкові перевірки».
2. Банк - у межах фінансового моніторингу. За частиною 7 статті 11 Закону №361-IX банк має право витребувати, а клієнт зобов'язаний подати інформацію та офіційні документи для належної перевірки - у тому числі щодо походження коштів. Саме тому договір та акт часто рятують рахунок від блокування. Докладніше - «Фінмоніторинг ФОП: блокування рахунку».
3. Контрагент. Клієнт-юрособа не поставить вашу послугу собі у витрати без документа, тому вимагатиме акт з усіма реквізитами. Правильне призначення платежу тут працює в парі з первинкою.
4. Суд. У спорі про несплату чи неякісну послугу договір і підписаний акт - основний доказ.
Скільки зберігати документи
Тут найпоширеніша застаріла інформація в інтернеті. Єдиного строку «1095 днів для всіх» більше немає - у 2023 році пункт 44.3 ПКУ переписали і зробили градацію.
| Строк | Для кого / яких документів |
|---|---|
| 2555 днів (7 років) | Документи з трансфертного ціноутворення, контрольованих іноземних компаній, виплат нерезидентам |
| 1825 днів (5 років) | Первинка юридичних осіб, у тому числі ТОВ на єдиному податку |
| 1095 днів (3 роки) | Усі інші документи - сюди потрапляють ФОП, і на єдиному податку, і на загальній системі |
| 1095 днів (3 роки) | Документи за неподатковим законодавством, яке контролює ДПС (РРО, готівка, дозвільні документи) |
Для ФОП це 3 роки. Логіка проста: у пунктах про 7 і 5 років ФОП не згадані - там ідеться про юридичних осіб, тож для підприємця працює загальний підпункт 44.3.3.
Два нюанси, через які реальний строк довший. По-перше, відлік іде не від дати документа, а від дня подання звітності, у якій він «спрацював» (а якщо звіт не подали - від граничного строку подання). По-друге, строки продовжуються на період зупинення відліку строку давності, а під час воєнного стану цей відлік зупинявся.
Практичний висновок: 3 роки (1095 днів) - це мінімум, а не максимум, і документи краще тримати довше.
Окремо: якщо документи стосуються предмета перевірки, адміністративного оскарження чи судового спору, їх треба зберігати до завершення справи - навіть якщо загальний строк уже минув (пункт 44.4 ПКУ).
Що буде, якщо документів немає: штрафи і наслідки
Наслідків три, і найдорожчий з них - не штраф.
| Порушення | Санкція | Норма |
|---|---|---|
| Незабезпечення зберігання документів або ненадання їх податковій | 1020 грн | ст. 121.1 ПКУ |
| Те саме повторно протягом року | 2040 грн | ст. 121.1 ПКУ |
| Неподання документів на запит податкової | 1 мінімальна зарплата за кожен факт | ст. 121.2 ПКУ |
| Неподання документів на запит з окремих підстав | 5 мінімальних зарплат за кожен факт | ст. 121.2 ПКУ |
| Продаж товарів, не облікованих у встановленому порядку | Вартість необлікованих товарів за цінами реалізації, але не менше 170 грн | ст. 20 Закону №265/95-ВР |
Важливе уточнення про товарний штраф. Дуже часто пишуть про «подвійну вартість» необлікованого товару. Це застаріла інформація: подвійний розмір скасували ще Законом №128-IX від 20.09.2019. Чинна редакція статті 20 передбачає санкцію у розмірі вартості таких товарів за цінами реалізації, але не менше 10 неоподатковуваних мінімумів, тобто 170 грн.
А тепер найдорожче. За пунктом 44.6 ПКУ, якщо ви не надали документи до закінчення перевірки, незалежно від причин, вважається, що цих документів не було взагалі на момент складання звітності.
Наслідок: податкова знімає ваші витрати або визнає надходження непідтвердженим доходом і донараховує податок зі штрафом та пенею. Ці суми в рази перевищують 1020 грн.
Але є друга спроба. Якщо подати документи разом із запереченнями після перевірки, але до прийняття рішення, контролюючий орган зобов'язаний їх врахувати. Ще одна корисна норма - пункт 44.7 ПКУ: якщо перевіряючий відмовляється приймати ваші документи, їх можна надіслати листом з описом вкладення.
Хочете, щоб первинка велася без вашої участі?
Бухгалтери buh.ua візьмуть на себе облік доходів і витрат, підготують шаблони документів, налагодять електронний документообіг і супроводжуватимуть вас під час перевірки чи запиту банку.
Що робити, якщо документи втрачено
Пожежа, затоплення, крадіжка ноутбука, збій диска, наслідки обстрілу - алгоритм прописано в пункті 44.5 ПКУ і порушувати його строки не можна.
- 5 днів з дня події - письмово повідомити податкову за місцем обліку, додавши документи, що підтверджують подію (довідка про пожежу, витяг про кримінальне провадження тощо);
- 90 календарних днів з дня, що настає за днем надходження повідомлення, - відновити документи;
- перевірку в цей час можуть перенести, але не більше ніж на 120 днів.
Що буде, якщо не відновити: документи вважатимуться відсутніми на момент складання звітності - з тими самими наслідками, що описані вище. Повторна втрата після використання права на відновлення дає той самий результат.
Окремо про війну. Для платників, які працювали на територіях активних бойових дій або на тимчасово окупованих територіях і не можуть пред'явити первинні документи, у підрозділі 10 розділу XX ПКУ передбачені спеціальні правила підтвердження даних звітності як виняток зі статті 44. Якщо це ваш випадок - не мовчіть, а користуйтеся цією нормою.
Де взяти первинні документи ФОП
Найчастіше документів немає не тому, що ФОП не хоче, а тому, що незрозуміло, хто їх має скласти.
- Ви самі - акт наданих послуг, видаткова накладна, рахунок. Типовий бланк не обов'язковий: можна зробити власний шаблон з шістьма обов'язковими реквізитами і використовувати його постійно;
- Постачальник - накладна, рахунок, чек. Просіть документ у момент купівлі, а не наприкінці року: потім знайти продавця буває неможливо;
- Банк - виписка по рахунку, платіжні інструкції, SWIFT-підтвердження;
- Платформа або маркетплейс - звіти, інвойси, підтвердження виплат; їх варто вивантажувати щомісяця, бо доступ до старих періодів часто закривається;
- Митниця - митна декларація при імпорті товару.
Електронний документообіг спрощує все це в рази: документ підписується електронним підписом, миттєво надсилається контрагенту і не губиться. Електронна первинка повністю рівноцінна паперовій.
5 помилок ФОП, які дорого коштують
1. Вважати чек або виписку достатнім доказом. Виписка показує, що гроші прийшли, але не показує за що. Без договору й акта податкова може трактувати надходження як дохід без підстав, а банк - як підозрілу операцію.
2. Збирати документи раз на рік. Наприкінці року частина контрагентів уже не відповідає, платформи закрили доступ до старих звітів, а «дооформити заднім числом» - це ризик: за несвоєчасне складання документів відповідають ті, хто їх підписав.
3. Плутати облік доходів і первинку. Запис у зошиті або таблиці - це облік. Документ під цим записом - це первинка. Податковій потрібні обидві речі.
4. Тримати документи на товар не в точці продажу. Для тих, хто зобов'язаний вести товарний облік, документи мають бути саме в магазині, доки не проданий останній товар з накладної.
5. Виправляти документи «як вийде». Підчистки й необумовлені виправлення заборонені. Правильно - закреслити однією рискою так, щоб можна було прочитати виправлене, написати правильний текст, зробити напис «виправлено», поставити підписи тих, хто підписував документ, і дату. А в документах щодо касових і банківських операцій та операцій з цінними паперами виправлення взагалі не допускаються - такий документ переоформлюють.
FAQ: найпоширеніші питання про первинні документи ФОП
Чи потрібні первинні документи ФОП 2 групи без найманих працівників?
Так. Група і наявність працівників не звільняють від пункту 44.1 ПКУ: під кожну суму доходу має бути документ. Різниця лише в тому, що 1, 2 групи і 3 група без ПДВ ведуть облік доходів у довільній формі, а витрати не обліковують взагалі.
Чи обов'язково ставити печатку на акті або накладній?
Ні. Печатка належить до додаткових, а не обов'язкових реквізитів. Документ без печатки є дійсним, якщо в ньому є всі шість обов'язкових реквізитів зі статті 9 Закону №996-XIV.
Скільки років ФОП має зберігати документи?
Мінімум 1095 днів (3 роки) - це підпункт 44.3.3 ПКУ. Строк рахується не від дати документа, а від дня подання звітності, у якій цей документ використано. Через зупинення відліку строку давності фактичний строк може бути довшим, тому 3 роки - це мінімум.
Чи можна зберігати документи лише в електронному вигляді?
Так. Електронні первинні документи рівноцінні паперовим. Вимога одна: зберігати їх у формі, що дає змогу перевірити цілісність, і не менше строку, встановленого для паперових. Якщо документ спочатку був паперовим - скан не замінює оригінал, тому оригінал теж варто зберегти.
Клієнт не підписує акт. Що робити?
З 1 квітня 2026 року відсутність підпису замовника в акті на послуги, роботи чи оренду не є порушенням, якщо в документі вказано дату або період, такий порядок прописано в письмовому договорі, а операція відображена в періоді її здійснення. Тому найпростіше рішення - заздалегідь внести відповідний пункт у договір.
Чи має ФОП на єдиному податку вести облік товарів?
Якщо він не платник ПДВ і не торгує технічно складними побутовими товарами з гарантійним ремонтом, ліками та виробами медичного призначення, ювелірними виробами з дорогоцінних металів чи дорогоцінним і напівдорогоцінним камінням - ні. У решті випадків, а також для ФОП на загальній системі, товарний облік обов'язковий.
Що робити, якщо податкова просить документи за період, який уже минув 3 роки?
Спершу перевірте, чи справді строк минув: відлік іде від подання звітності й продовжується на періоди зупинення строку давності. Якщо строк дійсно сплив, обов'язку зберігати документи вже немає, але відповісти на запит письмово все одно потрібно - інакше можливий штраф за пунктом 121.2 ПКУ.
Висновок
Первинка - це не бюрократія заради бюрократії, а єдиний спосіб довести, що ваш дохід законний, а витрати реальні. ФОП справді не веде бухгалтерський облік за Законом №996-XIV, але Податковий кодекс вимагає від нього документального підтвердження кожної цифри у звітності - і саме на цьому будуються донарахування під час перевірок.
Мінімум, який має бути в кожного ФОП: договір або оферта, рахунок, акт чи накладна, банківська виписка і документи на товар. Зберігати - щонайменше 3 роки після подання звітності. Оформлювати - вчасно, з шістьма обов'язковими реквізитами, а не «наприкінці року, як згадаємо».
Штраф за відсутність документів невеликий - 1020 грн. Але справжня ціна - це зняті витрати, донарахований податок, штраф і пеня, а для торгівлі ще й санкція у розмірі вартості необлікованого товару. Якщо не впевнені, що ваші документи витримають перевірку - краще привести облік у порядок заздалегідь, ніж відновлювати його за 90 днів під тиском строків.
Хочете займатися бізнесом, а не документами?
Передайте бухгалтерію команді buh.ua. Ми організуємо первинні документи, вестимемо облік, контролюватимемо звітність і допоможемо пройти перевірки без зайвого стресу.