Меморандум з ЄС і податки для ФОП: що вже ухвалено, а що лише план

Меморандум з ЄС щодо податкової реформи для ФОП перетворився на головну податкову страшилку 2026 року. У стрічці пишуть, що з 2027 року спрощенці автоматично стануть платниками ПДВ, ставки для третьої групи зростуть, а пільгу на посилки скасують.
Більшість підприємців навіть не підозрює, наскільки далеко ці заголовки від документів. Ми звірили кожне твердження з першоджерелами - і виявилося, що з усього переліку податкових змін чинним законом став лише один пункт. Хороша новина: більшість того, про що зараз пишуть у соцмережах, станом на сьогодні не стало законом.
Розберемо чесно: що це за меморандум ЄС - Україна і як він стосується ФОП, які саме зобов'язання взяла держава, що з них уже стало законом, що ухвалено, але ще не діє, а які зміни для ФОП у 2027 році залишаються планом без дати.
Що таке меморандум з ЄС і чому він стосується ФОП
Плутанина починається з того, що під словом «меморандум» змішують три різні документи з різною юридичною силою. Розділимо їх.
Саме змішування цих трьох рівнів і породжує заголовки на кшталт «ЄС зобов'язав Україну підняти податки ФОП». Насправді юридична сила в них зовсім різна.
Головне уточнення про 90 мільярдів
Позика за регламентом ЄС справді становить до 90 млрд євро на два роки. Але податкові умови стосуються не всієї цієї суми.
Меморандум, у якому вони прописані, регулює лише 8,35 млрд євро макрофінансової допомоги - тобто ту частину, яку надають саме під реформи. Решта йде на оборонні та бюджетні потреби за іншими правилами.
Тому формулювання «Україна взяла податкові зобов'язання в обмін на 90 мільярдів» некоректне. Правильно: податкові умови стосуються 8,35 млрд у складі загальної рамки. Сам Меморандум ратифіковано законом, який набрав чинності 30 травня 2026 року. Це означає, що документ зобов'язує державу, а не платника податків: жодна його умова не змінює ваші податки напряму.
Меморандум ЄС і податки: які зобов'язання взяла Україна
Усі податкові умови зібрані в додатку до Меморандуму, у розділі про мобілізацію внутрішніх доходів. Кожна умова прив'язана не до дати, а до траншу: поки умову не виконано, гроші не надходять.
| Умова | Чого стосується | До якого траншу |
|---|---|---|
| Військовий збір 5% | Продовження на 3 роки | Перший - виконано |
| Цифрові платформи | Оподаткування доходів з маркетплейсів | Перший і другий |
| Міжнародні посилки | Скасування звільнення від оподаткування | Перший і другий |
| Реформа спрощеної системи | Дроблення, повернення на ЄП, ставки 3 групи | Третій |
| Спрощення ПДВ для ФОП | Квартальна звітність замість щомісячної | Третій |
*Перший транш на 3,2 млрд євро виплачено 25 червня 2026 року після виконання семи умов. Другий і третій заплановані до кінця 2026 року, усі виплати - до 31 грудня 2028 року.
Найважче для ФОП - у третьому транші, і це дає час на підготовку. Але є нюанс, на який мало хто звертає увагу: формулювання умови звучить як «подати до Ради пропозицію щодо закону», а не «ухвалити закон». Тобто зобов'язання формально виконується вже самим фактом внесення законопроєкту. Чи ухвалить його Рада і в якому вигляді - окреме питання.
Реформа спрощеної системи: що загрожує ФОП
Якщо дивитися лише на текст меморандуму, то найбільше потенційних змін стосується саме реформи спрощеної системи оподаткування. Але важливо розуміти: це напрям реформи, а не норми, які вже діють.
Це та сама умова третього траншу. Мета в ній сформульована через гроші: реформа має принести бюджету щонайменше 70 млрд грн на рік. Шляхів названо чотири.
- Протидія дробленню бізнесу - правила проти штучного поділу на кілька ФОП, щоб вкластися в ліміти єдиного податку;
- Обмеження повторного переходу на спрощену систему після виходу на загальну - тобто «стрибати» туди-сюди буде не можна;
- Диференційовані ставки для третьої групи залежно від виду діяльності - замість нинішньої однакової ставки для всіх;
- Узгодження з директивою ЄС щодо ПДВ - саме звідси ростуть розмови про ПДВ для спрощенців.
Жодних конкретних відсотків у документі немає. Ми перевірили повний текст: слово «поріг» не зустрічається в ньому жодного разу, ставок єдиного податку теж немає. Тому будь-яка публікація з конкретними майбутніми ставками «за меморандумом» - це домисел.
Що справді варто робити вже зараз - чесно оцінити свою структуру. Якщо бізнес поділений на кілька ФОП, ризики описані у статті про дроблення бізнесу.
Одна умова - на користь ФОП
Не всі вимоги меморандуму означають посилення контролю чи нові податки. Є й зміни, які можуть реально спростити життя підприємцям.
Про неї майже не пишуть, бо вона не лякає. Меморандум зобов'язує Україну спростити адміністрування ПДВ саме для ФОП:
- квартальна звітність замість щомісячної;
- одна податкова накладна на місяць замість щоденних;
- попередньо сформована декларація від податкової;
- спрощене розблокування податкових накладних.
Це рідкісний випадок, коли вимога кредитора полегшує життя малому бізнесу. Кому взагалі доводиться обирати між ставкою 3% з ПДВ і 5% без ПДВ, ця зміна відчутна.
Що з меморандуму вже стало законом, а що ще не діє
Тут важливо розрізняти два різні стани: закон, який уже діє, і закон, який ухвалено, але який ще не набрав чинності. Плутанина між ними породжує половину панічних новин.
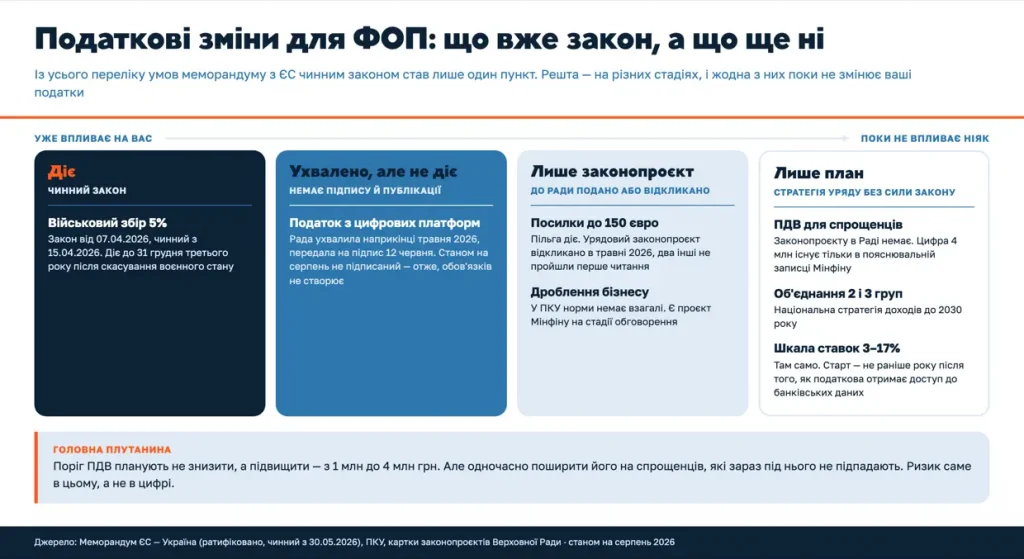
Рівно один пункт - військовий збір. Закон від 7 квітня 2026 року набрав чинності 15 квітня 2026 року і продовжив дію збору за ставкою 5%. Але «на три роки» - не означає конкретну дату. Норма прив'язана до воєнного стану: збір діє до 31 грудня третього календарного року після року, у якому воєнний стан буде скасовано. Тому формулювання «військовий збір назавжди» теж неточне. Для ФОП на єдиному податку в нормі є чітка кінцева точка - просто вона рухома.
А тепер найтонше місце теми. Закон про оподаткування доходів з цифрових платформ Верховна Рада ухвалила наприкінці травня 2026 року і 12 червня передала на підпис Президенту. Станом на серпень 2026 року він не підписаний і не опублікований. А доки закон не опубліковано, він не набрав чинності і жодних обов'язків не створює. Це один із найпоширеніших прикладів, коли новину про голосування помилково сприймають як уже чинний закон.
Сам механізм побудований на міжнародному автоматичному обміні інформацією - за тією ж логікою, що й угода CRS про закордонні рахунки. Що саме передбачає цей закон і як він вплине на продавців маркетплейсів, ми розібрали окремо у статті про податок на цифрові платформи.
Що досі залишається лише законопроєктом
Попри гучні заголовки, частина змін досі навіть не стала законом. Деякі ініціативи відкликані, інші залишаються лише законопроєктами.
- Посилки з-за кордону. Пільга на ввезення товарів вартістю до 150 євро діє й зараз - і в Податковому, і в Митному кодексі. Нічого не скасовано. Урядовий законопроєкт із цього приводу відкликано ще в травні 2026 року, а два інші не пройшли навіть перше читання.
Навіть якщо їх ухвалять, норми запрацюють не раніше 1 січня 2027 року, та ще й через 45 днів після окремого рішення Кабміну. Тобто миттєвих змін точно не буде.
- Дроблення бізнесу. У Податковому кодексі немає ні визначення «податкового зловживання», ні норми про дроблення - ми перевірили повний текст, там нуль згадок. Є лише проєкт Мінфіну на стадії обговорення. Це не означає, що дроблення безпечне: податкова й суди вже роками застосовують доктрину ділової мети. Просто окремої статті в кодексі під це поки немає.
Чи знизять поріг ПДВ для ФОП до 4 мільйонів
Це найпоширеніша помилка в матеріалах на цю тему, і вона перевертає зміст з ніг на голову.
Поріг планують не знизити, а підвищити - з 1 млн до 4 млн грн, щоб він відповідав директиві ЄС. Логіка проста: поріг у 1 млн не переглядали роками, і він давно застарів. Пастка в іншому. Одночасно з підвищенням цей поріг хочуть поширити на спрощенців, які зараз від нього звільнені повністю. Ефект для ФОП вийде протилежний слову «підвищення»: платників ПДВ стане більше, а не менше.
Але й це поки лише проєкт. Ми просканували всі картки законопроєктів у Раді за березень-серпень 2026 року: законопроєкту про ПДВ для єдинників там немає взагалі. Цифра 4 млн існує лише в пояснювальній записці Мінфіну. Коли Кабмін вносив пакет до Ради, він розпався на три законопроєкти - про військовий збір, платформи та електронну торгівлю. Блок про ПДВ для спрощенців до Ради не подавали. Норми самого законопроєкту про платформи, посилки і ПДВ ми детально розібрали у статті про новий податковий закон 2027.
Що каже Національна стратегія доходів до 2030 року
Це четвертий рівень - план уряду, схвалений розпорядженням Кабміну. Він не змінює жодної норми і не створює обов'язків для бізнесу, але показує напрям думки.
Саме звідти беруться найгучніші цифри, які потім подають як вирішене:
- об'єднання другої і третьої груп ФОП в одну;
- шкала ставок від 3% для торгівлі до 17% для окремих послуг, з поступовим підвищенням протягом трьох років;
- для юросіб на єдиному податку - підвищення ставки до рівня 18% і згодом заборона перебувати на спрощеній системі;
- обов'язкові касові апарати для об'єднаної другої групи;
- скасування самого інституту реєстрації ФОП - статус мав би виникати автоматично при відкритті підприємницького рахунку.
Ключове застереження: у стратегії прописана передумова. Реформа спрощеної системи стартує не раніше року, наступного за тим, у якому податкова забезпечить безпечний доступ до банківських даних. Виконання цієї передумови не має дати.
Тому будь-які прогнози на кшталт «з 2027 року ставка буде 17%» не спираються ні на закон, ні навіть на строк із самої стратегії.
Не знаєте, як зміни вплинуть на бізнес?
Фахівці buh.ua відстежують статус кожного законопроєкту, аналізують наслідки для ФОП і допомагають підготуватися до реальних змін - без паніки та зайвих ризиків.
Які правила для ФОП діють зараз без змін
Поки все перелічене залишається планами, спрощена система працює за тими самими нормами. Ось що діє станом на серпень 2026 року.
| Показник | Чинне значення |
|---|---|
| Ліміт доходу 1 групи | 1 444 049 грн на рік |
| Ліміт доходу 2 групи | 7 211 598 грн на рік |
| Ліміт доходу 3 групи | 10 091 049 грн на рік |
| Ставка 3 групи | 3% з ПДВ або 5% без ПДВ |
| Поріг реєстрації платником ПДВ | 1 000 000 грн, але єдинники 1-3 груп під нього не підпадають |
| Військовий збір для 3 групи | 1% від доходу |
*Ліміти розраховані від мінімальної зарплати 8 647 грн на 1 січня 2026 року. Вони переглядаються щороку разом із мінімалкою.
Саме ці правила залишаються чинними сьогодні - незалежно від того, які законопроєкти зараз обговорюються. Жодна редакція Податкового кодексу 2026 року спрощеної системи не торкається. Диференційованих ставок немає, об'єднання груп немає, обов'язкової реєстрації спрощенців платниками ПДВ немає. Якщо ваш дохід наближається до межі, актуальнішим за реформу залишається чинне правило - про нього у статті про перевищення ліміту доходу ФОП.
Як ФОП підготуватися до змін 2027 року
- Панікувати точно не варто. Але використати цей час для перевірки свого бізнесу - правильне рішення. Реформа рухається в бік звуження спрощеної системи, і три речі можна перевірити вже зараз.
- Перевірте структуру бізнесу. Якщо діяльність поділена між кількома ФОП із спільними працівниками, приміщенням і клієнтами, саме це буде першою мішенню правил проти дроблення.
- Порахуйте сценарій із ПДВ. Навіть якщо поріг залишиться 1 млн, поширення його на спрощенців зробить платниками ПДВ багатьох. Варто заздалегідь порахувати, як це вплине на ціни та маржу.
- Оцініть свою ставку в майбутній шкалі. Диференційовані ставки означають, що торгівля і послуги платитимуть по-різному. Для послуг із високою маржею ризик підвищення найбільший.
- Перегляньте свою групу. Якщо ви на межі між форматами, корисно наперед порівняти умови - ми розбирали це у матеріалі про вибір між другою і третьою групою.
- Тримайте облік у порядку. Реформа посилює вимоги до прозорості, а сумлінні платники вже сьогодні отримують переваги - як учасники Клубу білого бізнесу.
- Чого робити не варто - зривати бізнес-модель заради змін, яких ще немає. Жодного ухваленого закону про ставки чи ПДВ для спрощенців зараз не існує.
FAQ: питання про меморандум з ЄС і податки для ФОП
Чи правда, що з 2027 року всі ФОП стануть платниками ПДВ?
Ні. Такої норми немає в жодному ухваленому законі, і відповідного законопроєкту в Раді навіть не зареєстровано. Зараз єдинники 1-3 груп прямо виведені з-під обов'язкової реєстрації платником ПДВ.
Поріг ПДВ знизять чи підвищать?
Підвищать - пропозиція Мінфіну передбачає 4 млн грн замість 1 млн. Але одночасно цей поріг хочуть застосувати й до спрощенців, які зараз під нього не підпадають, тому для ФОП ефект буде зворотним.
Чи скасували безмитні посилки до 150 євро?
Ні, пільга діє. Норми чинні і в Податковому, і в Митному кодексі. Урядовий законопроєкт відкликано, інші не пройшли перше читання, а запуск у будь-якому разі не раніше 2027 року.
Які ставки єдиного податку будуть за меморандумом?
У самому меморандумі ставок немає взагалі. Там лише вимога запровадити диференційовані ставки для третьої групи залежно від виду діяльності. Цифри 3% і 17% - це Національна стратегія доходів, тобто план уряду без сили закону.
Це меморандум з ЄС чи з МВФ?
Їх часто плутають. Меморандум ЄС - Україна стосується позики на підтримку України і саме в ньому прописані податкові умови для ФОП. Меморандум з МВФ - окремий документ з власною програмою; податкові зміни, про які йдеться в цій статті, походять з документа ЄС.
Що станеться, якщо Україна не виконає умови меморандуму?
Наслідок для держави, а не для платника: Єврокомісія може призупинити виплату траншу. Податки від цього автоматично не змінюються - для будь-якої зміни потрібен ухвалений і опублікований закон.
Чи діє вже закон про оподаткування доходів з маркетплейсів?
Ні. Рада ухвалила його наприкінці травня 2026 року і передала на підпис Президенту, але станом на серпень закон не підписаний і не опублікований. До публікації він не має жодної сили.
Коли реально чекати реформи спрощеної системи?
Конкретної дати немає. Це умова третього траншу, причому сформульована як «подати до Ради пропозицію щодо закону». А Національна стратегія доходів додає передумову: реформа стартує не раніше року після того, як податкова забезпечить безпечний доступ до банківських даних.
Висновок
Меморандум з ЄС - це не податковий закон, а зобов'язання держави подати й ухвалити певні закони. Він нікого не змушує платити інакше вже завтра. З усього переліку податкових умов чинним законом став лише військовий збір 5%. Закон про цифрові платформи ухвалено, але не підписано. Посилки, ПДВ для спрощенців і реформа груп - це законопроєкти або взагалі плани.
Головне, що варто запам'ятати: поріг ПДВ планують підвищити, а не знизити, але одночасно поширити на спрощенців - і саме в цьому, а не в цифрі 4 млн, полягає реальний ризик для ФОП. Напрям реформи очевидний: спрощену систему звужуватимуть. Тому час, поки закони не ухвалені, розумно витратити не на паніку, а на перевірку власної структури й розрахунок сценаріїв.
Потрібен надійний бухгалтерський супровід?
Команда buh.ua вестиме ваш облік, контролюватиме зміни законодавства та допоможе працювати без зайвих податкових ризиків.