ФОП 2 група у 2026 році: умови, ліміт доходу, податки, РРО і звітність

ФОП 2 група у 2026 році - одна з найпопулярніших форм ведення малого бізнесу. У цій статті розберемо умови перебування на 2 групі, ліміт доходу, податки, РРО/ПРРО та ризики анулювання єдиного податку. Ви дізнаєтесь, кому підходить ця система, хто не може бути на 2 групі та коли варто розглянути перехід на 3 групу.
Хто може бути ФОП на 2 групі
Друга група спрощеної системи оподаткування доступна виключно для фізичних осіб-підприємців. Юридичні особи (ТОВ, АТ тощо) не можуть перебувати на 2 групі - тільки на 3-й.
ФОП на 2 групі може продавати товари будь-кому: громадянам, підприємствам на загальній або спрощеній системі, державним органам, іноземним компаніям - без обмежень за суб'єктом покупця.
З послугами жорсткіше. Їх можна надавати тільки:
- фізичним особам (громадянам);
- ФОП та юридичним особам, які самі перебувають на спрощеній системі оподаткування (наприклад, ФОП 3 групи або ТОВ на 3 групі).
Надавати послуги підприємствам на загальній системі, державним органам, нотаріусам, банкам, іноземним компаніям - заборонено. Порушення цього правила є підставою для анулювання єдиного податку.
Важливо також розуміти, хто не може бути на 2 групі, щоб уникнути помилок при виборі системи оподаткування.
Кому НЕ підходить 2 група:
- надаєте послуги ТОВ або ФОП на загальній системі оподаткування
- працюєте з іноземними клієнтами саме по послугах
- плануєте оборот понад 7,2 млн грн на рік
- маєте більше 10 найманих працівників
- будуєте бізнес-модель з активною співпрацею з держорганами
У таких випадках доцільно розглянути 3 групу ФОП або загальну систему оподаткування.
Детальніше про вибір між 2 та 3 групою ФОП з прикладами розрахунків читайте в окремій статті.
Заборонені види діяльності на 2 групі
- надання послуг інтернет-зв'язку (інтернет-провайдерство);
- ювелірний бізнес;
- надання послуг суб'єктам на загальній системі оподаткування;
- надання послуг державі та держпідприємствам.
Ліміт доходу та працівники у 2026 році
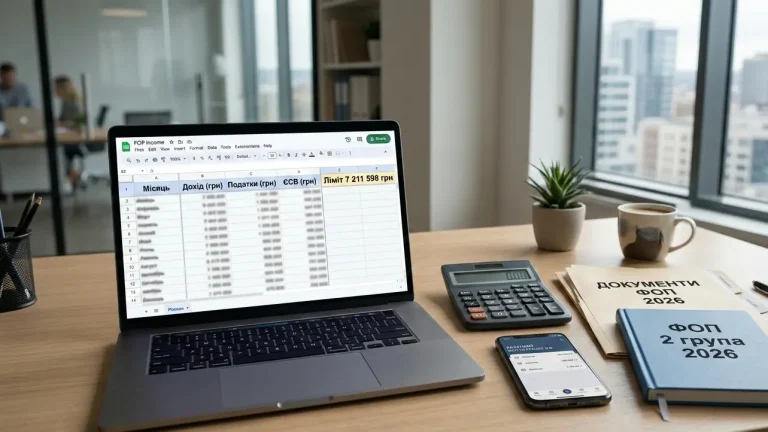
Ліміт доходу для 2 групи розраховується як 834 мінімальні заробітні плати, встановлені на 1 січня поточного року.
У 2026 році:
- мінімальна зарплата з 01.01.2026 - 8 647 грн;
- максимальний ліміт доходу - 7 211 598 грн на рік.
Обліковується загальний оборот (виручка), а не прибуток. Про договори комісії, які іноді подають як виняток, - нижче, з важливим застереженням.
Перевищення ліміту - автоматична підстава для анулювання єдиного податку.
Кількість найманих працівників
ФОП на 2 групі може мати одночасно не більше 10 найманих осіб. При чисельності 8 і більше працівників ФОП підпадає під вимоги законодавства щодо нормативу працевлаштування осіб з інвалідністю.
Штраф за невиконання нормативу (колишня ст. 20 Закону №875-XII) скасовано Законом №4219-IX від 15.01.2025. Замість нього - щоквартальний внесок: 40% середньої місячної зарплати × 3 місяці × кількість невиконаних місць, а на час воєнного стану - 50% цього розміру.
Умови роботи на ФОП 2 група: що дозволено, що заборонено
Форма розрахунків
На 2 групі дозволені тільки грошові розрахунки - готівкою або безготівково. Заборонені: бартер, взаємозалік зустрічних вимог, розрахунок подарунковими сертифікатами як заміна грошей.
Приймати подарунковий сертифікат замість грошей не можна: це негрошовий розрахунок, а за нього - 15% єдиного податку і ризик втратити спрощену систему (п. 291.6 ПКУ). Прийоми на кшталт «1 копійка готівкою плюс знижка 99,9%» жодне офіційне джерело не підтверджує, тож не радимо їх використовувати.
Оренда нерухомості
ФОП на 2 групі має право здавати власну нерухомість в оренду, але з обмеженнями по площі:
- житлова нерухомість - не більше 400 кв. м загальної площі;
- нежитлова (комерційна) нерухомість - не більше 900 кв. м;
- земельні ділянки - не більше 0,2 га (пп. 291.5.3 ПКУ).
Кількість об'єктів не обмежена, обмежується лише сумарна площа. При цьому здавати приміщення в оренду нотаріусам, банкам, пошті та іншим суб'єктам на загальній системі - заборонено.
Банківські рахунки та печатка
ФОП не зобов'язаний відкривати банківський рахунок - закон цього не вимагає. Але на практиці рахунок потрібен для більшості форм оплати. Кількість рахунків не обмежена.
Печатка для ФОП не є обов'язковою. Реєструвати чи ставити на облік її нікуди не потрібно.
Реєстрація на 2 групі: строки та типові відмови
Друга група завжди реєструється з 1 числа наступного місяця після подачі заяви. Якщо подати заяву 15 січня, ФОП буде зареєстрований за 1-2 робочих дні, але фактично на 2 групі почне працювати лише з 1 лютого. До цієї дати будь-які надходження кваліфікуються як дохід на загальній системі.
Якщо ФОП вже перебуває на 1 або 3 групі і хоче перейти на 2-у - заяву слід подати не пізніше ніж за 15 днів до початку нового кварталу.
Чому можуть відмовити у реєстрації?
- Технічна помилка у заповненні заяви.
- Наявність податкового боргу - навіть кілька десятків гривень заборгованості з податку на нерухомість або землю.
- Загублена заява - збій в системі. Якщо після подачі протягом 2-3 робочих днів немає жодної відповіді, заяву, швидше за все, не отримали. Треба зв'язатися з податковою.
Підстави для анулювання єдиного податку
Податкова може анулювати спрощену систему у чотирьох випадках:
- Перевищено річний ліміт доходу
- Кількість найманих працівників перевищила 10 осіб.
- Отримано платіж за видом діяльності, не зазначеним у КВЕДах платника єдиного податку.
- Зафіксовано податковий борг понад 3 060 грн протягом двох кварталів поспіль.
Неоновлення адреси, відсутність касового апарату, непостановка на облік нового рахунку - не є підставами для анулювання єдиного податку.
Не впевнені, чи підходить вам 2 група?
Наші бухгалтери проаналізують вашу модель бізнесу, структуру клієнтів та прогноз обороту і підкажуть оптимальну систему оподаткування, щоб уникнути анулювання єдиного податку та штрафів.
Касовий апарат: коли потрібен, коли ні
РРО/ПРРО для ФОП 2 групи застосовується залежно не від виду діяльності, а від способу отримання оплати.
Касовий апарат ПОТРІБЕН, якщо:
- приймаєте готівку;
- приймаєте платежі через Нову Пошту при доставці;
- використовуєте термінал (еквайринг) у торговій точці;
- приймаєте оплату через маркетплейси (Rozetka, Prom тощо);
- підключені до інтернет-еквайрингу (WayForPay, Fondy, LiqPay тощо);
- клієнт платить карткою (крім випадку нижче).
Касовий апарат НЕ потрібен, якщо:
- оплата надходить напряму на IBAN-реквізити банківським переказом (платіжною інструкцією, а не карткою).
ФОП на 2 групі, незалежно від місця ведення діяльності (крім територій бойових дій), зобов'язаний надати клієнтам можливість оплатити карткою - через термінал або QR-код.
Відсутність такої можливості - штраф 1 700-3 400 грн (ст. 163-15 КУпАП), а за повторне порушення протягом року - 8 500-17 000 грн. Чи потрібен РРО при оплаті «з картки на картку» чи накладеним платежем через Укрпошту, однозначної норми немає: звіряйтеся з актуальною позицією ДПС (ЗІР, категорія 109) або отримайте індивідуальну консультацію. Сама оплата платіжною карткою - це розрахункова операція (ст. 2 Закону №265/95-ВР).
Облік доходів та первинні документи
Книга обліку доходів
Якщо всі кошти надходять виключно через банк - виписка з банку є достатнім підтвердженням доходів. Якщо є готівкові надходження або змішаний режим - потрібно вести книгу обліку доходів у довільній формі, помісячно.
Первинні документи на товар
Для більшості товарів первинна документація обов'язкова, але штраф за її відсутність фіксований - 1 020 грн незалежно від кількості відсутніх документів.
Для ризикової групи товарів - складна техніка, ювелірні вироби, лікарські засоби - обов'язковий суворий облік у формі, затвердженій Мінфіном. Штраф за відсутність документів на такі товари - 100% від суми реалізації кожної одиниці.
Підтвердити походження товару можна двома документами:
- накладна від постачальника (для товарів, куплених в Україні);
- митна декларація зі штампом митниці (для імпортованих товарів).
Інвойс з іноземного інтернет-магазину та квитанція про оплату карткою не є первинним документом і не підтверджують походження товару.
Схема комісії: як врахувати лише чистий прибуток, а не весь оборот
Іноді пишуть, що за п. 292.4 ПКУ ФОП на 2 групі може врахувати в доходах не весь оборот, а лише комісійну винагороду, якщо продає товари за комісійним або агентським договором. Насправді норма говорить про послуги і роботи за договорами доручення, комісії та агентськими, і застосування її до продажу товарів спірне.
Як це працює?
- Підписується комісійний або агентський договір з постачальником (іншим ФОП або юридичною особою).
- Складається акт приймання-передачі товарів під реалізацію.
- Після продажу - звіт комісіонера з переліком реалізованих товарів і сумою комісійної винагороди.
- Підписується акт наданих послуг, а кошти за мінусом комісії повертаються постачальнику через банк.
У дохід ФОПа включається тільки сума комісії.
Застереження. Гарантувати, що така схема «витримає перевірку», не може ніхто. Перш ніж будувати на ній бізнес, отримайте власну індивідуальну податкову консультацію (ст. 52, 53 ПКУ) і ведіть повну первинку на кожну операцію.
Податки ФОП на 2 групі у 2026 році
Єдиний податок
Фіксована ставка - до 20% від мінімальної заробітної плати на початок року.
У 2026 р. максимальна сума становить 1 729,40 грн/міс.
Місцева рада може знизити ставку до 15% або до 10% - треба перевіряти рішення своєї ОТГ.
Сплачується щомісяця до 20 числа.
Від сплати звільнені:
- ФОП-військовослужбовці - автоматично за даними реєстру «Оберіг», заява потрібна лише тоді, коли в реєстрі немає даних;
- ФОП на тимчасово окупованих територіях або в зоні бойових дій;
- ФОП у відпустці або на лікарняному - один місяць на рік (без найманих працівників).
Військовий збір
Ставка єдина для всіх ФОП на 2 групі, не може бути ні збільшена, ні зменшена місцевою радою.
У 2026 році - 10% від мінімальної заробітної плати - 864,70 грн/міс.
Сплачується щомісяця до 20 числа.
Пільги - ті самі, що й для єдиного податку.
ЄСВ (єдиний соціальний внесок)
Сплачується щокварталу (можна щомісяця за бажанням).
У 2026 році - 22% від мінімальної зарплати - 1 902,34 грн/міс.
Від сплати ЄСВ звільнені:
- пенсіонери;
- особи з інвалідністю;
- ФОП, які одночасно є найманими працівниками, якщо роботодавець сплатив за них ЄСВ не менше мінімального страхового внеску за відповідні місяці (ч. 6 ст. 4 Закону №2464-VI);
- ФОП-військовослужбовці (пільга діє автоматично за даними реєстру «Оберіг»).
Скільки всього платити на місяць (приклад):
Якщо ФОП на 2 групі у 2026 році сплачує податки за максимальними ставками та не має пільг, щомісячне навантаження становитиме:
- Єдиний податок - 1 729,40 грн
- Військовий збір - 864,70 грн
- ЄСВ - 1 902,34 грн
Разом: 4 496,44 грн на місяць.
Ця сума є фіксованою та не залежить від обороту (за умови, що ліміт доходу не перевищено).
Інші можливі податки
- ПДФО (18%) + військовий збір (5%) + ЄСВ (22%) - якщо є наймані працівники, сплачується за кожного працівника.
- ПДВ на імпортовані товари - якщо ФОП офіційно ввозить та розмитнює товар.
- ПДВ 20% - при замовленні послуг у нерезидентів з оплатою з України (крім послуг інтернет-платформ - вони сплачують ПДВ самостійно).
- Туристичний збір - якщо ФОП надає послуги тимчасового розміщення.
- МПЗ (мінімальне податкове зобов'язання) - для ФОП із сільськогосподарськими земельними ділянками.
ПДВ у майбутньому
Станом на 2026 рік ФОП на 2 групі не є обов'язковим платником ПДВ навіть після перевищення 1 млн грн обороту. Однак згідно з Національною стратегією доходів і вимогами МВФ, обов'язкова реєстрація платником ПДВ для ФОП на 2 групі планується у найближчі роки.
Вже зараз доцільно шукати постачальників, які: продають товар безготівково, надають накладні, готові виписувати ПДВ-накладні.
Звітність ФОП на 2 групі
- Річна декларація платника єдиного податку - подається раз на рік. Відображає загальний оборот, КВЕДи, кількість працівників. До декларації додається Додаток ЄСВ (якщо ФОП сплачував ЄСВ і не має пільг).
- Об'єднана звітність за найманих працівників - щокварталу, якщо є наймані особи.
Спеціальні декларації
- Декларація з туристичного збору - якщо надаєте послуги тимчасового розміщення.
- Декларація з плати за землю - якщо орендуєте комунальну або державну земельну ділянку.
- Статистична звітність - подають ФОП, що займаються вантажними або пасажирськими перевезеннями чи промисловим виробництвом.
Помилки у звітності = штрафи та блокування.
Делегуйте облік професіоналам: ми ведемо ФОП 2 групи “під ключ” - декларації, контроль лімітів, податки та ризики перевірок.
Отримання платежів із-за кордону
ФОП на 2 групі може отримувати платежі з-за кордону, алетільки за товари. Надходження від іноземних компаній мають супроводжуватися інвойсами, що чітко підтверджують: це оплата за товар, а не за послугу.
Якщо податкова кваліфікує іноземний платіж як оплату за послугу - це підстава для анулювання єдиного податку. Тому при роботі з іноземними клієнтами необхідно зберігати всю первинну документацію.
Головне про ФОП 2 групу у 2026 році
Для зручності узагальнили ключові умови роботи та податкові показники ФОП 2 групи у 2026 році в одній таблиці.
| Параметр | Значення у 2026 році |
|---|---|
| Ліміт доходу | 7 211 598 грн на рік |
| Максимальна кількість працівників | 10 осіб |
| Єдиний податок | до 1 729,40 грн/міс |
| Військовий збір | 864,70 грн/міс |
| ЄСВ | 1 902,34 грн/міс |
| Мінімальне навантаження | від 4 496,44 грн/міс |
| Касовий апарат | Залежить від способу оплати |
| Послуги загальній системі | Заборонені |
Інші статті про ФОП
FAQ
Чи може ФОП 2 групи надавати послуги ТОВ на загальній системі?
Ні. ФОП на 2 групі надає послуги виключно фізичним особам і платникам єдиного податку. ТОВ на загальній системі - заборонений контрагент для послуг.
Що буде, якщо перевищити ліміт доходу 7 211 598 грн?
Спрощена система анулюється. З наступного кварталу ФОП зобов'язаний перейти на 3 групу або на загальну систему, а з суми перевищення сплачує 15% єдиного податку (п. 293.4 ПКУ), а не ПДФО.
Чи треба касовий апарат, якщо оплата надходить на картку ФОП через інший банк?
Так, якщо клієнт платить карткою - це розрахункова операція. Без каси можна обійтися при прямому переказі на IBAN за реквізитами. Для оплат «з картки на картку» однозначної норми немає - звіряйтеся з актуальною позицією ДПС.
Коли починає діяти 2 група після реєстрації? З 1 числа місяця, наступного за місяцем подачі заяви. Подали 15 січня - починаєте на 2 групі з 1 лютого.
Чи може ФОП 2 групи не платити ЄСВ?
Так, якщо ФОП є пенсіонером, особою з інвалідністю, найманим працівником (роботодавець сплатив за нього ЄСВ не менше мінімального внеску) або мобілізованим.
Висновок
ФОП на 2 групі у 2026 році - зручний інструмент для підприємців із річним оборотом до 7,2 млн грн, які надають послуги фізичним особам або іншим спрощенцям, або продають товари будь-яким клієнтам.
Ключові ризики: отримання платежів від заборонених контрагентів (загальна система, іноземні компанії за послуги), відсутність первинних документів на ризикові групи товарів, відсутність обов'язкового касового апарату або терміналу.
Мінімальне фінансове навантаження - 4 496,44 грн/міс (єдиний податок + ВЗ + ЄСВ за максимальними ставками). Ця сума фіксована і не залежить від обороту.
Якщо бізнес розширюється або з’являються контрагенти на загальній системі, варто завчасно проаналізувати перехід на 3 групу, щоб не допустити анулювання єдиного податку.Якщо ви не впевнені, що відповідаєте умовам 2 групи або плануєте масштабування - зверніться за консультацією до бухгалтерів buh.ua, щоб уникнути втрати спрощеної системи.