FOP grupa 2 w 2026 roku: warunki, limit dochodu, podatki, RRO i sprawozdawczość

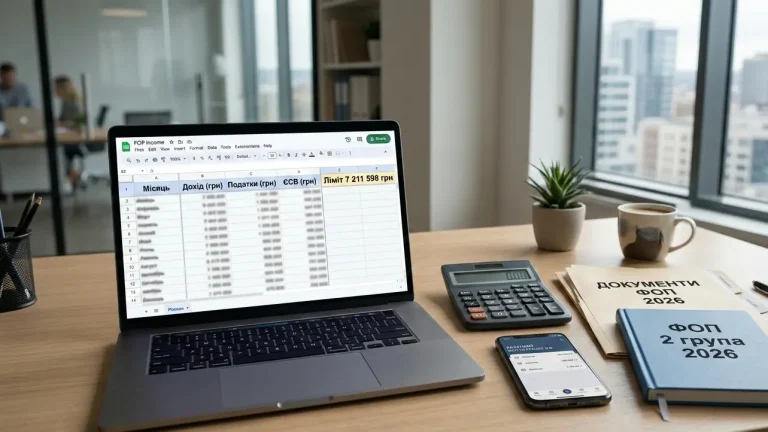
FOP (ukr. ФОП - Fizyczna Osoba-Przedsiębiorca) to ukraińska forma jednoosobowej działalności gospodarczej, podobna do polskiej działalności gospodarczej lub JDG. FOP grupa 2 w 2026 roku - jedna z najpopularniejszych form prowadzenia małego biznesu. W tym artykule omówimy warunki pozostania w 2 grupie, limit dochodu, podatki, RRO/PRRO oraz ryzyko anulowania podatku jednolitego. Dowiesz się, komu odpowiada ten system, kto nie może być w 2 grupie oraz kiedy warto rozważyć przejście do 3 grupy.
Kto może być FOP w 2 grupie
Druga grupa uproszczonego systemu opodatkowania jest dostępna wyłącznie dla osób fizycznych prowadzących działalność gospodarczą. Osoby prawne (sp. z o.o., spółki akcyjne itp.) nie mogą być w 2 grupie - tylko w 3.
FOP w 2 grupie może sprzedawać towary każdemu: obywatelom, przedsiębiorstwom na ogólnym lub uproszczonym systemie, organom państwowym, zagranicznym firmom - bez ograniczeń co do podmiotu kupującego.
Z usługami jest bardziej restrykcyjnie. Można je świadczyć tylko:
- osobom fizycznym (obywatelom);
- FOP oraz osobom prawnym, które same są na uproszczonym systemie opodatkowania (na przykład FOP 3 grupy lub sp. z o.o. w 3 grupie).
Świadczenie usług przedsiębiorstwom na ogólnym systemie, organom państwowym, notariuszom, bankom, zagranicznym firmom - jest zabronione. Naruszenie tej zasady jest podstawą do anulowania podatku jednolitego.
Warto także rozumieć, kto nie może być w 2 grupie, aby uniknąć błędów przy wyborze systemu opodatkowania.
Dla kogo NIE jest odpowiednia 2 grupa:
- świadczysz usługi dla sp. z o.o. lub FOP na ogólnym systemie opodatkowania
- pracujesz z zagranicznymi klientami właśnie w zakresie usług
- planujesz obrót powyżej 7,2 mln UAH rocznie
- masz więcej niż 10 pracowników
- budujesz model biznesowy z aktywną współpracą z organami państwowymi
W takich przypadkach warto rozważyć 3 grupę FOP lub ogólny system opodatkowania.
Więcej o wyborze między 2 a 3 grupą FOP z przykładami obliczeń przeczytasz w osobnym artykule.
Zabronione rodzaje działalności w 2 grupie
- świadczenie usług dostępu do internetu (działalność internetowego dostawcy);
- biznes jubilerski;
- świadczenie usług podmiotom na ogólnym systemie opodatkowania;
- świadczenie usług państwu oraz przedsiębiorstwom państwowym.
Limit dochodu i pracownicy w 2026 roku
Limit dochodu dla 2 grupy oblicza się jako 834 minimalne wynagrodzenia ustalone na dzień 1 stycznia bieżącego roku.
W 2026 roku:
- minimalne wynagrodzenie od 01.01.2026 - 8 647 UAH;
- maksymalny limit dochodu - 7 211 598 UAH rocznie.
Liczy się łączny obrót (przychód), a nie zysk. O umowach komisu, które czasem przedstawia się jako wyjątek, piszemy niżej - z ważnym zastrzeżeniem.
Przekroczenie limitu - automatyczna podstawa do anulowania podatku jednolitego.
Liczba pracowników
FOP w 2 grupie może jednocześnie zatrudniać nie więcej niż 10 pracowników. Przy liczbie 8 lub więcej pracowników przedsiębiorca podlega wymogom ustawodawstwa dotyczącym norm zatrudniania osób z niepełnosprawnością.
Karę za niewypełnienie wskaźnika (dawny art. 20 ustawy nr 875-XII) zniesiono ustawą nr 4219-IX z 15.01.2025. Zamiast niej obowiązuje kwartalna wpłata: 40% przeciętnego miesięcznego wynagrodzenia × 3 miesiące × liczba nieobsadzonych miejsc, a na czas stanu wojennego - 50% tej kwoty.
Warunki prowadzenia działalności w FOP 2 grupa: co jest dozwolone, a co zabronione
Forma rozliczeń
W 2 grupie dozwolone są tylko rozliczenia pieniężne - gotówką lub bezgotówkowo. Zabronione: barter, kompensata wzajemnych zobowiązań, rozliczenie bonami podarunkowymi jako zamiennik pieniędzy.
Nie można przyjmować bonu podarunkowego zamiast pieniędzy: to rozliczenie niepieniężne, za które grozi 15% podatku jednolitego i utrata systemu uproszczonego (p. 291.6 kodeksu podatkowego). Sposoby w rodzaju «1 kopiejka gotówką plus rabat 99,9%» nie mają potwierdzenia w żadnym oficjalnym źródle, więc ich nie polecamy.
Wynajem nieruchomości
FOP w 2 grupie ma prawo wynajmować własną nieruchomość, ale z ograniczeniami powierzchni:
- nieruchomość mieszkalna - nie więcej niż 400 m² powierzchni całkowitej;
- nieruchomość niemieszkalna (komercyjna) - nie więcej niż 900 m²;
- działki gruntu - nie więcej niż 0,2 ha (p. 291.5.3 kodeksu podatkowego).
Liczba obiektów nie jest ograniczona, ograniczona jest jedynie łączna powierzchnia. Jednocześnie wynajmowanie pomieszczeń notariuszom, bankom, poczcie oraz innym podmiotom na ogólnym systemie opodatkowania - jest zabronione.
Rachunki bankowe i pieczęć
FOP nie jest zobowiązany do otwarcia rachunku bankowego - prawo tego nie wymaga. W praktyce jednak rachunek jest potrzebny dla większości form płatności. Liczba rachunków nie jest ograniczona.
Pieczęć dla FOP nie jest obowiązkowa. Nie trzeba jej nigdzie rejestrować ani zgłaszać do ewidencji.
Rejestracja w 2 grupie: terminy i typowe odmowy
Druga grupa zawsze rejestrowana jest od 1 dnia następnego miesiąca po złożeniu wniosku. Jeśli wniosek zostanie złożony 15 stycznia, FOP zostanie zarejestrowany w ciągu 1-2 dni roboczych, ale faktycznie w 2 grupie zacznie działać dopiero od 1 lutego. Do tego czasu wszelkie wpływy są kwalifikowane jako dochód na ogólnym systemie.
Jeśli FOP już znajduje się w 1 lub 3 grupie i chce przejść do 2 - wniosek należy złożyć nie później niż 15 dni przed rozpoczęciem nowego kwartału.
Dlaczego mogą odmówić rejestracji?
- Błąd techniczny przy wypełnianiu wniosku.
- Istnienie zaległości podatkowej - nawet kilkadziesiąt hrywien zaległości z tytułu podatku od nieruchomości lub ziemi.
- Zagubiony wniosek - awaria systemu. Jeśli po złożeniu w ciągu 2-3 dni roboczych nie ma żadnej odpowiedzi, wniosek najprawdopodobniej nie został otrzymany. Należy skontaktować się z urzędem skarbowym.
Podstawy do anulowania podatku jednolitego
Urząd skarbowy może anulować uproszczony system w czterech przypadkach:
- Przekroczony roczny limit dochodu
- Liczba pracowników przekroczyła 10 osób.
- Otrzymano płatność za rodzaj działalności, który nie jest wskazany w kodach PKD podatnika podatku jednolitego.
- Odnotowano zaległość podatkową powyżej 3 060 UAH przez dwa kolejne kwartały.
Nieaktualizowanie adresu, brak kasy fiskalnej, niezgłoszenie nowego rachunku do ewidencji - nie są podstawą do anulowania podatku jednolitego.
Nie jesteś pewien, czy 2 grupa jest dla Ciebie?
Nasi księgowi przeanalizują Twój model biznesowy, strukturę klientów oraz prognozę obrotu i podpowiedzą optymalny system opodatkowania, aby uniknąć anulowania podatku jednolitego oraz kar.
Kasa fiskalna: kiedy jest potrzebna, a kiedy nie
RRO/PRRO dla FOP w 2 grupie stosuje się nie w zależności od rodzaju działalności, lecz od sposobu otrzymywania płatności.
Kasa fiskalna JEST potrzebna, jeśli:
- przyjmujesz gotówkę;
- przyjmujesz płatności przez Nową Pocztę przy dostawie;
- używasz terminala (acquiring) w punkcie sprzedaży;
- przyjmujesz płatności przez marketplace (Rozetka, Prom itp.);
- jesteś podłączony do internetowego acquiringu (WayForPay, Fondy, LiqPay itp.);
- klient płaci kartą (z wyjątkiem przypadku poniżej).
Kasa fiskalna NIE jest potrzebna, jeśli:
- płatność wpływa bezpośrednio na dane IBAN przelewem bankowym (poleceniem przelewu, a nie kartą).
FOP w 2 grupie, niezależnie od miejsca prowadzenia działalności (z wyjątkiem terenów działań wojennych), jest zobowiązany zapewnić klientom możliwość płatności kartą - przez terminal lub kod QR.
Brak takiej możliwości to kara 1 700-3 400 UAH (art. 163-15 kodeksu wykroczeń administracyjnych), a za ponowne naruszenie w ciągu roku - 8 500-17 000 UAH. Czy kasa fiskalna jest potrzebna przy płatności «z karty na kartę» albo za pobraniem przez Ukrposzte, jednoznacznego przepisu nie ma: sprawdzaj aktualne stanowisko skarbówki (ZIR, kategoria 109) albo uzyskaj indywidualną interpretację. Sama płatność kartą jest operacją rozliczeniową (art. 2 ustawy nr 265/95-VR).
Ewidencja dochodów i dokumenty pierwotne
Księga ewidencji dochodów
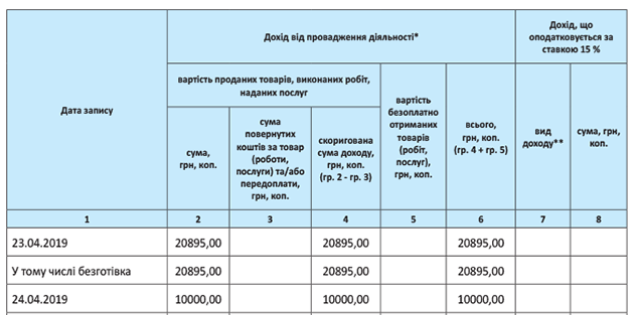
Jeśli wszystkie środki wpływają wyłącznie przez bank - wyciąg bankowy jest wystarczającym potwierdzeniem dochodów. Jeśli występują wpływy gotówkowe lub tryb mieszany - należy prowadzić księgę ewidencji dochodów w dowolnej formie, miesięcznie.
Dokumenty pierwotne na towar
Dla większości towarów dokumentacja pierwotna jest obowiązkowa, ale kara za jej brak jest stała - 1 020 UAH niezależnie od liczby brakujących dokumentów.
Dla ryzykownej grupy towarów - sprzęt techniczny, wyroby jubilerskie, leki - obowiązuje ścisła ewidencja w formie zatwierdzonej przez Ministerstwo Finansów. Kara za brak dokumentów na takie towary - 100% wartości sprzedaży każdej jednostki.
Pochodzenie towaru można potwierdzić dwoma dokumentami:
- faktura od dostawcy (dla towarów kupionych w Ukrainie);
- deklaracja celna ze stemplem urzędu celnego (dla towarów importowanych).
Faktura z zagranicznego sklepu internetowego oraz potwierdzenie płatności kartą nie są dokumentem pierwotnym i nie potwierdzają pochodzenia towaru.
Schemat prowizyjny: jak uwzględniać tylko czysty zysk, a nie cały obrót
Czasem pisze się, że zgodnie z p. 292.4 kodeksu podatkowego JDG w 2 grupie może wliczać do przychodu nie cały obrót, a tylko prowizję, jeśli sprzedaje towary na podstawie umowy komisu lub agencyjnej. W rzeczywistości przepis mówi o usługach i pracach na podstawie umów zlecenia, komisu i agencyjnych, a stosowanie go do sprzedaży towarów jest sporne.
Jak to działa?
- Podpisywana jest umowa komisowa lub agencyjna z dostawcą (innym FOP lub osobą prawną).
- Sporządzany jest protokół przekazania towarów do sprzedaży.
- Po sprzedaży sporządzany jest raport komisanta z listą sprzedanych towarów oraz kwotą prowizji.
- Podpisywany jest protokół wykonanych usług, a środki pomniejszone o prowizję są zwracane dostawcy przez bank.
Do dochodu FOP wlicza się tylko kwotę prowizji.
Zastrzeżenie. Nikt nie zagwarantuje, że taki schemat «wytrzyma kontrolę». Zanim oprzesz na nim biznes, uzyskaj własną indywidualną interpretację podatkową (art. 52, 53 kodeksu) i prowadź pełną dokumentację źródłową każdej operacji.
Podatki FOP w 2 grupie w 2026 roku
Podatek jednolity
Stała stawka - do 20% minimalnego wynagrodzenia obowiązującego na początku roku.
W 2026 r. maksymalna kwota wynosi 1 729,40 UAH/mies.
Rada lokalna może obniżyć stawkę do 15% lub do 10% - należy sprawdzić decyzję swojej OTG.
Płatność następuje co miesiąc do 20 dnia.
Z płatności zwolnieni są:
- JDG - żołnierze - automatycznie na podstawie rejestru «Oberih», wniosek jest potrzebny tylko wtedy, gdy w rejestrze brak danych;
- JDG na terytoriach czasowo okupowanych lub w strefie działań wojennych;
- JDG na urlopie lub zwolnieniu lekarskim - jeden miesiąc w roku (bez pracowników).
Podatek wojskowy
Stawka jest jednakowa dla wszystkich FOP w 2 grupie i nie może być ani zwiększona, ani zmniejszona przez radę lokalną.
W 2026 roku - 10% minimalnego wynagrodzenia - 864,70 UAH/mies.
Płatność następuje co miesiąc do 20 dnia.
Ulgi - takie same jak w przypadku podatku jednolitego.
ESV (jednolita składka na ubezpieczenie społeczne)
Opłacana kwartalnie (można miesięcznie według uznania).
W 2026 roku - 22% minimalnego wynagrodzenia - 1 902,34 UAH/mies.
Z opłaty ESV zwolnieni są:
- emeryci;
- osoby z niepełnosprawnością;
- JDG będące jednocześnie pracownikami najemnymi, jeśli pracodawca zapłacił za nie ESV co najmniej w wysokości składki minimalnej za dane miesiące (cz. 6 art. 4 ustawy nr 2464-VI);
- JDG - żołnierze (ulga działa automatycznie na podstawie rejestru «Oberih»).
Ile łącznie płacić miesięcznie (przykład):
Jeśli FOP w 2 grupie w 2026 roku płaci podatki według maksymalnych stawek i nie ma ulg, miesięczne obciążenie wyniesie:
- Podatek jednolity - 1 729,40 UAH
- Podatek wojskowy - 864,70 UAH
- ESV - 1 902,34 UAH
Łącznie: 4 496,44 UAH miesięcznie.
Ta kwota jest stała i nie zależy od obrotu (pod warunkiem, że limit dochodu nie został przekroczony).
Inne możliwe podatki
- PIT (18%) + podatek wojskowy (5%) + ESV (22%) - jeśli są pracownicy najemni, płacone za każdego pracownika.
- VAT na towary importowane - jeśli FOP oficjalnie importuje i odprawia towar.
- VAT 20% - przy zamawianiu usług od nierezydentów z płatnością z Ukrainy (z wyjątkiem usług platform internetowych - one płacą VAT samodzielnie).
- Podatek turystyczny - jeśli FOP świadczy usługi tymczasowego zakwaterowania.
- MPZ (minimalne zobowiązanie podatkowe) - dla FOP posiadających działki rolne.
VAT w przyszłości
Na 2026 rok FOP w 2 grupie nie jest obowiązkowym płatnikiem VAT nawet po przekroczeniu 1 mln UAH obrotu. Jednak zgodnie z Narodową Strategią Dochodów oraz wymaganiami MFW obowiązkowa rejestracja jako płatnik VAT dla FOP w 2 grupie planowana jest w najbliższych latach.
Już teraz warto szukać dostawców, którzy: sprzedają towar bezgotówkowo, wystawiają faktury, są gotowi wystawiać faktury VAT.
Sprawozdawczość FOP w 2 grupie
- Roczna deklaracja podatnika podatku jednolitego - składana raz w roku. Pokazuje całkowity obrót, kody PKD oraz liczbę pracowników. Do deklaracji dołącza się Załącznik ESV (jeśli FOP opłacał ESV i nie ma ulg).
- Zintegrowana sprawozdawczość za pracowników najemnych - kwartalnie, jeśli są pracownicy.
Specjalne deklaracje
- Deklaracja podatku turystycznego - jeśli świadczysz usługi tymczasowego zakwaterowania.
- Deklaracja opłaty za grunt - jeśli wynajmujesz komunalną lub państwową działkę.
- Sprawozdawczość statystyczna - składana przez FOP zajmujących się transportem towarowym lub pasażerskim albo produkcją przemysłową.
Błędy w sprawozdawczości = kary i blokady.
Powierz księgowość profesjonalistom: prowadzimy FOP 2 grupy „pod klucz” - deklaracje, kontrolę limitów, podatki oraz ryzyko kontroli.
Otrzymywanie płatności z zagranicy
FOP w 2 grupie może otrzymywać płatności z zagranicy, ale tylko za towary. Wpływy od zagranicznych firm powinny być potwierdzone fakturami, które jasno wskazują: jest to płatność za towar, a nie za usługę.
Jeśli urząd skarbowy zakwalifikuje zagraniczną płatność jako zapłatę za usługę - jest to podstawa do anulowania podatku jednolitego. Dlatego przy współpracy z zagranicznymi klientami należy przechowywać całą dokumentację pierwotną.
Najważniejsze o FOP 2 grupy w 2026 roku
Dla wygody zebraliśmy kluczowe warunki działalności oraz wskaźniki podatkowe FOP 2 grupy w 2026 roku w jednej tabeli.
| Parametr | Wartość w 2026 roku |
|---|---|
| Limit dochodu | 7 211 598 UAH rocznie |
| Maksymalna liczba pracowników | 10 osób |
| Podatek jednolity | do 1 729,40 UAH/mies. |
| Podatek wojskowy | 864,70 UAH/mies. |
| ESV | 1 902,34 UAH/mies. |
| Minimalne obciążenie | od 4 496,44 UAH/mies. |
| Kasa fiskalna | Zależy od sposobu płatności |
| Usługi dla systemu ogólnego | Zabronione |
Inne artykuły o JDG
FAQ
Czy FOP 2 grupy może świadczyć usługi spółce z o.o. na systemie ogólnym?
Nie. FOP w 2 grupie może świadczyć usługi wyłącznie osobom fizycznym oraz podatnikom podatku jednolitego. Spółka z o.o. na systemie ogólnym - to niedozwolony kontrahent dla usług.
Co się stanie, jeśli zostanie przekroczony limit dochodu 7 211 598 UAH?
System uproszczony zostaje anulowany. Od następnego kwartału JDG musi przejść do 3 grupy albo na system ogólny, a od kwoty przekroczenia płaci 15% podatku jednolitego (p. 293.4 kodeksu), a nie PIT.
Czy potrzebna jest kasa fiskalna, jeśli płatność trafia na kartę FOP z innego banku?
Tak, płatność kartą jest operacją rozliczeniową. Bez kasy można się obejść przy bezpośrednim przelewie na IBAN. Dla płatności «z karty na kartę» jednoznacznego przepisu nie ma - sprawdzaj aktualne stanowisko skarbówki.
Kiedy zaczyna obowiązywać 2 grupa po rejestracji? Od 1 dnia miesiąca następującego po miesiącu złożenia wniosku. Złożyłeś 15 stycznia - zaczynasz w 2 grupie od 1 lutego.
Czy FOP 2 grupy może nie płacić ESV?
Tak, jeśli JDG jest emerytem, osobą z niepełnosprawnością, pracownikiem najemnym (pracodawca zapłacił za nią co najmniej minimalną ESV) albo została zmobilizowana.
Wniosek
FOP w 2 grupie w 2026 roku - wygodne narzędzie dla przedsiębiorców z rocznym obrotem do 7,2 mln UAH, którzy świadczą usługi osobom fizycznym lub innym podatnikom uproszczonego systemu albo sprzedają towary dowolnym klientom.
Kluczowe ryzyka: otrzymywanie płatności od niedozwolonych kontrahentów (system ogólny, zagraniczne firmy za usługi), brak dokumentów pierwotnych dla ryzykownych grup towarów, brak obowiązkowej kasy fiskalnej lub terminala.
Minimalne obciążenie finansowe - 4 496,44 UAH/mies. (podatek jednolity + podatek wojskowy + ESV według maksymalnych stawek). Kwota ta jest stała i nie zależy od obrotu.
Jeśli biznes się rozwija lub pojawiają się kontrahenci na systemie ogólnym, warto wcześniej przeanalizować przejście na 3 grupę, aby uniknąć anulowania podatku jednolitego. Jeśli nie masz pewności, czy spełniasz warunki 2 grupy lub planujesz skalowanie - skontaktuj się po konsultację z księgowymi buh.ua, aby uniknąć utraty uproszczonego systemu.