Memorandum z UE i podatki dla JDG na Ukrainie: co już przyjęto, a co jest dopiero planowane

Memorandum z UE dotyczące reformy podatkowej dla JDG stało się jednym z głównych podatkowych straszaków 2026 roku. W mediach społecznościowych można przeczytać, że od 2027 roku przedsiębiorcy korzystający z uproszczonego systemu automatycznie staną się podatnikami VAT, stawki dla trzeciej grupy wzrosną, a zwolnienie dla przesyłek zostanie zniesione.
Większość przedsiębiorców nawet nie zdaje sobie sprawy, jak daleko te nagłówki odbiegają od rzeczywistych dokumentów. Zweryfikowaliśmy każde twierdzenie w źródłach pierwotnych - i okazało się, że z całej listy zmian podatkowych tylko jeden punkt stał się obowiązującym prawem. Dobra wiadomość: większość tego, o czym obecnie pisze się w mediach społecznościowych, na dziś nie stała się prawem.
Wyjaśnijmy, czym właściwie jest Memorandum UE - Ukraina i jak dotyczy JDG, jakie dokładnie zobowiązania przyjęło państwo, które z nich już stały się prawem, które zostały przyjęte, ale jeszcze nie obowiązują, a jakie zmiany dla JDG w 2027 roku nadal pozostają planami bez konkretnej daty.
Czym jest Memorandum z UE i dlaczego dotyczy JDG
Zamieszanie zaczyna się od tego, że pod pojęciem „memorandum” łączy się trzy różne dokumenty o różnej mocy prawnej. Rozdzielmy je.
To właśnie mieszanie tych trzech poziomów prowadzi do nagłówków w rodzaju „UE zobowiązała Ukrainę do podniesienia podatków dla JDG”. W rzeczywistości ich moc prawna jest zupełnie inna.
Najważniejsze wyjaśnienie dotyczące 90 miliardów
Pożyczka na podstawie rozporządzenia UE rzeczywiście wynosi do 90 mld euro na dwa lata. Warunki podatkowe nie dotyczą jednak całej tej kwoty.
Memorandum, w którym określono te warunki, obejmuje jedynie 8,35 mld euro pomocy makrofinansowej - czyli część finansowania powiązaną bezpośrednio z reformami. Pozostałe środki są przeznaczone na potrzeby obronne i budżetowe na innych zasadach.
Dlatego stwierdzenie „Ukraina przyjęła zobowiązania podatkowe w zamian za 90 miliardów” jest nieprawidłowe. Prawidłowo: warunki podatkowe dotyczą 8,35 mld euro w ramach całego mechanizmu finansowania. Samo Memorandum zostało ratyfikowane ustawą, która weszła w życie 30 maja 2026 roku. Oznacza to, że dokument nakłada zobowiązania na państwo, a nie bezpośrednio na podatnika: żaden z jego warunków sam w sobie nie zmienia wysokości Twoich podatków.
Memorandum UE i podatki: jakie zobowiązania przyjęła Ukraina
Wszystkie warunki podatkowe zostały zebrane w załączniku do Memorandum, w części dotyczącej mobilizacji dochodów krajowych. Każdy warunek jest powiązany nie z konkretną datą, lecz z transzą: dopóki warunek nie zostanie spełniony, środki nie są wypłacane.
| Warunek | Czego dotyczy | Powiązana transza |
|---|---|---|
| Opłata wojskowa 5% | Przedłużenie na 3 lata | Pierwsza - wykonano |
| Platformy cyfrowe | Opodatkowanie dochodów z marketplace'ów | Pierwsza i druga |
| Przesyłki międzynarodowe | Zniesienie zwolnienia podatkowego | Pierwsza i druga |
| Reforma uproszczonego systemu | Dzielenie biznesu, powrót na jednolity podatek, stawki 3. grupy | Trzecia |
| Uproszczenie VAT dla JDG | Rozliczenia kwartalne zamiast miesięcznych | Trzecia |
*Pierwsza transza w wysokości 3,2 mld euro została wypłacona 25 czerwca 2026 roku po spełnieniu siedmiu warunków. Druga i trzecia transza są planowane do końca 2026 roku, a wszystkie wypłaty mają zostać zakończone do 31 grudnia 2028 roku.
Najistotniejsze warunki dla JDG znajdują się w trzeciej transzy, co daje przedsiębiorcom czas na przygotowanie. Jest jednak jeden szczegół, na który niewiele osób zwraca uwagę: warunek brzmi „przedłożyć Radzie propozycję ustawy”, a nie „uchwalić ustawę”. Oznacza to, że zobowiązanie zostaje formalnie spełnione już przez samo wniesienie projektu ustawy. To, czy Rada Najwyższa go uchwali i w jakiej formie - jest osobną kwestią.
Reforma uproszczonego systemu: co może się zmienić dla JDG
Jeśli spojrzeć wyłącznie na treść Memorandum, największa liczba potencjalnych zmian dotyczy właśnie reformy uproszczonego systemu opodatkowania. Trzeba jednak pamiętać, że są to kierunki reformy, a nie przepisy, które już obowiązują.
To właśnie warunek związany z trzecią transzą. Jego cel określono w wymiarze finansowym: reforma ma przynieść budżetowi co najmniej 70 mld UAH rocznie. Wskazano cztery kierunki.
- Przeciwdziałanie sztucznemu dzieleniu biznesu - przepisy mające zapobiegać sztucznemu dzieleniu działalności między kilka JDG w celu zmieszczenia się w limitach jednolitego podatku;
- Ograniczenie ponownego przechodzenia na uproszczony system po przejściu na zasady ogólne - czyli swobodne „przeskakiwanie” między systemami nie będzie możliwe;
- Zróżnicowane stawki dla trzeciej grupy zależnie od rodzaju działalności - zamiast obecnej jednakowej stawki dla wszystkich;
- Dostosowanie do dyrektywy UE dotyczącej VAT - właśnie stąd wynikają dyskusje o VAT dla podatników korzystających z uproszczonego systemu.
W dokumencie nie ma żadnych konkretnych stawek procentowych. Sprawdziliśmy cały tekst: słowo „próg” nie pojawia się w nim ani razu, nie ma też konkretnych stawek jednolitego podatku. Dlatego każda publikacja podająca konkretne przyszłe stawki „zgodnie z Memorandum” jest jedynie spekulacją.
To, co rzeczywiście warto zrobić już teraz, to obiektywnie ocenić strukturę swojego biznesu. Jeśli działalność jest podzielona między kilka JDG, ryzyka opisaliśmy w artykule o dzieleniu biznesu.
Jeden warunek korzystny dla JDG
Nie wszystkie wymagania Memorandum oznaczają zaostrzenie kontroli lub nowe podatki. Są również zmiany, które mogą rzeczywiście uprościć życie przedsiębiorcom.
O tym prawie się nie pisze, ponieważ taka zmiana nie budzi strachu. Memorandum zobowiązuje Ukrainę do uproszczenia administracji VAT właśnie dla JDG:
- rozliczenia kwartalne zamiast miesięcznych;
- jedna faktura podatkowa miesięcznie zamiast codziennych;
- wstępnie wypełniona deklaracja przygotowana przez organ podatkowy;
- uproszczona procedura odblokowywania faktur podatkowych.
To rzadki przypadek, gdy wymóg kredytodawcy może ułatwić funkcjonowanie małym firmom. Dla tych, którzy muszą wybierać między stawką 3% z VAT a 5% bez VAT, taka zmiana może być odczuwalna.
Co z memorandum już stało się prawem, a co jeszcze nie obowiązuje
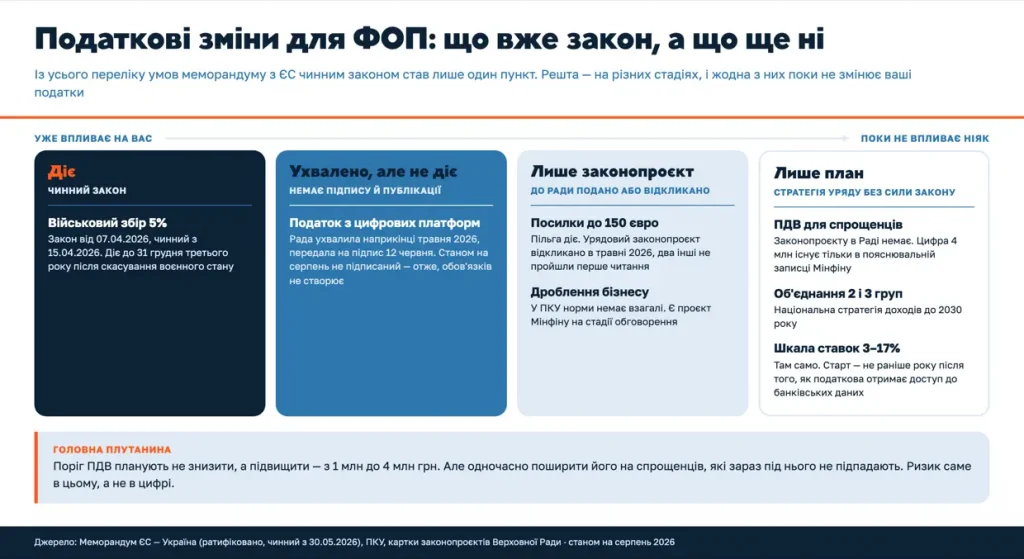
W tym miejscu ważne jest rozróżnienie dwóch różnych sytuacji: ustawy, która już obowiązuje, oraz ustawy, która została uchwalona, ale jeszcze nie weszła w życie. Mylenie tych dwóch stanów prowadzi do połowy alarmistycznych publikacji.
Dokładnie jeden punkt - opłata wojskowa. Ustawa z 7 kwietnia 2026 roku weszła w życie 15 kwietnia 2026 roku i przedłużyła obowiązywanie opłaty według stawki 5%. Jednak „na trzy lata” nie oznacza konkretnej daty. Przepis jest powiązany ze stanem wojennym: opłata obowiązuje do 31 grudnia trzeciego roku kalendarzowego następującego po roku, w którym stan wojenny zostanie zniesiony. Dlatego stwierdzenie „opłata wojskowa na zawsze” również jest nieprecyzyjne. Dla JDG rozliczających się jednolitym podatkiem przepis ma jasno określony moment końcowy - po prostu jest on ruchomy.
A teraz najbardziej subtelna część tematu. Ustawę o opodatkowaniu dochodów z platform cyfrowych Rada Najwyższa Ukrainy uchwaliła pod koniec maja 2026 roku i 12 czerwca przekazała ją Prezydentowi do podpisu. Według stanu na sierpień 2026 roku nie została podpisana ani opublikowana. Dopóki ustawa nie zostanie opublikowana, nie weszła w życie i nie tworzy żadnych obowiązków. To jeden z najczęstszych przykładów sytuacji, gdy informację o głosowaniu błędnie traktuje się jako informację o już obowiązującym prawie.
Sam mechanizm opiera się na międzynarodowej automatycznej wymianie informacji - według tej samej logiki co umowa CRS dotycząca zagranicznych rachunków. To, co dokładnie przewiduje ta ustawa i jak może wpłynąć na sprzedawców działających na marketplace'ach, omówiliśmy osobno w artykule o podatku od platform cyfrowych.
Co nadal pozostaje jedynie projektem ustawy
Pomimo głośnych nagłówków część zmian nadal nawet nie stała się prawem. Niektóre inicjatywy zostały wycofane, inne pozostają wyłącznie projektami ustaw.
- Przesyłki z zagranicy. Zwolnienie dotyczące importu towarów o wartości do 150 euro nadal obowiązuje - zarówno w Kodeksie podatkowym, jak i Kodeksie celnym. Niczego nie zniesiono. Rządowy projekt ustawy dotyczący tej kwestii został wycofany jeszcze w maju 2026 roku, a dwa pozostałe nie przeszły nawet pierwszego czytania.
Nawet jeśli zostaną uchwalone, przepisy zaczną obowiązywać nie wcześniej niż 1 stycznia 2027 roku, a dodatkowo dopiero 45 dni po odrębnej decyzji Rady Ministrów Ukrainy. Natychmiastowych zmian więc na pewno nie będzie.
- Dzielenie biznesu. W Kodeksie podatkowym nie ma ani definicji „nadużycia podatkowego”, ani przepisu dotyczącego dzielenia biznesu - sprawdziliśmy pełny tekst i nie znaleźliśmy żadnej wzmianki. Istnieje jedynie projekt Ministerstwa Finansów na etapie konsultacji. Nie oznacza to, że dzielenie biznesu jest bezpieczne: organy podatkowe i sądy od lat stosują doktrynę celu gospodarczego. Po prostu w kodeksie nie ma jeszcze osobnego artykułu poświęconego temu zagadnieniu.
Czy próg VAT dla JDG zostanie obniżony do 4 milionów
To najczęstszy błąd w materiałach na ten temat, który całkowicie odwraca sens.
Próg planuje się nie obniżyć, lecz podwyższyć - z 1 mln do 4 mln UAH, aby dostosować go do dyrektywy UE. Logika jest prosta: próg 1 mln nie był aktualizowany od lat i dawno się zdezaktualizował. Problem leży gdzie indziej. Jednocześnie z podniesieniem progu chcą objąć nim również podatników uproszczonego systemu, którzy obecnie są z niego całkowicie wyłączeni. Efekt dla JDG będzie więc odwrotny do tego, co sugeruje słowo „podwyższenie”: podatników VAT będzie więcej, a nie mniej.
Ale również to jest na razie tylko projektem. Sprawdziliśmy wszystkie karty projektów ustaw w Radzie za okres marzec-sierpień 2026 roku: projektu ustawy dotyczącego VAT dla podatników jednolitego podatku w ogóle tam nie ma. Kwota 4 mln pojawia się wyłącznie w uzasadnieniu Ministerstwa Finansów. Kiedy Rada Ministrów Ukrainy przekazała pakiet do Rady, został on podzielony na trzy projekty ustaw - dotyczące opłaty wojskowej, platform oraz handlu elektronicznego. Bloku dotyczącego VAT dla podatników uproszczonego systemu nie wniesiono do Rady. Przepisy projektów dotyczących platform, przesyłek i VAT szczegółowo omówiliśmy w artykule o nowej ustawie podatkowej 2027.
Co mówi Krajowa Strategia Dochodów do 2030 roku
To czwarty poziom - plan rządu zatwierdzony rozporządzeniem Rady Ministrów Ukrainy. Nie zmienia żadnego przepisu i nie tworzy obowiązków dla biznesu, ale pokazuje kierunek planowanych reform.
To właśnie stamtąd pochodzą najbardziej medialne liczby, które później przedstawia się jako już podjęte decyzje:
- połączenie drugiej i trzeciej grupy JDG w jedną;
- skala stawek od 3% dla handlu do 17% dla wybranych usług, ze stopniowym podwyższaniem przez trzy lata;
- dla osób prawnych korzystających z jednolitego podatku - podniesienie stawki do 18%, a następnie zakaz korzystania z uproszczonego systemu;
- obowiązkowe kasy fiskalne dla połączonej drugiej grupy;
- zniesienie samej instytucji rejestracji JDG - status przedsiębiorcy miałby powstawać automatycznie przy otwarciu rachunku firmowego.
Kluczowe zastrzeżenie: w strategii zapisano warunek wstępny. Reforma uproszczonego systemu rozpocznie się nie wcześniej niż w roku następującym po roku, w którym organ podatkowy zapewni bezpieczny dostęp do danych bankowych. Nie ma określonej daty spełnienia tego warunku.
Dlatego wszelkie prognozy w rodzaju „od 2027 roku stawka wyniesie 17%” nie opierają się ani na ustawie, ani nawet na terminie wynikającym z samej strategii.
Nie wiesz, jak zmiany wpłyną na Twój biznes?
Specjaliści buh.ua śledzą status każdego projektu ustawy, analizują konsekwencje dla JDG i pomagają przygotować się do rzeczywistych zmian - bez paniki i niepotrzebnego ryzyka.
Jakie zasady dla JDG obowiązują obecnie bez zmian
Dopóki wszystkie wymienione zmiany pozostają planami, uproszczony system działa na dotychczasowych zasadach. Oto przepisy obowiązujące według stanu na sierpień 2026 roku.
| Wskaźnik | Obowiązująca wartość |
|---|---|
| Limit dochodu dla 1. grupy | 1 444 049 UAH rocznie |
| Limit dochodu dla 2. grupy | 7 211 598 UAH rocznie |
| Limit dochodu dla 3. grupy | 10 091 049 UAH rocznie |
| Stawka dla 3. grupy | 3% z VAT lub 5% bez VAT |
| Próg obowiązkowej rejestracji jako podatnik VAT | 1 000 000 UAH, ale podatnicy jednolitego podatku z grup 1-3 nie podlegają temu obowiązkowi |
| Opłata wojskowa dla 3. grupy | 1% dochodu |
*Limity obliczono na podstawie minimalnego wynagrodzenia w wysokości 8 647 UAH na dzień 1 stycznia 2026 roku. Są one aktualizowane co roku wraz ze zmianą minimalnego wynagrodzenia.
Właśnie te zasady nadal obowiązują obecnie - niezależnie od tego, jakie projekty ustaw są teraz omawiane. Żadna wersja Kodeksu podatkowego z 2026 roku nie zmienia w tym zakresie uproszczonego systemu. Nie ma zróżnicowanych stawek, nie ma połączenia grup ani obowiązkowej rejestracji podatników uproszczonego systemu jako podatników VAT. Jeśli Twój dochód zbliża się do limitu, bardziej aktualne niż planowana reforma pozostają obecne przepisy - opisaliśmy je w artykule o przekroczeniu limitu dochodu JDG.
Jak JDG przygotować się do zmian w 2027 roku
- Na pewno nie warto panikować. Warto jednak wykorzystać ten czas na sprawdzenie swojego biznesu. Reforma zmierza w kierunku ograniczenia uproszczonego systemu, dlatego kilka kwestii można przeanalizować już teraz.
- Sprawdź strukturę biznesu. Jeśli działalność jest podzielona między kilka JDG, które mają wspólnych pracowników, lokal i klientów, właśnie taki model może stać się pierwszym celem przepisów przeciwdziałających sztucznemu dzieleniu biznesu.
- Przelicz scenariusz z VAT. Nawet jeśli próg pozostanie na poziomie 1 mln UAH, objęcie nim podatników uproszczonego systemu sprawi, że wielu z nich stanie się podatnikami VAT. Warto wcześniej obliczyć, jak wpłynie to na ceny i marżę.
- Oceń swoją stawkę w przyszłej skali. Zróżnicowane stawki oznaczają, że handel i usługi będą opodatkowane inaczej. Największe ryzyko podwyżki dotyczy usług o wysokiej marży.
- Przeanalizuj swoją grupę podatkową. Jeśli znajdujesz się na granicy między różnymi formami rozliczeń, warto wcześniej porównać warunki - omawialiśmy to w materiale o wyborze między drugą a trzecią grupą.
- Dbaj o prawidłową księgowość. Reforma zwiększa wymagania dotyczące przejrzystości, a rzetelni podatnicy już dziś mogą korzystać z określonych korzyści - na przykład jako uczestnicy Klubu Białego Biznesu.
- Czego nie warto robić - zmieniać modelu biznesowego z powodu przepisów, które jeszcze nie istnieją. Obecnie nie ma żadnej uchwalonej ustawy wprowadzającej nowe stawki lub obowiązkowy VAT dla podatników uproszczonego systemu.
FAQ: pytania o memorandum z UE i podatki dla JDG
Czy to prawda, że od 2027 roku wszystkie JDG staną się podatnikami VAT?
Nie. Takiego przepisu nie ma w żadnej uchwalonej ustawie, a odpowiedni projekt ustawy nie został nawet zarejestrowany w Radzie Najwyższej. Obecnie podatnicy jednolitego podatku z grup 1-3 są bezpośrednio wyłączeni z obowiązkowej rejestracji jako podatnicy VAT.
Próg VAT zostanie obniżony czy podwyższony?
Ma zostać podwyższony - propozycja Ministerstwa Finansów przewiduje 4 mln UAH zamiast 1 mln UAH. Jednocześnie jednak próg ten ma zostać zastosowany również wobec podatników uproszczonego systemu, którzy obecnie mu nie podlegają, dlatego dla JDG praktyczny efekt będzie odwrotny.
Czy zniesiono zwolnienie dla przesyłek do 150 euro?
Nie, zwolnienie nadal obowiązuje. Odpowiednie przepisy pozostają w mocy zarówno w Kodeksie podatkowym, jak i Kodeksie celnym. Rządowy projekt ustawy został wycofany, pozostałe nie przeszły pierwszego czytania, a ewentualne wejście zmian w życie i tak nastąpi nie wcześniej niż w 2027 roku.
Jakie będą stawki jednolitego podatku zgodnie z memorandum?
W samym memorandum nie ma żadnych stawek. Zawiera ono jedynie wymóg wprowadzenia zróżnicowanych stawek dla trzeciej grupy w zależności od rodzaju działalności. Wartości 3% i 17% pochodzą z Krajowej Strategii Dochodów, czyli rządowego planu niemającego mocy ustawy.
Czy jest to memorandum z UE czy z MFW?
Dokumenty te są często mylone. Memorandum UE - Ukraina dotyczy pożyczki wspierającej Ukrainę i to właśnie w nim określono warunki podatkowe dotyczące JDG. Memorandum z MFW to odrębny dokument z własnym programem; zmiany podatkowe omawiane w tym artykule wynikają z dokumentu UE.
Co się stanie, jeśli Ukraina nie spełni warunków memorandum?
Konsekwencje dotyczą państwa, a nie podatnika: Komisja Europejska może wstrzymać wypłatę transzy. Podatki nie zmieniają się z tego powodu automatycznie - każda zmiana wymaga uchwalenia i opublikowania odpowiedniej ustawy.
Czy ustawa o opodatkowaniu dochodów z marketplace'ów już obowiązuje?
Nie. Rada uchwaliła ją pod koniec maja 2026 roku i przekazała Prezydentowi do podpisu, ale według stanu na sierpień ustawa nie została podpisana ani opublikowana. Do momentu publikacji nie ma mocy prawnej.
Kiedy realnie można spodziewać się reformy uproszczonego systemu?
Nie ma konkretnej daty. Jest to warunek trzeciej transzy, sformułowany jako „przedłożyć Radzie propozycję ustawy”. Krajowa Strategia Dochodów dodaje natomiast warunek wstępny: reforma rozpocznie się nie wcześniej niż rok po tym, gdy organ podatkowy zapewni bezpieczny dostęp do danych bankowych.
Podsumowanie
Memorandum z UE nie jest ustawą podatkową, lecz zobowiązaniem państwa do przedstawienia i uchwalenia określonych ustaw. Nie oznacza ono, że od jutra ktoś musi płacić podatki na innych zasadach. Z całej listy warunków podatkowych obowiązującym prawem stała się jedynie opłata wojskowa w wysokości 5%. Ustawę dotyczącą platform cyfrowych uchwalono, ale nie została podpisana. Zmiany dotyczące przesyłek, VAT dla podatników uproszczonego systemu oraz reformy grup nadal pozostają projektami ustaw lub planami.
Najważniejsze, co warto zapamiętać: próg VAT planuje się podwyższyć, a nie obniżyć, ale jednocześnie objąć nim podatników uproszczonego systemu - i właśnie na tym, a nie na samej kwocie 4 mln UAH, polega realne ryzyko dla JDG. Kierunek reformy jest wyraźny: uproszczony system będzie stopniowo ograniczany. Dlatego czas, dopóki ustawy nie zostały uchwalone, warto wykorzystać nie na panikę, lecz na sprawdzenie własnej struktury biznesowej i obliczenie możliwych scenariuszy.
Potrzebujesz niezawodnej obsługi księgowej?
Zespół buh.ua poprowadzi Twoją księgowość, będzie monitorować zmiany w przepisach i pomoże prowadzić działalność bez niepotrzebnego ryzyka podatkowego.