Zbiorcza sprawozdawczość JDG na Ukrainie (FOP): formularz kwartalny, terminy i kary

Od 2026 roku przedsiębiorcy indywidualni zatrudniający pracowników składają łączną sprawozdawczość dotyczącą podatku dochodowego od osób fizycznych, opłaty wojskowej oraz JSC nie co miesiąc, lecz raz na kwartał. Zmieniono również formularz - obecnie przedsiębiorcy i osoby prawne korzystają z różnych formularzy.
Kwartalny okres sprawozdawczy dla przedsiębiorców indywidualnych obowiązuje od 1 stycznia 2026 roku, natomiast nowy odrębny formularz dla przedsiębiorców wszedł w życie dopiero 17 lipca. Z powodu tej niespójności pierwsze rozliczenie według nowego formularza kwartalnego składa się dopiero za trzeci kwartał - i nie wypełnia się w nim wszystkich trzech miesięcy.
Właśnie dlatego Rozliczenie podatkowe przedsiębiorcy indywidualnego w 2026 roku ma nietypowe zasady przejściowe: kwartalna częstotliwość już obowiązuje, natomiast nowy formularz zaczęto stosować później. Przeanalizujmy przepisy: kto składa sprawozdawczość kwartalnie, a kto miesięcznie, jakie załączniki składa przedsiębiorca indywidualny, co dokładnie się w nich wykazuje, kiedy należy złożyć pierwsze sprawozdanie według nowego formularza i ile kosztuje opóźnienie.
Co zmieniło się w łącznej sprawozdawczości przedsiębiorców indywidualnych w 2026 roku
Zmiany są dwie i są od siebie niezależne.
Częstotliwość zmienił Kodeks podatkowy. Przepis dotyczący kwartalnej sprawozdawczości wprowadzono już latem 2025 roku, a zaczął obowiązywać 1 stycznia 2026 roku.
Formularz zmieniło Ministerstwo Finansów. Rozporządzenie nr 243 z 7 maja 2026 roku podzieliło jednolite Rozliczenie podatkowe na dwa formularze: „Rozliczenie OP” dla osób prawnych oraz „Rozliczenie przedsiębiorcy indywidualnego / NPD” dla przedsiębiorców i osób prowadzących niezależną działalność zawodową. Rozporządzenie weszło w życie 17 lipca 2026 roku.
Wyjaśnienie dotyczące drugiego rozporządzenia. Zmiany do niego wprowadzono rozporządzeniem nr 284, datowanym na 27 maja 2026 roku. W wielu wiadomościach i na portalach księgowych podawana jest data 26 maja - to błąd pochodzący z komunikatu prasowego. Zgodnie z oficjalnym tekstem prawidłowa data to 27 maja.
Kto składa rozliczenie kwartalne, a kto miesięczne
Kodeks podzielił płatników podatku na dwie grupy, a zasada dla każdej z nich jest jednoznaczna.
| Kto składa sprawozdawczość | Okres | Termin złożenia |
|---|---|---|
| Przedsiębiorcy indywidualni i osoby samozatrudnione | kwartał, z podziałem na miesiące | 40 dni kalendarzowych po zakończeniu kwartału |
| Osoby prawne i ich jednostki organizacyjne | miesiąc | 20 dni kalendarzowych po zakończeniu miesiąca |
*Terminy określono w podpunktach 49.18.1 i 49.18.2 Kodeksu podatkowego i powtórzono w nowej Procedurze wypełniania.
Kluczowe słowa to „z podziałem na miesiące”. Przedsiębiorca indywidualny składa jeden dokument za kwartał, ale zawarte w nim dane wykazuje osobno za każdy miesiąc. Nie jest to uproszczenie księgowości, lecz uproszczenie składania sprawozdawczości.
Przedsiębiorca indywidualny nie składa odrębnego rozliczenia rocznego. Procedura mówi o tym wprost: rozliczenia za rok kalendarzowy się nie składa. Jeżeli ostatni dzień terminu przypada na dzień wolny od pracy lub święto, termin przesuwa się na najbliższy bankowy dzień roboczy.
Kogo to nie dotyczy. Przedsiębiorca indywidualny pierwszej grupy w ogóle nie może zatrudniać pracowników, dlatego obowiązek sprawozdawczy powstaje u niego wyłącznie w związku z innymi płatnościami na rzecz osób fizycznych - na przykład z tytułu najmu lokalu.
Kiedy przedsiębiorca indywidualny po raz pierwszy składa nowy formularz kwartalny
To najbardziej skomplikowany element całej reformy, a zamieszanie nie powstało z winy przedsiębiorców.
W samym rozporządzeniu napisano, że przedsiębiorcy indywidualni po raz pierwszy składają nowy formularz za I kwartał 2026 roku.
Nie można tego wykonać: rozporządzenie weszło w życie 17 lipca, kiedy pierwszy kwartał już dawno się zakończył. Jest to niespójność przepisów przejściowych rozporządzenia z datą jego wejścia w życie, której drugie rozporządzenie nie usunęło.
Służba Podatkowa wraz z Ministerstwem Finansów opublikowały uzgodnione stanowisko, którego należy przestrzegać.
- Za okres od stycznia do lipca 2026 roku przedsiębiorcy indywidualni i osoby samozatrudnione składali sprawozdawczość według starego formularza - sporządzanego osobno za każdy miesiąc. Terminy były już jednak kwartalne: za I kwartał - do 11 maja, za II kwartał - do 10 sierpnia 2026 roku.
- Od 1 sierpnia 2026 roku przechodzą na formularz kwartalny z podziałem danych na poszczególne miesiące.
- Pierwsze rozliczenie według nowego kwartalnego formularza dla przedsiębiorców indywidualnych / NPD składa się za III kwartał 2026 roku, a ostateczny termin przypada na 9 listopada 2026 roku.
- Wypełnia się w nim tylko te miesiące, za które nie złożono jeszcze rozliczenia miesięcznego. W praktyce są to sierpień i wrzesień.
Nie trzeba ponownie dublować już złożonych danych - administracja podatkowa wyjaśniła to osobno.
Dla osób prawnych obowiązuje inna data: pierwszym miesiącem według nowego formularza jest lipiec 2026 roku, a termin złożenia upływał 20 sierpnia. Podstawą prawną takiego podejścia jest punkt 46.6 Kodeksu podatkowego: nowy formularz stosuje się od okresu następującego po okresie, w którym został opublikowany. Terminy pozostałych płatności i sprawozdań zebrano w kalendarzu podatkowym przedsiębiorcy indywidualnego.
Jakie załączniki składa przedsiębiorca indywidualny i co się w nich wykazuje
Łączna sprawozdawczość to nie jeden dokument, lecz samo Rozliczenie wraz z załącznikami. Przedsiębiorca indywidualny ma ich cztery.
| Załącznik | Co zawiera | Kiedy jest składany |
|---|---|---|
| FIZ-4DF | dochód, podatek dochodowy od osób fizycznych i opłatę wojskową dla każdej osoby fizycznej | kwartalnie, z podziałem na miesiące |
| FIZ-D1 | JSC dla każdej osoby ubezpieczonej | kwartalnie, z podziałem na miesiące |
| FIZ-D5 | rejestrację osób ubezpieczonych w rejestrze | w razie potrzeby |
| FIZ-D6 | okresy zatrudnienia i innej działalności | w razie potrzeby |
*Dla osób prawnych zestaw jest inny: D1, D2, 4DF, D5 i D6, wszystkie składane co miesiąc.
Najczęstszy błąd w materiałach innych autorów polega na twierdzeniu, że w 4DF wykazuje się podatek dochodowy od osób fizycznych, opłatę wojskową i JSC. To nieprawda. W FIZ-4DF w ogóle nie ma JSC. Znajdują się tam wyłącznie spersonalizowane dane o dochodzie, podatku dochodowym od osób fizycznych i opłacie wojskowej.
JSC dla każdej osoby wykazuje się w załączniku FIZ-D1, natomiast łączne kwoty składki - w samej treści Rozliczenia, w części dotyczącej naliczeń za osoby ubezpieczone, z podziałem na miesiące kwartału.
Jeżeli w danym kwartale przedsiębiorca indywidualny nie korzystał z pracy osób fizycznych na podstawie umowy o pracę ani na innych warunkach przewidzianych prawem, załącznika FIZ-D1 za ten kwartał w ogóle się nie składa.
Jak prawidłowo zatrudnić pracownika, aby dane w sprawozdawczości były zgodne, wyjaśniamy w artykule o tym, jak przedsiębiorca indywidualny może zatrudnić pracownika.
Czy przedsiębiorca indywidualny bez zatrudnionych pracowników składa Rozliczenie
Krótka odpowiedź - zazwyczaj nie. Jednak brzmienie ustawy jest szersze, niż może się wydawać, i właśnie tutaj kryje się ryzyko. Rozliczenie składa się wyłącznie w przypadku naliczenia dochodu osobie fizycznej w okresie sprawozdawczym. Jest to zapisane zarówno w Kodeksie, jak i w Procedurze. Prawo nie wymaga składania pustego „zerowego” Rozliczenia.
Jednak „brak pracowników” nie oznacza „braku obowiązku”. Obowiązek złożenia powstaje również w związku z innymi płatnościami na rzecz osób fizycznych, w tym osób samozatrudnionych.
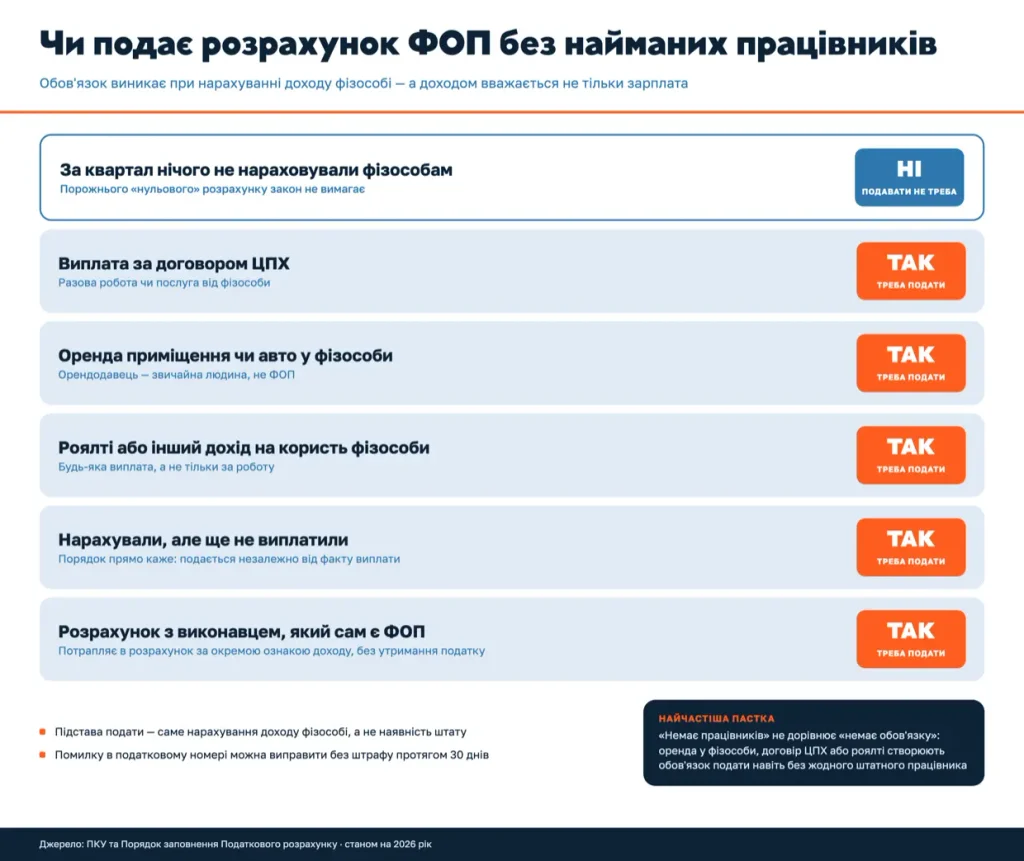
Jeżeli rozliczacie się z wykonawcą, który sam jest przedsiębiorcą, taka wypłata również trafia do Rozliczenia - ale z odrębnym oznaczeniem rodzaju dochodu i bez potrącania podatku. Różnicę między umową z przedsiębiorcą indywidualnym a stosunkiem pracy wyjaśniamy w artykule o przekwalifikowaniu przedsiębiorcy indywidualnego na pracownika.
Jakie kary grożą za niezłożenie łącznej sprawozdawczości
Są dwa rodzaje kar i nie są już naliczane podwójnie.
Za samo Rozliczenie - artykuł 119 Kodeksu podatkowego. Niezłożenie, opóźnienie, złożenie w niepełnym zakresie lub z błędami kosztuje 1020 UAH. Jeżeli w ciągu roku nałożono już karę za takie samo naruszenie - 2040 UAH.
Za błędy nie zawsze nakłada się karę. Kara ma zastosowanie tylko wtedy, gdy nieprawidłowe dane doprowadziły do zmniejszenia lub zwiększenia zobowiązań podatkowych albo do zmiany podatnika. Literówka techniczna, która niczego nie zmieniła, nie podlega karze.
Osobno - 340 UAH za sporządzenie dokumentów bez numeru podatkowego osoby fizycznej lub z nieprawidłowym numerem.
Błąd w numerze podatkowym można poprawić bez kary - samodzielnie albo w ciągu 30 dni kalendarzowych od otrzymania zawiadomienia administracji podatkowej o błędzie.
Nie ma już natomiast odrębnej kary za sprawozdawczość dotyczącą JSC. Ponieważ składka jest obecnie częścią Rozliczenia podatkowego, ustawa o jednolitej składce odsyła do Kodeksu. Oznacza to, że płaci się jedną karę, a nie dwie.
Kary związane z JSC pozostały wyłącznie w odniesieniu do płatności, a nie formularza: 20% kwoty za brak zapłaty lub nieterminową zapłatę oraz 10% za każdy okres w przypadku dodatkowego naliczenia składki, jednak łącznie nie więcej niż połowa dodatkowo naliczonej kwoty.
Stawki i terminy płatności samej składki omówiono w artykule o JSC dla przedsiębiorców indywidualnych, a pełną listę sankcji - w materiale o karach za opóźnienie w zapłacie podatków.
Nie masz pewności, czy Twoja sprawozdawczość została prawidłowo wypełniona?
Księgowi buh.ua prowadzą ewidencję kadrową i składają łączną sprawozdawczość za przedsiębiorców indywidualnych zatrudniających pracowników: obliczają podatek dochodowy od osób fizycznych, opłatę wojskową i JSC, wypełniają załączniki według nowego formularza i pilnują terminów kwartalnych.
Najczęstsze błędy w łącznej sprawozdawczości przedsiębiorców indywidualnych
1. Ponowne złożenie kwartalnego Rozliczenia za cały kwartał. Jeżeli za lipiec złożono już formularz miesięczny, tego miesiąca nie trzeba ponownie wypełniać w Rozliczeniu kwartalnym.
2. Użycie formularza dla osób prawnych. Obecnie są dwa formularze, a przedsiębiorca ma własny - „Rozliczenie przedsiębiorcy indywidualnego / NPD”. Również załączniki są odrębne i mają prefiks FIZ.
3. Szukanie JSC w załączniku 4DF. Nie ma go tam. Składkę dla każdej osoby wykazuje się w FIZ-D1, natomiast łączne kwoty - w treści Rozliczenia.
4. Niezachowanie dokumentów, na podstawie których naliczono dochód. Rozliczenie sporządza się na podstawie dokumentów źródłowych i to właśnie o nie poproszą podczas kontroli. Informacje o tym, co dokładnie należy przechowywać, znajdują się w artykule o dokumentach źródłowych przedsiębiorcy indywidualnego.
5. Niezłożenie Rozliczenia z powodu braku pracowników. Najem od osoby fizycznej lub wypłata na podstawie umowy już stanowią podstawę do jego złożenia.
6. Liczenie terminu od końca miesiąca. Dla przedsiębiorcy indywidualnego termin wynosi 40 dni po zakończeniu kwartału, a nie 20 dni po zakończeniu miesiąca.
FAQ: pytania dotyczące łącznej sprawozdawczości przedsiębiorców indywidualnych
Jak często przedsiębiorca indywidualny składa łączną sprawozdawczość w 2026 roku?
Raz na kwartał, w ciągu 40 dni kalendarzowych po jego zakończeniu. W samym Rozliczeniu dane wykazuje się osobno za każdy miesiąc kwartału.
Za jaki okres przedsiębiorca indywidualny po raz pierwszy składa nowy kwartalny formularz przedsiębiorcy indywidualnego / NPD?
Za III kwartał 2026 roku, a ostateczny termin przypada na 9 listopada 2026 roku. W rozporządzeniu wskazano I kwartał 2026 roku, co nie jest zgodne z datą jego wejścia w życie: administracja podatkowa wraz z Ministerstwem Finansów oficjalnie wyjaśniły, że przejście następuje od 1 sierpnia 2026 roku.
Czy przedsiębiorca indywidualny bez zatrudnionych pracowników składa Rozliczenie?
Jeżeli w ciągu kwartału nie naliczał żadnych dochodów osobom fizycznym - nie, pustego Rozliczenia nie trzeba składać. Jednak wypłata na podstawie umowy, najem od osoby fizycznej lub tantiemy powodują obowiązek złożenia Rozliczenia nawet bez żadnego pracownika etatowego.
Czy w załączniku 4DF wykazuje się jednolitą składkę?
Nie. W FIZ-4DF wykazuje się dochód, podatek dochodowy od osób fizycznych i opłatę wojskową. JSC dla każdej osoby ubezpieczonej wykazuje się w załączniku FIZ-D1, natomiast łączne kwoty - w samej treści Rozliczenia.
Jaka kara grozi za niezłożenie łącznej sprawozdawczości?
1020 UAH, a za ponowne takie samo naruszenie w ciągu roku - 2040 UAH. Nie ma już odrębnej kary za część sprawozdawczości dotyczącą JSC: nakładana jest jedna kara na podstawie artykułu 119 Kodeksu.
Czy przedsiębiorca indywidualny składa roczne Rozliczenie?
Nie. Procedura wprost stanowi, że odrębnego Rozliczenia za rok kalendarzowy się nie składa. Ostatnim okresem sprawozdawczym roku jest czwarty kwartał.
Co zrobić w przypadku błędu w numerze podatkowym pracownika?
Poprawić go samodzielnie albo w ciągu 30 dni kalendarzowych od momentu, gdy administracja podatkowa poinformuje o błędzie. W takim przypadku kara nie jest nakładana.
Podsumowanie
Łączna sprawozdawczość przedsiębiorców indywidualnych w 2026 roku zmieniła się dwukrotnie: najpierw Kodeks przeniósł przedsiębiorców na kwartalny okres sprawozdawczy, a następnie Ministerstwo Finansów podzieliło formularz na dwa - dla osób prawnych i dla przedsiębiorców indywidualnych.
Dwie daty, które warto zapamiętać: 40 dni kalendarzowych po zakończeniu kwartału - to termin złożenia, a 9 listopada 2026 roku - termin pierwszego Rozliczenia według nowego formularza kwartalnego.
Główna pułapka nie dotyczy terminu, lecz zawartości. Za trzeci kwartał wypełnia się tylko te miesiące, za które nie złożono jeszcze sprawozdawczości miesięcznej, a JSC należy szukać nie w 4DF, lecz w odrębnym załączniku. Terminy i formularze w tym zakresie zmieniały się dwukrotnie w ciągu pół roku, dlatego przed złożeniem warto sprawdzić aktualną wersję Procedury oraz kalendarz podatkowy.
Terminy i formularze w tym zakresie zmieniały się dwukrotnie w ciągu pół roku, dlatego przed złożeniem warto sprawdzić aktualną wersję Procedury oraz kalendarz podatkowy.
Potrzebujesz księgowego dla swojej działalności?
Zespół buh.ua zajmuje się wynagrodzeniami, ewidencją kadrową i całą sprawozdawczością dotyczącą zatrudnionych osób - od obliczenia podatku dochodowego od osób fizycznych, opłaty wojskowej i JSC po terminowe złożenie Rozliczenia.