Podatek wojskowy na Ukrainie w 2026 roku: kto płaci, ile i kiedy

W 2026 roku podatek wojskowy płacą niemal wszyscy: pracownicy etatowi, osoby prowadzące JDG we wszystkich systemach opodatkowania, wynajmujący oraz osoby uzyskujące dochody z zagranicy. Stawki i zasady różnią się jednak w zależności od kategorii podatnika i właśnie tutaj najczęściej pojawiają się błędy.
Większość przedsiębiorców nawet nie zdaje sobie sprawy, że w przypadku JDG rozliczającej się w uproszczonym systemie podatkowym podatek wojskowy w ogóle nie zależy od wysokości dochodu. Niezależnie od tego, czy zarobisz 5 tys., czy 500 tys. UAH, kwota pozostaje taka sama i należy ją zapłacić z góry, do 20. dnia bieżącego miesiąca.
Przeanalizujmy dane na 2026 rok: ile płaci każda kategoria podatników, jakie obowiązują terminy, kto jest zwolniony i do kiedy podatek będzie obowiązywał.
Kto płaci podatek wojskowy
Lista podatników została określona w punkcie 16-1 podrozdziału 10 rozdziału XX Kodeksu podatkowego. Obejmuje trzy kategorie.
- Osoby fizyczne - rezydenci uzyskujący dowolne dochody oraz nierezydenci uzyskujący dochody w Ukrainie, a także płatnicy podatku, którzy pobierają podatek wojskowy;
- JDG w 1., 2. i 4. grupie uproszczonego systemu podatkowego - w stałej kwocie;
- Podatnicy 3. grupy uproszczonego systemu podatkowego - zarówno przedsiębiorcy, jak i osoby prawne, z wyjątkiem e-rezydentów.
Ważne w przypadku JDG rozliczającej się na zasadach ogólnych. Nie została ona wymieniona bezpośrednio na liście, ale należy do pierwszej kategorii jako osoba fizyczna i również płaci podatek wojskowy. Omówimy to osobno poniżej.
Dla JDG korzystających z uproszczonego systemu podatkowego podatek zaczął obowiązywać 1 stycznia 2025 roku - wcześniej przedsiębiorcy ci w ogóle go nie płacili.
Jakie są stawki podatku wojskowego w 2026 roku
Stawka zależy nie od wysokości dochodu, lecz od kategorii podatnika.
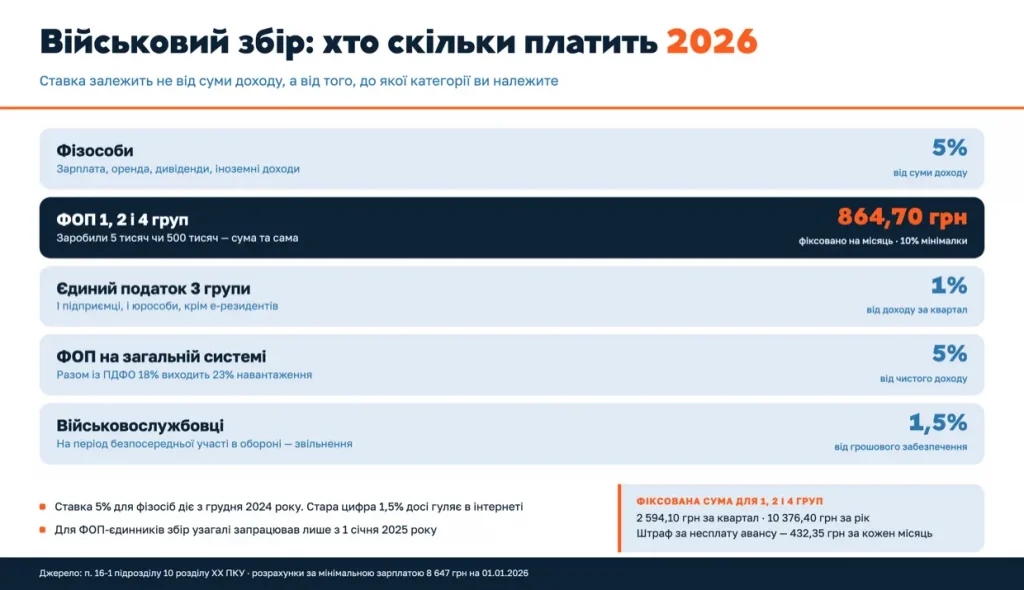
Najważniejsza różnica dotyczy poszczególnych grup uproszczonego systemu podatkowego. Grupa pierwsza, druga i czwarta płacą stałą kwotę niezależnie od przychodu. Grupa trzecia płaci procent od faktycznego dochodu - tego samego, od którego obliczany jest podatek jednolity.
Dla 1., 2. i 4. grupy kwota jest taka sama i oblicza się ją na podstawie płacy minimalnej obowiązującej 1 stycznia - w 2026 roku wynosi ona 8 647 UAH.
Daje to 864,70 UAH miesięcznie, 2 594,10 UAH kwartalnie i 10 376,40 UAH rocznie.
W przypadku 3. grupy sposób obliczenia jest inny: 1% dochodu za kwartał. Przy obrocie 200 000 UAH kwartalnie podatek wyniesie więc 2 000 UAH - dodatkowo ponad 5% podatku jednolitego.
Wraz z podatkiem jednolitym i jednolitą składką na ubezpieczenie społeczne podatek wojskowy tworzy miesięczne obciążenie, które warto z góry uwzględniać w kalkulacjach.
Kiedy płacić podatek wojskowy: terminy dla JDG
Terminy różnią się w zależności od grupy, a ich mylenie jest najczęstszą przyczyną przypadkowego powstania zaległości.
| Kto | Termin płatności | Kto nalicza |
|---|---|---|
| JDG z 1., 2. i 4. grupy | Z góry, nie później niż do 20. dnia bieżącego miesiąca | Urząd skarbowy |
| 3. grupa uproszczonego systemu podatkowego | 10 dni kalendarzowych po upływie terminu złożenia deklaracji kwartalnej | Podatnik samodzielnie |
| JDG na zasadach ogólnych | Do 1 sierpnia następnego roku, na podstawie deklaracji rocznej | Podatnik samodzielnie |
Dla 1., 2. i 4. grupy podatek płaci się z góry - za sierpień do 20 sierpnia, a nie we wrześniu. Można zapłacić z góry za kwartał lub cały rok, ale nie później niż do końca bieżącego roku.
Nie ma odrębnej deklaracji dotyczącej podatku wojskowego. Kwoty wykazuje się w deklaracji podatnika korzystającego z uproszczonego systemu podatkowego, dlatego nie trzeba składać dodatkowych sprawozdań.
Kara za opóźnienie dla 1., 2. i 4. grupy wynosi 50% stawki podatku, czyli 432,35 UAH za każdy miesiąc, za który nie dokonano płatności. W przypadku 3. grupy obowiązują ogólne kary za nieterminową zapłatę: od 5% do 50% w zależności od długości opóźnienia. Wszystkie terminy znajdziesz w kalendarzu podatkowym JDG.
Jak podatek wojskowy jest potrącany z wynagrodzenia
Pracownik nie musi tutaj nic robić - wszystkim zajmuje się pracodawca. Potrąca podatek z naliczonego wynagrodzenia i przekazuje go do budżetu.
Termin przypada jednocześnie z wypłatą wynagrodzenia, na podstawie dokumentu płatniczego. Bank po prostu nie zrealizuje wypłaty, jeśli jednocześnie nie zostanie złożone zlecenie zapłaty podatku.
Są dwa wyjątki:
- jeśli wynagrodzenie wypłacono gotówką z kasy lub w formie rzeczowej - podatek należy zapłacić w ciągu trzech dni operacyjnych;
- jeśli wynagrodzenie zostało naliczone, ale nie wypłacone - podatek należy przekazać w terminach określonych dla miesięcznego okresu rozliczeniowego.
Gdzie wykazać. Podatek wojskowy wykazuje się w Rozliczeniu podatkowym, w załączniku 4ДФ: oddzielnie kwotę naliczoną i oddzielnie kwotę faktycznie przekazaną.
Uwaga: formularze zmieniły się latem 2026 roku. Obecnie przedsiębiorcy prowadzący JDG i zatrudniający pracowników oraz osoby wykonujące niezależną działalność zawodową składają kwartalne rozliczenie z podziałem na miesiące, natomiast osoby prawne - miesięczne. Terminy wynoszą odpowiednio 40 dni kalendarzowych po zakończeniu kwartału i 20 dni kalendarzowych po zakończeniu miesiąca. Inne zmiany związane z zatrudnieniem pierwszego pracownika przez JDG omawialiśmy w artykule o zatrudnianiu pracownika.
Czy JDG na zasadach ogólnych płaci podatek wojskowy
Tak, 5% - ale nie od całego przychodu, lecz od dochodu netto: różnicy między przychodem a udokumentowanymi kosztami. Jest to ta sama podstawa, od której oblicza się 18% podatku dochodowego od osób fizycznych.
Łączne obciążenie dochodu netto wynosi więc 23%: 18% podatku dochodowego plus 5% podatku wojskowego.
Podatek oblicza się raz w roku, na podstawie rocznej deklaracji o stanie majątkowym i dochodach. Termin płatności upływa 1 sierpnia następnego roku.
Nie należy mylić tego z zaliczkami. Zaliczki, które JDG rozliczająca się na zasadach ogólnych płaci kwartalnie, są zaliczkami na podatek dochodowy, a nie na podatek wojskowy. Kodeks nie przewiduje odrębnych kwartalnych zaliczek na podatek wojskowy dla podatników rozliczających się na zasadach ogólnych.
Od jakich dochodów pobierany jest podatek wojskowy
Zasada jest prosta i uniwersalna: jeżeli od danego dochodu płaci się podatek dochodowy od osób fizycznych, od tego samego dochodu płaci się również podatek wojskowy. Jeżeli dochód jest zwolniony z opodatkowania lub opodatkowany stawką 0% - podatek wojskowy również nie jest należny.
| Dochód | Podatek wojskowy |
|---|---|
| Wynagrodzenie | Tak, 5% |
| Najem nieruchomości | Tak, 5% |
| Dywidendy | Tak, 5% |
| Dochody zagraniczne | Tak, 5% |
| Spadek po bliskich krewnych | Nie |
| Sprzedaż mieszkania raz w roku po 3 latach posiadania | Nie |
| Sprzedaż jednego samochodu w roku | Nie |
| Druga i kolejne sprzedaże samochodu lub mieszkania | Tak, 5% |
Jest jeden wyjątek od tej zasady - dochód JDG korzystającej z uproszczonego systemu podatkowego. Nie płaci się od niego podatku dochodowego, ale podatek wojskowy obowiązuje: dla podatników tego systemu został wprowadzony odrębnym przepisem.
Jeżeli wynajmujesz mieszkanie, podatek wojskowy oblicza się razem z podatkiem dochodowym - szczegóły znajdziesz w artykule o wynajmie nieruchomości przez JDG. Zasady dotyczące wpływów z zagranicy opisaliśmy w materiale o deklarowaniu dochodów z zagranicy.
Kto jest zwolniony z podatku wojskowego
Zwolnień jest niewiele i niemal wszystkie dotyczą wyłącznie 1. i 2. grupy uproszczonego systemu podatkowego.
3. i 4. grupa nie korzystają z tych zwolnień - nie przysługuje im ani urlop podatkowy, ani ulga dla terenów przyfrontowych. W wielu materiałach pojawia się jedynie określenie „dla podatników uproszczonego systemu”, co może wprowadzać w błąd.
Osobno o chorobie. Ulga przysługuje tylko wtedy, gdy choroba trwała co najmniej 30 dni kalendarzowych i jest potwierdzona wyciągiem z Elektronicznego Rejestru Zwolnień Lekarskich.
Ulga dla terenów przyfrontowych jest ściśle powiązana z adresem podatkowym. Jeżeli JDG przerejestruje adres podatkowy na bezpieczne terytorium, prawo do niepłacenia podatku wygasa od następnego miesiąca. Odrębne zasady obowiązują przedsiębiorców odbywających służbę wojskową - omawialiśmy je w artykule o podatkach mobilizowanych właścicieli JDG.
Nie masz pewności, czy wszystko opłacasz prawidłowo?
Księgowi buh.ua sprawdzą naliczenia, dopilnują terminów płatności, pomogą skorzystać z ulg i przejmą całą obsługę księgową.
Do kiedy obowiązuje podatek wojskowy
Są tutaj dwie różne odpowiedzi, które często są ze sobą mylone.
Sam podatek nie ma określonego terminu zakończenia. Obowiązuje do czasu, aż Rada Najwyższa podejmie odrębną decyzję o zakończeniu reformy Sił Zbrojnych. Nie ma konkretnej daty.
Podwyższone stawki mają natomiast określony termin obowiązywania. W przypadku JDG korzystających z uproszczonego systemu podatkowego oraz stawki 5% dla osób fizycznych termin jest powiązany ze stanem wojennym: 31 grudnia trzeciego roku kalendarzowego następującego po roku, w którym stan wojenny zostanie zniesiony.
Przykład. Jeżeli stan wojenny zostanie zniesiony w 2027 roku, JDG korzystające z uproszczonego systemu podatkowego będą płacić podatek do 31 grudnia 2030 roku. Od 1 stycznia 2031 roku stawka dla osób fizycznych powróci do 1,5%.
To nowa zmiana wprowadzona w kwietniu 2026 roku. Wcześniej Kodeks przewidywał tylko jeden rok po zniesieniu stanu wojennego - obecnie są to trzy lata. Materiały opublikowane wcześniej są w tej części nieaktualne.
FAQ: pytania o podatek wojskowy
Ile składek wojskowych płaci przedsiębiorca indywidualny grupy 2 w 2026 roku?
864,70 UAH miesięcznie - to 10% płacy minimalnej. Kwota jest taka sama dla 1., 2. i 4. grupy i nie zależy od dochodu. Rocznie daje to 10 376,40 UAH.
Czy indywidualny przedsiębiorca bez dochodu płaci składkę wojskową?
Tak. Dla 1., 2. i 4. grupy podatek ma stałą wysokość i nie jest powiązany z przychodem, dlatego trzeba go płacić nawet za miesiące bez żadnych transakcji. W przypadku 3. grupy podatek oblicza się od dochodu, więc przy zerowym dochodzie za kwartał wynosi on zero.
Kiedy muszę płacić składki wojskowe za osobę prowadzącą działalność na własny rachunek z grupy 1?
Do 20. dnia bieżącego miesiąca, z góry. Oznacza to, że za sierpień należy zapłacić do 20 sierpnia. Naliczenia dokonuje urząd skarbowy, a kwoty wykazuje się w rocznej deklaracji podatnika uproszczonego systemu podatkowego.
Jaka jest kara za niepłacenie obowiązku wojskowego?
Dla 1., 2. i 4. grupy kara wynosi 50% stawki podatku, czyli 432,35 UAH za każdy niezapłacony miesiąc w 2026 roku. W przypadku 3. grupy stosuje się ogólne kary za nieterminową płatność: 5% lub 10% w zależności od okresu opóźnienia, a za umyślne nieuregulowanie należności - 25% lub 50%.
Czy służba wojskowa jest zwolniona z podatku?
Tak, ale tylko dla 1. i 2. grupy bez pracowników: jeden miesiąc kalendarzowy w roku na urlop oraz okres choroby trwający co najmniej 30 dni. Należy złożyć wniosek do urzędu skarbowego. Ulga ta nie obejmuje jednolitej składki na ubezpieczenie społeczne.
Czy podatek od służby wojskowej jest potrącany z czynszu mieszkania?
Tak, 5% - wraz z 18% podatkiem dochodowym, czyli łącznie 23% czynszu najmu. Jeżeli najemcą jest firma lub JDG, samodzielnie pobiera ona należne kwoty; jeżeli najemcą jest zwykła osoba fizyczna, obowiązek ten spoczywa na właścicielu mieszkania.
Do którego roku będzie obowiązywał powszechny obowiązek wojskowy?
Sam podatek nie ma określonego terminu zakończenia - obowiązuje do decyzji Rady Najwyższej o zakończeniu reformy Sił Zbrojnych Ukrainy. Jednak dla JDG korzystających z uproszczonego systemu podatkowego oraz dla stawki 5% obowiązującej osoby fizyczne istnieje termin graniczny: 31 grudnia trzeciego roku kalendarzowego po zniesieniu stanu wojennego.
Podsumowanie
W 2026 roku podatek wojskowy płacą wszyscy, którzy uzyskują dochód podlegający opodatkowaniu, ale zasady znacząco się różnią. Dla JDG z 1., 2. i 4. grupy jest to stała kwota 864,70 UAH miesięcznie, niezależnie od przychodu, płatna z góry do 20. dnia miesiąca. Dla 3. grupy wynosi 1% dochodu za kwartał. Dla osób fizycznych i JDG rozliczających się na zasadach ogólnych - 5%.
Trzy kwestie, w których najczęściej pojawiają się błędy, to stawka 5% zamiast wcześniejszych 1,5%, urlop podatkowy obowiązujący wyłącznie dla 1. i 2. grupy oraz okres obowiązywania podatku - trzy lata po zniesieniu stanu wojennego, a nie jeden rok. Koszt pojedynczego błędu może wydawać się niewielki, ale kara jest naliczana za każdy pominięty miesiąc, a w ciągu roku niezauważona zaległość wraz z odsetkami może urosnąć do odczuwalnej kwoty.
Potrzebujesz niezawodnej obsługi księgowej?
Zespół buh.ua zajmie się Twoją księgowością, będzie monitorować zmiany w przepisach i pomoże prowadzić działalność bez zbędnego ryzyka podatkowego.