Pismo z urzędu skarbowego: co powinna zrobić JDG, terminy odpowiedzi i kary

Pismo z urzędu skarbowego budzi niepokój nawet u tych, którzy mają wszystko w porządku. Pierwsza reakcja - albo odłożyć je i nie czytać, albo od razu zadzwonić do księgowego z pytaniem „co zrobiłem nie tak”.
Większość przedsiębiorców nawet nie zdaje sobie sprawy, że najbardziej kosztownym błędem jest tutaj nieodebranie pisma. Zgodnie z Kodeksem podatkowym dokument może zostać uznany za doręczony nawet wtedy, gdy go nie widzieliście: jeśli korzystacie z korespondencji przez elektroniczny gabinet - w momencie, gdy dokument się tam pojawił, a jeśli nie - gdy poczta zwróciła kopertę.
Przeanalizujmy przepisy: jakie pisma może wysyłać urząd skarbowy, ile czasu jest na odpowiedź, kiedy odpowiedź nie jest obowiązkowa i jakie rzeczywiste konsekwencje może mieć brak reakcji.
Jakie dokumenty urząd skarbowy wysyła do JDG
Pod określeniem „pismo” kryją się dokumenty o bardzo różnym znaczeniu: od zwykłej odpowiedzi na wasze własne zapytanie po wezwanie do spłaty zadłużenia. Nie można ich ze sobą mylić - każdy z nich ma własne terminy.
| Dokument | Co to oznacza | Co zrobić |
|---|---|---|
| Żądanie udzielenia informacji | Urząd skarbowy oczekuje wyjaśnień i dokumentów | Odpowiedzieć w ciągu 15 dni roboczych |
| Żądanie dotyczące kontroli krzyżowej | Sprawdzany jest wasz kontrahent, a nie wy | Odpowiedzieć w ciągu 10 dni roboczych |
| Decyzja podatkowa | Ustalono kwotę, którą macie zapłacić | Zapłacić lub zaskarżyć w ciągu 10 dni roboczych |
| Wezwanie podatkowe | Macie już zaległość podatkową | Spłacić zadłużenie, majątek jest objęty zastawem podatkowym |
| Indywidualna konsultacja podatkowa | Odpowiedź na wasze własne zapytanie | Nic, to nie jest wezwanie |
Najmniejsze ryzyko wiąże się z indywidualną konsultacją podatkową - jest to odpowiedź na wasze własne zapytanie. Kontrola krzyżowa również nie jest kontrolą waszej działalności, ale nie można jej ignorować: na żądanie należy odpowiedzieć w ciągu 10 dni roboczych.
Najpoważniejsze dokumenty to decyzja podatkowa i wezwanie podatkowe. Decyzja podatkowa oznacza, że kwota została już naliczona, a wezwanie - że zaległość już powstała i zaczął obowiązywać zastaw podatkowy.
Kiedy pismo z urzędu skarbowego uznaje się za doręczone
Nawet jeśli go nie widzieliście. To najważniejsza część tego tematu, ponieważ właśnie tutaj ludzie przekraczają terminy, mimo że nie zrobili niczego złego.
Elektroniczny gabinet. Jeśli złożyliście wniosek o otrzymywanie dokumentów przez elektroniczny gabinet, dokument uznaje się za doręczony w momencie, gdy stał się dostępny w gabinecie. Nie ma znaczenia, czy się tam logowaliście. Datę doręczenia ustala się na podstawie potwierdzenia dostarczenia. Jeśli dokument wpłynął po godzinie 18, za datę doręczenia uznaje się następny dzień roboczy, a jeśli wpłynął w weekend lub święto - pierwszy dzień roboczy po nim. Do korzystania z gabinetu będzie potrzebny podpis elektroniczny.
Poczta tradycyjna. Tutaj zasada jest jeszcze bardziej rygorystyczna. Jeśli poczta nie mogła doręczyć pisma - nie było was pod adresem, odmówiliście jego przyjęcia albo nie znaleziono adresata - dokument uznaje się za doręczony w dniu wskazanym przez pocztę w zawiadomieniu. Oznacza to, że koperta wróciła na pocztę, nie widzieliście jej na oczy ani niczego nie podpisywaliście - a terminy zapłaty i zaskarżenia już zaczęły biec.
Jedynym wyjątkiem jest zmiana adresu. Jeśli w odpowiednim czasie poinformowaliście urząd skarbowy o nowym adresie podatkowym, a urząd wysłał dokument na stary adres i dokument został zwrócony, nie macie obowiązku wykonywać takiego dokumentu.
Najprostszym i najtańszym sposobem zabezpieczenia się jest złożenie wniosku o otrzymywanie dokumentów przez elektroniczny gabinet i wyrobienie sobie nawyku regularnego sprawdzania go. Z takiego sposobu doręczania można zrezygnować, ale tylko raz w roku.
Ile czasu jest na odpowiedź na żądanie urzędu skarbowego
Terminy zależą od rodzaju żądania i są liczone w dniach roboczych, przy czym nie od dnia otrzymania, lecz od następnego dnia.
- zwykłe pisemne żądanie - 15 dni roboczych;
- żądanie dotyczące kontroli krzyżowej - 10 dni roboczych.
Ważne zastrzeżenie dotyczące stanu wojennego. Zawieszenie biegu terminów podatkowych obowiązywało tylko do 1 sierpnia 2023 roku. Materiały, które nadal informują, że „podczas wojny terminy nie biegną”, są w tej części nieaktualne - obecnie terminy biegną na zwykłych zasadach.
Kiedy nie trzeba odpowiadać na żądanie urzędu skarbowego
Kodeks wprost zwalnia z obowiązku udzielenia odpowiedzi, jeśli żądanie sporządzono z naruszeniem wymogów. To rzadki przypadek, gdy prawo stoi po stronie podatnika, a niewiele osób o tym wie.
Żądanie musi być podpisane przez kierownika organu podatkowego lub osobę upoważnioną, opatrzone pieczęcią i zawierać:
- podstawę wysłania żądania z katalogu określonego w Kodeksie - wraz ze wskazaniem informacji, które ją potwierdzają;
- konkretne fakty, które mogą świadczyć o naruszeniu, a nie ogólne sformułowania;
- wykaz informacji i dokumentów, które należy przedstawić.
Jeśli któregoś z tych elementów brakuje, jesteście zwolnieni z obowiązku udzielenia odpowiedzi na takie żądanie.
Druga sytuacja - dokumenty te zostały już wcześniej przekazane. Wtedy wystarczy podać datę i numer pisma, którym je wysłaliście, a obowiązek w tym zakresie również uznaje się za wykonany. Nie należy jednak zbyt szybko zakładać, że problem jest rozwiązany. O tym, czy żądanie jest wadliwe, warto decydować dopiero po dokładnym przeanalizowaniu dokumentu, najlepiej z księgowym: błędna ocena może kosztować więcej niż udzielenie odpowiedzi.
Co się stanie, jeśli nie odpowiecie urzędowi skarbowemu
Konsekwencje są dwie, a druga jest znacznie bardziej dotkliwa niż pierwsza.
| Naruszenie | Wysokość kary w 2026 roku |
|---|---|
| Nieprzekazanie dokumentów w odpowiedzi na zwykłe żądanie | 8 647 UAH za każdy przypadek |
| Nieprzedstawienie oryginałów lub kopii dokumentów podczas kontroli podatkowej | 1 020 UAH |
| Ponowne popełnienie tego samego naruszenia w ciągu roku | 2 040 UAH |
| Nieudzielenie odpowiedzi lub nieprzekazanie dokumentów na żądania wystosowane na szczególnych podstawach określonych w punktach 6-8 podpunktu 73.3.1 Kodeksu podatkowego Ukrainy (w szczególności dotyczących międzynarodowej wymiany informacji) | 43 235 UAH za każdy przypadek |
*Kwoty obliczono na podstawie płacy minimalnej wynoszącej 8 647 UAH na dzień 1 stycznia 2026 roku. Kara jest obliczana na podstawie płacy minimalnej obowiązującej na początku roku i nie zmienia się, nawet jeśli zostanie ona podwyższona w trakcie roku.
W tym miejscu często pojawia się błąd. W wielu materiałach można przeczytać, że we wszystkich przypadkach kara wynosi pięciokrotność płacy minimalnej. W rzeczywistości podwyższona kara ma zastosowanie wyłącznie do żądań wystosowanych na szczególnych podstawach określonych w punktach 6-8 podpunktu 73.3.1 Kodeksu podatkowego Ukrainy, w szczególności dotyczących międzynarodowej wymiany informacji. W przypadku zwykłego żądania skierowanego do JDG jest to równowartość jednej płacy minimalnej.
Nieprzekazanie wyjaśnień i dokumentów w odpowiedzi na pisemne żądanie stanowi bezpośrednią podstawę do przeprowadzenia niezaplanowanej kontroli dokumentacyjnej.
Brak odpowiedzi może więc kosztować nie 8 tysięcy hrywien, lecz doprowadzić do szczegółowej kontroli całej waszej działalności. Zapłata kary nie zwalnia przy tym z obowiązku przekazania wymaganych informacji - Kodeks stanowi o tym wprost.
Jak ogólnie zmniejszyć prawdopodobieństwo takiej kontroli - wyjaśniliśmy w materiale o ryzyku kontroli podatkowej, a o tym, co dokładnie jest sprawdzane - w artykule o kontrolach podatkowych.
Otrzymaliście żądanie i nie wiecie, czego dokładnie oczekuje od was urząd skarbowy?
Księgowi buh.ua sprawdzą, czy żądanie zostało sporządzone zgodnie z prawem, przygotują odpowiedź wraz z wymaganymi dokumentami i przejmą korespondencję z urzędem skarbowym - w obowiązującym terminie, zanim upłynie.
Co zrobić, jeśli otrzymaliście decyzję podatkową
Najczęstsze przyczyny takiej decyzji w przypadku JDG to zaniżenie zadeklarowanych zobowiązań, przekroczenie limitu dochodu oraz błędy lub brak rejestracji faktury podatkowej.
To już nie jest żądanie, lecz decyzja organu podatkowego określająca zobowiązanie pieniężne. Jeśli się z nią nie zgadzacie, na odwołanie administracyjne macie 10 dni roboczych od jej otrzymania.
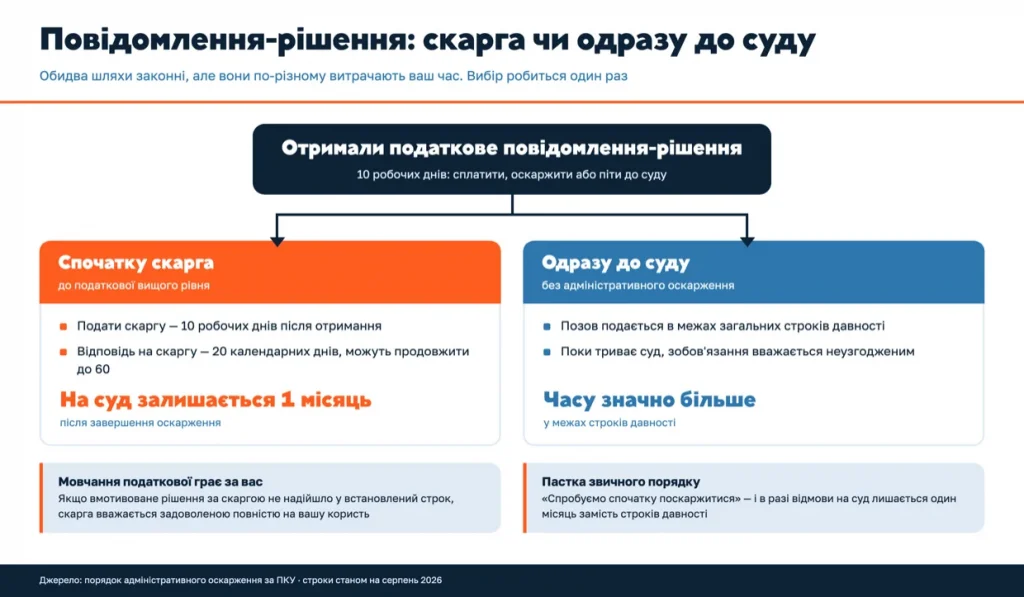
Mocny argument na waszą korzyść. Jeśli urząd skarbowy nie wyda uzasadnionej decyzji w sprawie odwołania w ustawowym terminie, odwołanie uznaje się za w pełni uwzględnione na waszą korzyść.
A teraz pułapka, o której prawie się nie pisze. Jeśli najpierw złożycie odwołanie do organu podatkowego wyższego szczebla i przegracie, na skierowanie sprawy do sądu pozostaje tylko jeden miesiąc.
Jeśli natomiast od razu pójdziecie do sądu, bez wcześniejszego odwołania administracyjnego, macie znacznie więcej czasu - w granicach ogólnych terminów przedawnienia. Dlatego wybór ścieżki warto podjąć świadomie, a nie na zasadzie „najpierw spróbujmy się odwołać”. Kolejna zaleta drogi sądowej: dopóki trwa postępowanie sądowe, zobowiązanie pieniężne uznaje się za nieuzgodnione do czasu uprawomocnienia się orzeczenia.
Kiedy wysyłane jest wezwanie podatkowe i jaka jest minimalna kwota zadłużenia
Wezwanie podatkowe pojawia się wtedy, gdy zadłużenie już powstało, a nie wtedy, gdy zostało jedynie naliczone.
Próg wynosi 3 060 UAH. Dopóki łączna kwota zaległości podatkowej nie przekracza tej sumy, wezwanie nie jest wysyłane i nie stosuje się środków egzekucyjnych.
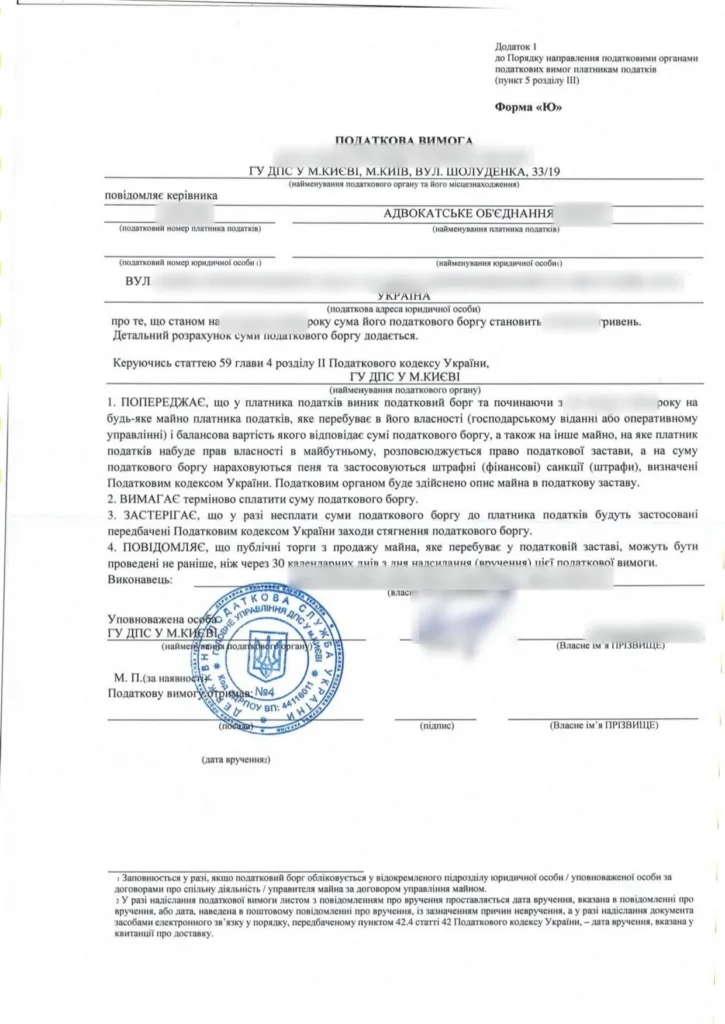
Wezwanie może zostać wysłane również bez wcześniejszej decyzji podatkowej. Jeśli sami złożyliście deklarację, ale nie zapłaciliście w terminie, wezwanie zostanie wysłane bez żadnych wcześniejszych dokumentów. Co może z tego wyniknąć: zastaw podatkowy na majątku, spis aktywów, a w razie dalszego braku spłaty - publiczna licytacja. Wszystko to jest wprost wymienione w samym wezwaniu.
Ważny szczegół: jeśli zadłużenie wzrośnie, ponowne wezwanie nie jest wysyłane. Nie ma więc sensu czekać na „nowe pismo” - pierwsze wezwanie nadal pozostaje w mocy.
Aby do tego nie dopuścić, pilnujcie terminów płatności - wszystkie daty zebraliśmy w kalendarzu podatkowym dla JDG, a wysokość sankcji za opóźnienia opisaliśmy w artykule o karach dla JDG.
Jak zabezpieczyć się z wyprzedzeniem
Większość problemów z pismami rozwiązuje się nie prawnie, lecz organizacyjnie.
- Złóżcie wniosek o otrzymywanie dokumentów przez elektroniczny gabinet i sprawdzajcie go regularnie - dzięki temu zobaczycie dokument w dniu jego wpływu;
- dbajcie o aktualność adresu podatkowego - to jedyna podstawa, by nie wykonywać dokumentu wysłanego na niewłaściwy adres;
- przechowujcie dokumenty źródłowe i ewidencję dochodów - większość żądań można zamknąć właśnie na ich podstawie;
- nie ignorujcie nawet niezrozumiałego pisma - termin biegnie od dnia doręczenia, a nie od dnia, w którym zorientowaliście się, o co chodzi.
Osoby, które prowadzą księgowość w przejrzysty sposób, rzadziej trafiają w pole zainteresowania urzędu skarbowego. O korzyściach dla rzetelnych podatników przeczytacie w materiale o Klubie Białego Biznesu.
FAQ: pytania dotyczące pism z urzędu skarbowego
Ile dni jest na odpowiedź na żądanie urzędu skarbowego?
15 dni roboczych na zwykłe pisemne żądanie i 10 dni roboczych na żądanie dotyczące kontroli krzyżowej. Termin zaczyna biec od dnia następującego po dniu otrzymania żądania.
Co się stanie, jeśli zignorujecie pismo z urzędu skarbowego?
Kara wynosi 8 647 UAH za każdy przypadek nieprzekazania dokumentów, a co najważniejsze - jest to bezpośrednia podstawa do przeprowadzenia niezaplanowanej kontroli. Zapłata kary nie zwalnia z obowiązku przekazania informacji.
Czy pismo uznaje się za doręczone, jeśli go nie otrzymałem?
Tak. Dokument w elektronicznym gabinecie uznaje się za doręczony w momencie, gdy stał się dostępny. Pismo papierowe, którego poczta nie mogła doręczyć, uznaje się za doręczone w dniu wskazanym przez pocztę w zawiadomieniu.
Czy można nie odpowiadać na żądanie urzędu skarbowego?
Tak, jeśli żądanie sporządzono z naruszeniem wymogów: brakuje podpisu kierownika, pieczęci, konkretnych faktów wskazujących na naruszenie albo wykazu dokumentów. Nie trzeba również ponownie przekazywać tego, co zostało już wcześniej wysłane - wystarczy podać datę i numer tamtego pisma.
Ile czasu jest na zaskarżenie decyzji podatkowej?
10 dni roboczych na odwołanie do organu podatkowego wyższego szczebla albo na zapłatę. Do sądu można zwrócić się od razu w granicach terminów przedawnienia, ale po nieskutecznym odwołaniu administracyjnym pozostaje tylko miesiąc.
Od jakiej kwoty zadłużenia wysyłane jest wezwanie podatkowe?
Od 3 060 UAH. Dopóki zadłużenie jest niższe, wezwanie nie jest wysyłane i nie stosuje się środków egzekucyjnych. Jeśli zadłużenie później wzrośnie, ponowne wezwanie nie zostanie już wysłane.
Gdzie sprawdzić pismo z urzędu skarbowego w elektronicznym gabinecie?
Dokumenty trafiają do prywatnej części elektronicznego gabinetu, do sekcji korespondencji z organem podatkowym. Dodatkowo na adres e-mail przychodzi powiadomienie o rodzaju dokumentu oraz dacie i godzinie jego wysłania do gabinetu - sam dokument należy jednak otworzyć właśnie w gabinecie.
Czy urząd skarbowy może wysłać żądanie bez przeprowadzania kontroli?
Tak. Pisemne żądanie jest samodzielnym narzędziem, a nie częścią kontroli. Urząd skarbowy wysyła je na podstawach wprost wymienionych w Kodeksie, a właśnie brak odpowiedzi może stać się podstawą do przeprowadzenia niezaplanowanej kontroli.
Czy terminy podatkowe są zawieszone z powodu stanu wojennego?
Nie. Zawieszenie biegu terminów podatkowych obowiązywało tylko do 1 sierpnia 2023 roku. Obecnie wszystkie terminy dotyczące odpowiedzi, zapłaty i odwołań biegną na zwykłych zasadach.
Podsumowanie
Samo pismo z urzędu skarbowego nie oznacza jeszcze problemu. Znaczenie ma, jaki dokładnie jest to dokument: konsultacja i kontrola krzyżowa są stosunkowo bezpieczne, żądanie wymaga odpowiedzi, a decyzja podatkowa i wezwanie podatkowe oznaczają zobowiązania finansowe.
Najważniejsza zasada: termin zaczyna biec od momentu doręczenia, a do doręczenia może dojść również bez waszego udziału - przez elektroniczny gabinet albo wskutek zwrotu niedoręczonej koperty. Na zwykłe żądanie jest 15 dni roboczych, a na decyzję podatkową - 10. Brak reakcji może kosztować nie tyle karę, ile niezaplanowaną kontrolę.
Nie chcecie samodzielnie zajmować się sprawami z urzędem skarbowym?
Powierzcie księgowość zespołowi buh.ua. Monitorujemy elektroniczny gabinet, reagujemy na żądania w obowiązujących terminach i przygotowujemy dokumenty tak, aby sprawy kończyły się na korespondencji, a nie na kontroli.