Смена группы единого налога в 2026 году: когда и как перейти между группами

Смена группы единого налога редко бывает запланированной. Чаще всего переход на другую группу единого налога становится актуальным внезапно: доход приблизился к лимиту, появился первый наемный работник или клиент попросил счет с НДС.
Большинство предпринимателей даже не подозревает, что группу можно изменить двумя разными способами, и сроки у них не совпадают. Пропустили дату подачи заявления - и вместо более выгодной группы оказываетесь на общей системе.
Разберем по нормам: когда группу меняют добровольно, когда принудительно, какие сроки подачи заявлений действуют в каждом случае и что будет, если нарушение налоговая обнаружит раньше вас.
Два способа изменить группу единого налога
От того, какой именно это способ, зависят и сроки, и последствия. Два сценария смены системы налогообложения (добровольная и вынужденная смена группы единого налога):
Разница принципиальная: в первом случае вы выбираете, во втором - лишь реагируете, и часть решений за вас уже принята Кодексом.
Когда ФЛП может добровольно изменить группу единого налога
Условий два, и выполнить нужно оба. Первое - вы соблюдали все требования своей текущей группы. Второе - подали заявление не позднее чем за 15 календарных дней до начала следующего квартала.
По позиции налоговой новая группа начинает действовать с первого числа следующего квартала.
Чтобы перейти с 1 января, заявление подают не позднее 16 декабря, с 1 апреля - не позднее 16 марта, с 1 июля - не позднее 15 июня, а с 1 октября - не позднее 15 сентября.
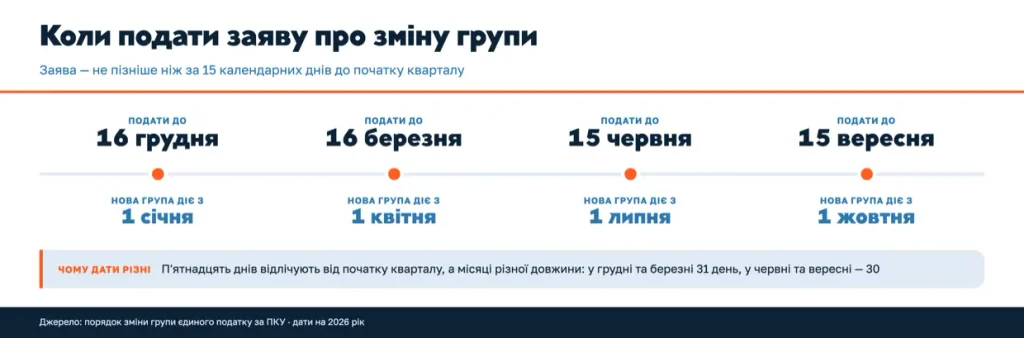
*Срок подачи заявления установлен Кодексом. Конкретная дата начала действия новой группы следует из разъяснений налоговой, поэтому в нетипичных ситуациях стоит дополнительно свериться с ее позицией.
Отдельный нюанс для плательщиков НДС. Если ФЛП третьей группы с НДС переходит на первую, вторую или на третью со ставкой 5%, регистрацию плательщика НДС аннулируют. Что выгоднее - 3% с НДС или 5% без него - стоит рассчитать заранее.
Распространенный миф. Во многих материалах пишут, что группу можно менять «не чаще одного раза в квартал» или «раз в год». Такой нормы в Кодексе нет. Ограничение «один раз в календарный год» действительно существует, но касается только перехода с общей системы на упрощенную.
Какие лимиты дохода действуют для групп ЕН в 2026 году
Лимит рассчитывается от минимальной зарплаты на 1 января, поэтому в течение года он не меняется.
| Группа | Лимит дохода на 2026 год | Наемные работники |
|---|---|---|
| 1 группа | 1 444 049 грн | вообще нельзя |
| 2 группа | 7 211 598 грн | до 10 человек одновременно |
| 3 группа | 10 091 049 грн | без ограничений |
*Рассчитано исходя из минимальной зарплаты 8 647 грн на 1 января 2026 года. Даже если минимальную зарплату повысят в течение года, лимиты останутся прежними.
Важно, как именно рассчитывать остаток лимита при переходе - это отдельный механизм, который мы подробно разобрали в статье о расчете лимита дохода при смене группы.
Еще одно ограничение для второй группы, о котором часто забывают. Посреднические услуги по покупке, продаже и аренде недвижимости, услуги доступа к интернету и торговля ювелирными изделиями доступны исключительно на третьей группе.
Что делать, если ФЛП превысил лимит дохода
Здесь выбора почти нет: Кодекс определяет, куда именно можно перейти, и устанавливает для этого фиксированный срок.
| Группа | Куда можно перейти | Налог на сумму превышения |
|---|---|---|
| 1 группа | на 2 или 3 группу либо на общую систему | 15% |
| 2 группа | только на 3 группу или на общую систему | 15% |
| 3 группа (ФЛП) | только на общую систему | 15% |
| 3 группа (юридическое лицо) | только на общую систему | двойная ставка |
Срок подачи заявления одинаков для всех - не позднее 20 числа месяца, следующего за кварталом, в котором произошло превышение.
Обратите внимание на вторую группу. С нее можно перейти только вверх, на третью. Перейти на первую нельзя, даже если доходы впоследствии снизятся.
Последствие на следующий год, которое часто упускают из виду. Если первая или вторая группа воспользовалась правом перейти из-за превышения, право работать на упрощенной системе в следующем году сохраняется только при условии, что за год не превышен лимит третьей группы.
Подробнее о самих последствиях превышения - в статье о превышении лимита дохода ФЛП.
Когда ФЛП обязан перейти на общую систему
Превышение лимита - лишь одно из оснований. Кодекс предусматривает и другие случаи, когда плательщик ЕН обязан перейти на общую систему.
- превышение лимита дохода своей группы;
- неденежные расчеты - бартер, взаимозачет, любой способ оплаты, кроме предусмотренных Кодексом;
- запрещенный вид деятельности или несоответствие организационно-правовой форме;
- превышение количества наемных работников;
- доход по КВЭД, которого нет в реестре плательщиков единого налога;
- для 1 и 2 групп - деятельность за пределами разрешенной для этой группы;
- налоговый долг свыше 3 060 грн на каждое первое число в течение двух кварталов подряд;
- получение статуса резидента Дія.City.
Последний пункт удивляет больше всего. Вход в Дія.City автоматически закрывает упрощенную систему - это прямо предусмотрено Кодексом.
Сроки разные. По большинству оснований переход происходит с первого числа месяца, следующего за кварталом или отчетным периодом. При налоговом долге - в последний день второго из двух последовательных кварталов.
Нюанс, который меняет дату. По части оснований Кодекс говорит об «отчетном периоде», а не о квартале. Для первой и второй групп отчетный период - календарный год, для третьей - квартал. Из-за этого дата перехода для разных групп может отличаться.
Чтобы не потерять группу из-за КВЭД, виды деятельности стоит поддерживать в реестре в актуальном состоянии - об этом в статье о подборе и изменении КВЭД.
Что будет, если нарушение обнаружит налоговая
Это самый дорогой сценарий, и именно он делает своевременную подачу заявления выгодной.
Если нарушение условий упрощенной системы обнаружила налоговая во время проверки, регистрацию плательщика единого налога аннулируют по ее решению - с первого числа месяца, следующего за кварталом, в котором допущено нарушение.
А дальше включается карантин. Вернуться на упрощенную систему можно только после окончания четырех последовательных кварталов с момента такого решения. То есть целый год на общей системе с учетом доходов и расходов.
Сравните с добровольным сценарием: если ФЛП сам подает заявление, регистрацию аннулируют в последний день квартала подачи заявления, и никакого карантина нет.
Разница между «подал сам» и «обнаружили при проверке» - это год работы на общей системе плюс доначисления.
Не уверены, что не нарушили условия своей группы?
Бухгалтеры buh.ua проверят ваши доходы, КВЭД и расчеты, определят, можете ли вы оставаться на своей группе, и при необходимости подготовят заявление на переход в установленный срок.
Как отказаться от упрощенной системы и как вернуться обратно
Эти две процедуры связаны, но сроки у них разные - и именно здесь чаще всего ошибаются.
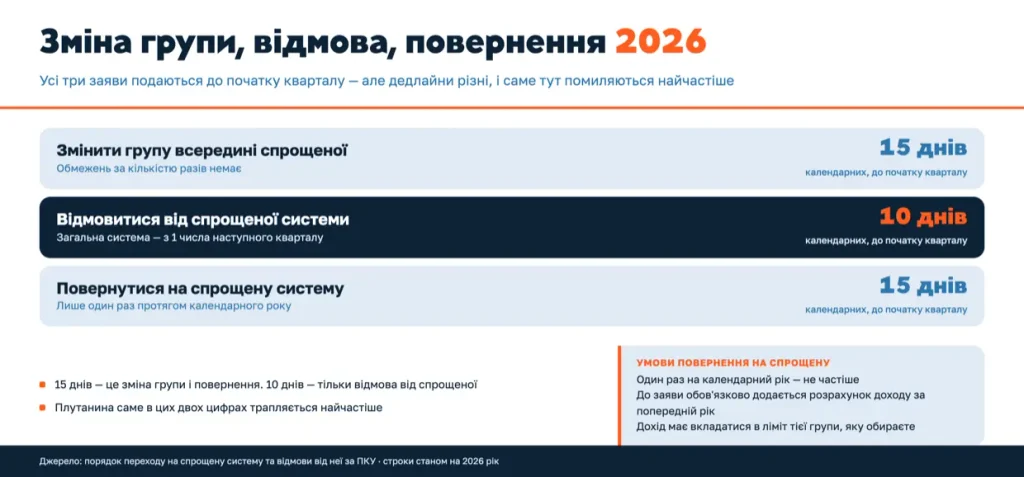
Запомните разницу: 15 дней - это смена группы и возврат на упрощенную систему, а 10 дней - отказ от нее. Путаница именно в этих двух цифрах встречается чаще всего.
При возвращении на упрощенную систему есть два дополнительных условия:
- во-первых, это можно сделать только один раз в календарный год,
- во-вторых, к заявлению обязательно прилагается расчет дохода за предыдущий год - без него в регистрации откажут.
Доход за предыдущий год должен укладываться в лимит той группы, которую вы выбираете. Условия возврата подробнее - в статье о возвращении на упрощенную систему.
Как подать заявление об изменении группы ЕН
Форма заявления утверждена приказом Минфина от 16.07.2019 №308. В заявлении есть отдельная отметка именно об изменении группы и ставки - ее и нужно поставить.
Уточнение для тех, кто читал старые материалы. Приказ №1675 от 2011 года, на который до сих пор ссылаются некоторые статьи, утратил силу еще 22 октября 2019 года. Действующая форма - по приказу №308, в редакции приказа Минфина от 11.09.2024 №440, который действует с 24 декабря 2024 года.
Подать заявление можно тремя способами: лично, по почте с описью вложения или в электронной форме.
Самый удобный способ - электронный кабинет. В приватной части кабинета заявление подается по форме F0102003, а расчет дохода за предыдущий год, если он нужен, - по форме F0102103. Для юридических лиц форма заявления J0102003.
Частые ошибки при смене группы ЕН
1. Подать заявление позже срока. Заявление, поданное за 14 дней вместо 15, не сработает: новая группа начнет действовать только со следующего квартала, а вы все это время будете платить по старым правилам.
2. Перепутать 10 и 15 дней. Отказ от упрощенной системы имеет более короткий срок, чем смена группы. Ошибка стоит квартала.
3. Забыть о расчете дохода. При возвращении с общей системы заявление без расчета за предыдущий год - прямое основание для отказа.
4. Не проверить КВЭД. Доход по виду деятельности, которого нет в реестре плательщиков единого налога, облагается по ставке 15% и может привести к потере группы.
5. Ждать, пока налоговая заметит сама. Это самая дорогая ошибка: карантин на четыре квартала вместо спокойного перехода по заявлению.
FAQ: вопросы об изменении группы единого налога
Сколько раз в год можно менять группу ЕН?
Кодекс не устанавливает ограничений по количеству изменений группы внутри упрощенной системы. Ограничение один раз в календарный год существует, но касается только перехода с общей системы на упрощенную.
За сколько дней подавать заявление об изменении группы?
Не позднее чем за 15 календарных дней до начала следующего квартала. Для перехода с 1 октября заявление нужно подать до 15 сентября, с 1 января - до 16 декабря.
Можно ли со второй группы перейти на первую?
При добровольном изменении - да, если вы соответствуете требованиям первой группы. А вот при превышении лимита второй группы переход возможен только на третью группу или на общую систему.
Что будет, если не подать заявление после превышения лимита?
ФЛП переходит на общую систему автоматически - с первого числа месяца, следующего за кварталом превышения. Кроме того, к сумме превышения применяется ставка 15%.
Через сколько можно вернуться на упрощенную систему?
Если вы ушли самостоятельно по заявлению - со следующего квартала, соблюдая срок в 15 дней и подав расчет дохода. Если регистрацию аннулировали по решению налоговой после проверки - только после четырех последовательных кварталов.
Теряется ли регистрация плательщика НДС при смене группы?
Да, если плательщик третьей группы с НДС переходит на первую, вторую или на третью со ставкой 5%. В этом случае регистрацию плательщика НДС аннулируют.
Можно ли остаться на упрощенной системе после входа в Дія.City?
Нет. Получение статуса резидента Дія.City - самостоятельное основание для обязательного перехода на уплату других налогов с первого числа месяца, следующего за кварталом получения статуса.
Вывод
Группу единого налога меняют либо добровольно, либо принудительно, и путать эти способы не стоит: у них разные сроки и разные последствия.
Три цифры, которые стоит запомнить: 15 календарных дней на смену группы и возвращение на упрощенную систему, 10 дней на отказ от нее и 20 число месяца после квартала - если вы превысили лимит.
Главный риск - не штраф, а карантин. Если нарушение обнаружит налоговая, вернуться на упрощенную систему можно будет только через четыре квартала. Поэтому более выгодная стратегия всегда одна: контролировать доход в течение квартала и подавать заявление самостоятельно, пока срок еще не истек.
Нужно надежное бухгалтерское сопровождение ФЛП?
Команда buh.ua контролирует лимиты, налоги и сроки и заранее реагирует, если бизнесу нужно изменить группу или систему налогообложения.