ФОП 1 группы в 2026 году: кому подходит, налоги и ограничения

ФОП 1 группы в 2026 году - самая дешевая и простая форма легального бизнеса в Украине. Без кассового аппарата, без сложного учета, с отчетностью раз в год и налогом от 332,80 грн в месяц.
Но большинство предпринимателей даже не подозревают, насколько узкие рамки у этой группы: перечень разрешенных услуг закрытый и содержит ровно 40 позиций, а иметь хотя бы одного наемного работника нельзя. Один счет, выставленный компании вместо физлица, - и вместо 332 грн придется платить 15% с этого дохода.
Разберем все на цифрах 2026 года: кто имеет право быть на первой группе, какой лимит дохода, сколько на самом деле выходит платежей в месяц (спойлер: не 332 грн) и за что лишаются права на первую группу.
Кто может быть ФОП 1 группы
Первая группа единого налога подходит далеко не всем, поэтому перед регистрацией важно проверить, соответствуете ли вы всем требованиям законодательства.
ФОП на 1 группе может работать только при одновременном выполнении всех приведенных ниже условий. Критерии установлены подпунктом 1 пункта 291.4 статьи 291 Налогового кодекса. Условий три, и выполнить нужно все одновременно.
Именно эти критерии определяют, можете ли вы применять 1 группу единого налога без риска потерять право на упрощенную систему.
Ключевое слово в норме - «исключительно». Разрешена не любая розничная торговля, а именно торговля с торгового места на рынке. Магазин, точка ФОП в ТРЦ или продажи через Instagram под первую группу не подпадают.
Второе ключевое слово - «населению». Клиент первой группы - только обычное физлицо. Как только вы выставили счет компании или другому ФОП, это уже доход от деятельности, не предусмотренной для вашей группы.
Какие услуги разрешены ФОП 1 группы
Перечень бытовых услуг приведен в пункте 291.7 НКУ. Именно поэтому перед регистрацией ФОП на 1 группе важно проверить, входит ли ваша деятельность в этот перечень. Это закрытый перечень из 40 позиций: если вашей услуги в нем нет, предоставлять ее на первой группе нельзя. Похожий КВЭД не поможет. Полностью приводить все 40 позиций в статье нет смысла. Ниже - основные категории бытовых услуг:
| Направление | Что именно входит |
|---|---|
| Одежда, обувь, текстиль | Изготовление по индивидуальному заказу и ремонт: обуви, швейных изделий, изделий из кожи и меха, нижнего белья, текстильной галантереи, головных уборов, трикотажа, ковров, кожаных и дорожных изделий |
| Мебель и столярные изделия | Изготовление мебели на заказ, ремонт и реставрация мебели, плотницкие и столярные изделия |
| Ремонт техники | Аудио- и видеоаппаратура, бытовая электротехника, часы, велосипеды, музыкальные инструменты, другие предметы быта и металлоизделия |
| Авто | Техническое обслуживание и ремонт автомобилей, мотоциклов, мотороллеров, мопедов по индивидуальному заказу |
| Ювелирные изделия и металл | Изготовление ювелирных изделий и металлоизделий на заказ, ремонт ювелирных изделий |
| Бытовые услуги | Услуги парикмахерских, стирка и обработка белья, чистка и окрашивание изделий, выделка меховых шкур, уборка помещений, услуги домашней прислуги |
| Другое | Прокат вещей личного пользования, фотоработы, обработка пленок, ритуальные услуги, услуги в сельском и лесном хозяйстве |
Кого в перечне нет, хотя все думают, что есть: репетитор, мастер маникюра и педикюра, косметолог, массажист, кондитер на заказ, фотограф с полным циклом съемки, дизайнер, бухгалтер, IT-специалист.
Всем им нужна вторая или третья группа. Парикмахерские в перечне есть (позиция 36), а маникюра отдельной позицией нет: это самая частая спорная ситуация на первой группе.
Какой лимит дохода у ФОП 1 группы в 2026 году
Лимит рассчитывается исходя из минимальной зарплаты на 1 января. Согласно статье 8 Закона о Госбюджете на 2026 год, она составляет 8 647 грн.
167 × 8 647 = 1 444 049 грн в год. Это и есть предельный доход ФОП 1 группы в 2026 году.
Минимальная зарплата «заморожена» на январском показателе: даже если ее повысят в течение года, лимит до конца года не изменится. Подробнее о расчете дохода - в статье «Превышение лимита дохода ФОП».
Сколько налогов платит ФОП 1 группы в 2026 году
Здесь главная ошибка большинства статей в интернете: в них пишут только о едином налоге. На самом деле платежей три, и сам единый налог - самый маленький из них.
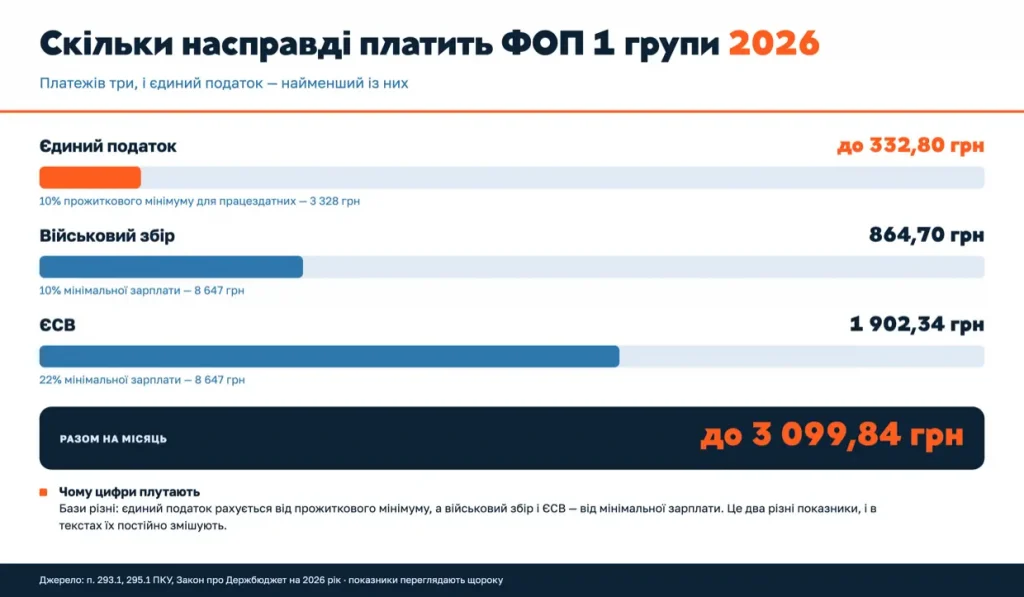
*Суммы в таблице рассчитаны на основании показателей Закона о Госбюджете на 2026 год: минимальная зарплата 8 647 грн и прожиточный минимум для трудоспособных лиц 3 328 грн. Эти показатели пересматривают ежегодно, поэтому в 2027 году все три платежа изменятся.
Обратите внимание на разные базы. Единый налог рассчитывается от прожиточного минимума, а военный сбор и ЕСВ - от минимальной зарплаты. Это разные показатели, и в текстах их постоянно путают. Несмотря на небольшие суммы платежей, первая группа единого налога имеет больше всего ограничений по видам деятельности и кругу клиентов.
Льготы военного времени: что уже не действует в 2026 году
Право не платить единый налог для 1 и 2 групп отменено. Оно действовало с 1 апреля 2022 по 31 июля 2023 года. С 1 августа 2023 года такое право осталось только у ФОП, чей налоговый адрес находится на территории боевых действий или оккупации согласно перечню Кабмина.
Право не платить ЕСВ приостановлено на 2026 год. Соответствующую норму Закона о ЕСВ приостановили сначала на 2025, а затем и на 2026 год Законом о Госбюджете-2026. То есть ЕСВ в 2026 году платят все.
Подробнее о взносах - в статье «ЕСВ для ФОП: кто платит, сколько и когда».
Кто освобожден от ЕСВ
Согласно статье 4 Закона №2464-VI, ЕСВ за себя не платят ФОП, которые получают пенсию по возрасту или за выслугу лет, являются лицами с инвалидностью либо достигли пенсионного возраста и получают пенсию или социальную помощь. Заявление для этого не требуется.
Отдельное освобождение действует для ФОП, который одновременно работает по трудовому договору. Оно применяется помесячно и только за те месяцы, когда работодатель уплатил за него ЕСВ не менее минимального взноса. Если работник работает на полставки и взнос меньше - ФОП самостоятельно доплачивает разницу.
Когда платить налоги ФОП 1 группы
Сроки разные, и это самая частая причина случайных задолженностей.
| Платеж | Срок уплаты |
|---|---|
| Единый налог | Авансом не позднее 20 числа текущего месяца (за август - до 20 августа) |
| Военный сбор | Авансом не позднее 20 числа текущего месяца |
| ЕСВ | Ежеквартально, до 20 числа месяца, следующего за кварталом |
Единый налог и военный сбор уплачиваются авансом, а не за предыдущий месяц - это принципиальное отличие от ЕСВ. Оба платежа можно внести авансом за квартал или даже за весь год, но не дальше конца текущего года.
Суммы начисляет сама налоговая на основании выбранной вами ставки и поданных заявлений. Штраф за неуплату военного сбора - 50% его ставки.
Формулировки сроков в законе отличаются: для единого налога и военного сбора - «не позднее 20 числа включительно», для ЕСВ - «до 20 числа». Безопаснее всего платить до 19 числа, особенно когда 20-е выпадает на выходной. Все даты собраны в «Налоговом календаре ФОП».
Какую отчетность подает ФОП 1 группы
Декларация плательщика единого налога подается раз в год, в течение 60 календарных дней после окончания года - то есть до 1 марта. За 2026 год отчитаться нужно до 1 марта 2027 года.
В этой же декларации отражаются и ЕСВ, и военный сбор - отдельные отчеты подавать не нужно.
Исключение: декларация становится квартальной, если вы превысили лимит дохода, самостоятельно перешли на вторую или третью группу либо отказались от упрощенной системы.
Учет ведется в произвольной форме - полученные доходы фиксируются помесячно. Регистрировать книгу учета в налоговой не требуется еще с 2021 года, но первичные документы по каждой сумме дохода хранить обязательно.
Нужен ли РРО ФОП 1 группы
Нет. Пункт 296.10 НКУ сформулирован максимально кратко: кассовые аппараты и программные РРО не применяются плательщиками единого налога первой группы. Исключений по видам товаров в этой норме нет.
Но это не разрешение торговать чем угодно. Первая группа по определению может продавать товары только в розницу с торгового места на рынке. Как только вы выходите за эти рамки, вы теряете право на группу - и вопрос кассы становится второстепенным по сравнению с налогом 15%.
Кому все-таки нужен РРО - разбирали в статье «Внедрение кассовых аппаратов для ФОП».
Что такое налоговый отпуск для ФОП 1 группы
Это законное право не платить единый налог за отдельные месяцы. Оно установлено пунктом 295.5 НКУ и действует для 1 и 2 групп без наемных работников.
- Отпуск - один календарный месяц в год;
- Болезнь - если она длится 30 и более календарных дней, подтверждается выпиской из Электронного реестра листков нетрудоспособности.
Эта льгота распространяется и на военный сбор - за те же периоды его также не уплачивают. А вот ЕСВ платить придется: на него налоговый отпуск не распространяется.
Чтобы льгота сработала, необходимо подать заявление в налоговую - о периоде ежегодного отпуска или о сроке временной нетрудоспособности. Без заявления авансовый платеж просто начислят.
Если налог за такой месяц уже уплачен, деньги не пропадают: по заявлению их зачисляют в счет будущих платежей.
Какие ограничения действуют для ФОП 1 группы
Кроме узкого перечня разрешенных услуг, действует общий «черный список» для всей упрощенной системы - пункт 291.5 НКУ. На едином налоге запрещены, в частности:
- азартные игры и лотереи, обмен иностранной валюты;
- производство, экспорт, импорт и продажа подакцизных товаров (с небольшими исключениями);
- добыча и реализация драгоценных металлов, драгоценных камней и полезных ископаемых;
- финансовое посредничество, управление предприятиями, услуги почты и фиксированной связи;
- продажа предметов искусства и антиквариата, организация гастрольных мероприятий;
- охранная деятельность - новый запрет, действующий с 1 января 2026 года.
Об охранной деятельности стоит сказать отдельно. Ее добавили в перечень Законом №4698-IX, и норма вступила в силу с начала 2026 года. Материалы, в которых в перечне указано 10 позиций вместо 11, уже устарели.
Также единый налог недоступен нерезидентам и тем, у кого на день подачи заявления имеется налоговый долг. А расчеты разрешены только в денежной форме - бартер и взаимозачет запрещены.
За что ФОП 1 группы платит 15% вместо 332 грн
Это самая дорогая ошибка первой группы. Пункт 293.4 НКУ устанавливает ставку 15% в пяти случаях.
- доход сверх лимита 1 444 049 грн - 15% на сумму превышения;
- доход от деятельности, не внесенной в реестр плательщиков единого налога;
- доход, полученный в неденежной форме (бартер, взаимозачет);
- доход от запрещенных видов деятельности;
- доход от деятельности, не предусмотренной для первой группы.
Последний пункт - самый частый на практике, и именно он значительно опаснее превышения лимита. Выставили счет компании вместо физлица, оказали услугу, которой нет среди 40 разрешенных, продали товар не с торгового места на рынке - и на этот доход начисляется 15%.
Поэтому перед началом работы на первой группе важно правильно подобрать КВЭД и внести все необходимые виды деятельности в реестр.
Что делать, если ФОП 1 группы превысил лимит
Алгоритм прописан в пункте 293.8 НКУ, и сроки в нем жесткие.
- уплатить 15% с суммы превышения - дополнительно к обычному налогу, а не вместо него;
- выбрать: перейти на 2 или 3 группу либо полностью отказаться от упрощенной системы;
- подать заявление не позднее 20 числа месяца, следующего за кварталом, в котором произошло превышение.
Пример. Превышение произошло в III квартале 2026 года. Заявление нужно подать не позднее 20 октября 2026 года, а новая группа начинает действовать с 1 октября 2026 года - то есть со следующего квартала.
Если заявление не подать, выбора не остается: пребывание на первой группе прекращается, и ФОП переходит на общую систему налогообложения со всеми ее требованиями к учету доходов и расходов.
Не уверены, имеет ли ваш ФОП право оставаться на первой группе?
Бухгалтеры buh.ua проверят ваши КВЭДы и реальные операции, рассчитают риск ставки 15% и подскажут, выгоднее ли перейти на вторую группу - до того, как это сделает налоговая.
Чем ФОП 1 группы отличается от 2 группы
Это главное решение на старте, поэтому приводим разницу в цифрах 2026 года.
| Критерий | 1 группа | 2 группа |
|---|---|---|
| Наемные работники | Нельзя вообще | До 10 человек одновременно |
| Кому оказывать услуги | Только населению | Населению и плательщикам единого налога |
| Какие услуги | Только бытовые из перечня 40 позиций | Любые, кроме запрещенных |
| Торговля | Только розничная с торговых мест на рынках | Производство и продажа товаров без привязки к рынку |
| Ресторанное хозяйство | Нет | Да |
| Лимит дохода 2026 | 1 444 049 грн | 7 211 598 грн |
| Единый налог в месяц | до 332,80 грн (10% прожиточного минимума) | до 1 729,40 грн (20% минимальной зарплаты) |
Важный нюанс и для второй группы: она может работать с бизнесом, но только с тем, который сам находится на едином налоге. С ООО на общей системе вторая группа работать не может - для этого нужна третья.
Как перейти с 1 группы на другую
Переход по собственному желанию регулирует подпункт 298.1.5 НКУ: заявление подается не позднее чем за 15 календарных дней до начала следующего квартала.
Чтобы перейти с упрощенной системы на общую, срок другой - за 10 календарных дней до начала квартала.
Вернуться обратно на единый налог тоже можно, но с ограничениями - о них в статье «Как ФОП вернуться на упрощенную систему».
Кому не подходит ФОП 1 группы
Первая группа - не «бюджетный вариант для начинающих», а узкоспециализированная форма. Она не подойдет, если вы:
- планируете нанять хотя бы одного работника;
- работаете с юридическими лицами или другими предпринимателями;
- оказываете услугу, которой нет среди 40 позиций перечня;
- торгуете не на рынке - в магазине, ТРЦ или онлайн;
- ожидаете доход свыше 1 444 049 грн в год.
Еще один аргумент против: разница в налогах между первой и второй группами - около 1 400 грн в месяц, поскольку ЕСВ и военный сбор одинаковы для обеих. Ради такой экономии вы получаете гораздо более жесткие ограничения.
FAQ: самые распространенные вопросы о ФОП 1 группы
Может ли ФОП 1 группы работать с ООО?
Нет. Первая группа обслуживает только население, то есть физических лиц. Доход от юрлица или другого предпринимателя - это доход от деятельности, не предусмотренной для группы, и на него начисляется 15% согласно пункту 293.4 НКУ.
Сколько всего платит ФОП 1 группы в месяц в 2026 году?
До 3 099,84 грн: единый налог до 332,80 грн, военный сбор 864,70 грн и ЕСВ 1 902,34 грн. Точная сумма зависит от ставки, установленной вашим местным советом, и от наличия льгот по ЕСВ.
Нужен ли ФОП 1 группы кассовый аппарат?
Нет, первая группа полностью освобождена от РРО и ПРРО - без исключений по видам товаров (пункт 296.10 НКУ). Но помните, что разрешенная торговля ограничена розничной продажей с торговых мест на рынках.
Можно ли на 1 группе делать маникюр или работать репетитором?
Нет. Перечень из 40 бытовых услуг закрытый: в нем есть услуги парикмахерских, но нет маникюра как отдельной позиции, репетиторства, косметологии и массажа. Для таких услуг нужна вторая или третья группа.
Действует ли сейчас военная льгота, позволяющая не платить налоги для 1 группы?
Право не платить единый налог отменено с 1 августа 2023 года - оно сохранилось только для ФОП с налоговым адресом на территориях боевых действий или оккупации. Право не платить ЕСВ приостановлено на 2025 и 2026 годы, поэтому взносы уплачивают все.
Когда подавать декларацию ФОП 1 группы?
Раз в год, в течение 60 календарных дней после окончания года, то есть до 1 марта. За 2026 год - до 1 марта 2027 года. В этой же декларации отражаются ЕСВ и военный сбор.
Что будет, если превысить лимит дохода?
На сумму превышения начисляется 15%, и нужно подать заявление о переходе на 2 или 3 группу не позднее 20 числа месяца, следующего за кварталом, в котором произошло превышение. Если заявление не подать - ФОП переходит на общую систему.
Вывод
ФОП 1 группы в 2026 году - самая дешевая форма легального бизнеса: до 3 099,84 грн в месяц вместе с ЕСВ и военным сбором, отчетность раз в год, без кассового аппарата и сложного учета.
Плата за эту простоту - жесткие рамки: никаких наемных работников, только физлица в качестве клиентов, закрытый перечень из 40 услуг и торговля исключительно с торговых мест на рынках. Лимит дохода на 2026 год - 1 444 049 грн.
Главный риск - не превышение лимита, а выход за рамки разрешенной деятельности: один счет, выставленный компании, или
услуга, не входящая в перечень, приводят к начислению 15% налога на этот доход. Поэтому перед регистрацией стоит объективно оценить, действительно ли ваша деятельность укладывается в рамки первой группы - разница со второй группой составляет около 1 400 грн в месяц, и очень часто такая экономия того не стоит.
Если вы сомневаетесь, подходит ли вам именно первая группа единого налога, лучше сравнить ее с другими режимами еще до регистрации ФОП.
Не хотите самостоятельно разбираться в группах, ставках и сроках?
Передайте бухгалтерию команде buh.ua. Мы подберем оптимальную группу для вашей деятельности, зарегистрируем ФОП, будем вести учет и контролировать все платежи и отчетность.