Jednoosobowa działalność gospodarcza 1 grupy na Ukrainie w 2026 roku: podatki i ograniczenia

JDG na 1 grupie w 2026 roku to najtańsza i najprostsza forma legalnego prowadzenia działalności gospodarczej w Ukrainie. Bez kasy fiskalnej, bez skomplikowanej ewidencji, z rozliczeniem raz w roku i podatkiem od 332,80 UAH miesięcznie.
Większość przedsiębiorców nie zdaje sobie jednak sprawy, jak wąskie są ramy tej grupy: katalog dozwolonych usług jest zamknięty i obejmuje dokładnie 40 pozycji, a zatrudnianie choćby jednego pracownika jest niedozwolone. Wystarczy jedna faktura wystawiona firmie zamiast osobie fizycznej - i zamiast 332 UAH trzeba będzie zapłacić 15% od tego dochodu.
Przeanalizujmy wszystko na podstawie danych z 2026 roku: kto może korzystać z pierwszej grupy, jaki obowiązuje limit dochodu, ile naprawdę wynoszą miesięczne obciążenia (spoiler: nie 332 UAH) i za co można stracić prawo do tej grupy.
Kto może prowadzić JDG na 1 grupie
Pierwsza grupa podatku jednolitego nie jest odpowiednia dla każdego, dlatego przed rejestracją warto sprawdzić, czy spełniasz wszystkie wymogi wynikające z przepisów.
JDG na 1 grupie może działać wyłącznie po jednoczesnym spełnieniu wszystkich poniższych warunków. Kryteria określa podpunkt 1 punktu 291.4 artykułu 291 Kodeksu podatkowego Ukrainy. Warunki są trzy i trzeba spełnić wszystkie jednocześnie.
To właśnie te kryteria decydują, czy możesz korzystać z 1 grupy podatku jednolitego bez ryzyka utraty prawa do uproszczonego systemu opodatkowania.
Kluczowym słowem w przepisie jest „wyłącznie”. Dozwolona nie jest każda sprzedaż detaliczna, lecz tylko sprzedaż z miejsca handlowego na targowisku. Sklep, punkt handlowy JDG w centrum handlowym czy sprzedaż przez Instagram nie kwalifikują się do pierwszej grupy.
Drugim kluczowym określeniem jest „na rzecz ludności”. Klientem przedsiębiorcy na pierwszej grupie może być wyłącznie zwykła osoba fizyczna. Gdy tylko wystawisz fakturę firmie lub innemu przedsiębiorcy, będzie to dochód z działalności niedozwolonej dla tej grupy.
Jakie usługi są dozwolone dla JDG na 1 grupie
Katalog usług bytowych określono w punkcie 291.7 Kodeksu podatkowego Ukrainy. Dlatego przed rejestracją JDG na 1 grupie warto sprawdzić, czy twoja działalność znajduje się w tym katalogu. Jest to zamknięty katalog obejmujący 40 pozycji: jeśli nie ma w nim twojej usługi, nie możesz świadczyć jej na pierwszej grupie. Podobny kod KVED nie rozwiązuje problemu. Nie ma sensu przytaczać w artykule wszystkich 40 pozycji. Poniżej przedstawiamy główne kategorie usług bytowych:
| Kategoria | Co obejmuje |
|---|---|
| Odzież, obuwie, tekstylia | Wykonywanie na indywidualne zamówienie i naprawa: obuwia, wyrobów odzieżowych, wyrobów ze skóry i futra, bielizny, galanterii tekstylnej, nakryć głowy, wyrobów dzianinowych, dywanów, wyrobów skórzanych i artykułów podróżnych |
| Meble i stolarka | Produkcja mebli na zamówienie, naprawa i renowacja mebli, wyroby ciesielskie i stolarskie |
| Naprawa sprzętu | Sprzęt audio i wideo, elektryczny sprzęt gospodarstwa domowego, zegarki, rowery, instrumenty muzyczne, inne przedmioty gospodarstwa domowego i wyroby metalowe |
| Motoryzacja | Obsługa techniczna i naprawa samochodów, motocykli, skuterów i motorowerów na indywidualne zamówienie |
| Biżuteria i wyroby metalowe | Wykonywanie biżuterii i wyrobów metalowych na zamówienie, naprawa biżuterii |
| Usługi bytowe | Usługi fryzjerskie, pranie i obróbka bielizny, czyszczenie i farbowanie wyrobów, wyprawianie skór futerkowych, sprzątanie pomieszczeń, usługi pomocy domowej |
| Inne | Wypożyczanie przedmiotów użytku osobistego, usługi fotograficzne, obróbka filmów fotograficznych, usługi pogrzebowe, usługi w rolnictwie i leśnictwie |
Kogo nie ma w katalogu, choć wiele osób sądzi, że jest: korepetytora, stylistki manicure i pedicure, kosmetologa, masażysty, cukiernika realizującego zamówienia indywidualne, fotografa świadczącego pełny zakres usług fotograficznych, projektanta, księgowego i specjalisty IT.
Wszyscy oni potrzebują drugiej albo trzeciej grupy. Usługi fryzjerskie znajdują się w katalogu (pozycja 36), natomiast manicure nie występuje jako odrębna pozycja - to jedna z najczęstszych spornych sytuacji dotyczących pierwszej grupy.
Jaki jest limit dochodu dla JDG na 1 grupie w 2026 roku
Limit oblicza się na podstawie płacy minimalnej obowiązującej 1 stycznia. Zgodnie z artykułem 8 ustawy o budżecie państwa Ukrainy na 2026 rok wynosi ona 8 647 UAH.
167 × 8 647 = 1 444 049 UAH rocznie. Tyle wynosi maksymalny dochód JDG na 1 grupie w 2026 roku.
Płaca minimalna jest „zamrożona” na poziomie z początku stycznia: nawet jeśli zostanie podwyższona w trakcie roku, limit nie zmieni się do końca roku. Szczegółowo o obliczaniu dochodu piszemy w artykule „Przekroczenie limitu dochodu JDG”.
Ile podatków płaci JDG na 1 grupie w 2026 roku
Tu kryje się główna pułapka większości artykułów w internecie: wspominają one wyłącznie o podatku jednolitym. W rzeczywistości są trzy obowiązkowe płatności, a sam podatek jednolity jest najmniejszą z nich.
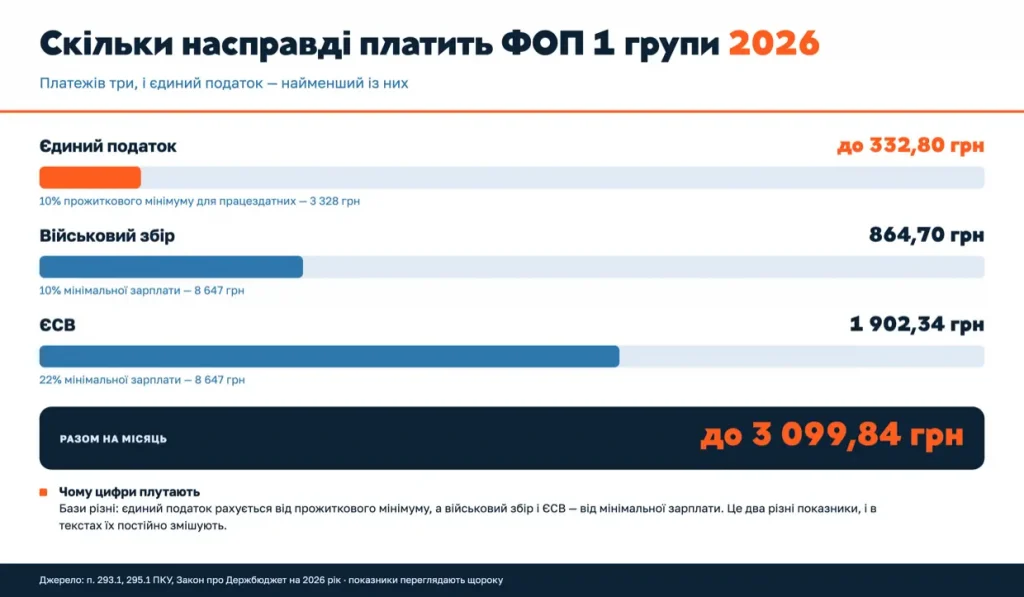
*Kwoty w tabeli obliczono na podstawie wskaźników określonych w ustawie o budżecie państwa Ukrainy na 2026 rok: płaca minimalna wynosi 8 647 UAH, a minimum socjalne dla osób zdolnych do pracy - 3 328 UAH. Wskaźniki te są aktualizowane co roku, dlatego w 2027 roku zmienią się wszystkie trzy płatności.
Zwróć uwagę na różne podstawy obliczeń. Podatek jednolity oblicza się od minimum socjalnego, natomiast podatek wojskowy i składkę na ubezpieczenia społeczne - od płacy minimalnej. To różne wartości, które w publikacjach są często mylone. Mimo stosunkowo niewielkich obciążeń pierwsza grupa podatku jednolitego ma najwięcej ograniczeń dotyczących rodzajów działalności i kręgu klientów.
Ulgi związane z wojną: co nie obowiązuje już w 2026 roku
Zniesiono prawo do niepłacenia podatku jednolitego dla 1 i 2 grupy. Obowiązywało ono od 1 kwietnia 2022 roku do 31 lipca 2023 roku. Od 1 sierpnia 2023 roku uprawnienie to przysługuje wyłącznie przedsiębiorcom, których adres podatkowy znajduje się na terytorium działań wojennych lub okupacji zgodnie z wykazem Rady Ministrów Ukrainy.
Prawo do niepłacenia składki na ubezpieczenia społeczne zostało zawieszone na 2026 rok. Odpowiedni przepis ustawy dotyczącej składki na ubezpieczenia społeczne zawieszono najpierw na 2025, a następnie również na 2026 rok na mocy ustawy o budżecie państwa Ukrainy na 2026 rok. Oznacza to, że w 2026 roku składkę tę muszą opłacać wszyscy.
Więcej o składkach piszemy w artykule „Składka na ubezpieczenia społeczne dla JDG: kto płaci, ile i kiedy”.
Kto jest zwolniony ze składki na ubezpieczenia społeczne
Zgodnie z artykułem 4 ustawy nr 2464-VI składki na ubezpieczenia społeczne za siebie nie płacą przedsiębiorcy pobierający emeryturę z tytułu wieku lub wysługi lat, osoby z niepełnosprawnością oraz osoby, które osiągnęły wiek emerytalny i pobierają emeryturę albo świadczenie socjalne. Nie trzeba składać w tym celu osobnego wniosku.
Odrębne zwolnienie przysługuje przedsiębiorcy, który jednocześnie pracuje na podstawie umowy o pracę. Stosuje się je miesięcznie i tylko za te miesiące, za które pracodawca opłacił za niego składkę na ubezpieczenia społeczne w wysokości co najmniej minimalnej składki. Jeśli pracownik jest zatrudniony na pół etatu, a składka jest niższa, przedsiębiorca sam dopłaca różnicę.
Kiedy JDG na 1 grupie płaci podatki
Terminy są różne i to właśnie ich pomylenie jest najczęstszą przyczyną przypadkowych zaległości.
| Płatność | Termin płatności |
|---|---|
| Podatek jednolity | Z góry, nie później niż 20. dnia bieżącego miesiąca (za sierpień - do 20 sierpnia) |
| Podatek wojskowy | Z góry, nie później niż 20. dnia bieżącego miesiąca |
| Składka na ubezpieczenia społeczne | Kwartalnie, do 20. dnia miesiąca następującego po zakończeniu kwartału |
Podatek jednolity i podatek wojskowy płaci się z góry, a nie za poprzedni miesiąc - to zasadnicza różnica w porównaniu ze składką na ubezpieczenia społeczne. Obie należności można opłacić z góry za kwartał, a nawet za cały rok, ale nie za okres wykraczający poza koniec bieżącego roku.
Kwoty nalicza sam urząd skarbowy na podstawie wybranej stawki i złożonych wniosków. Kara za nieopłacenie podatku wojskowego wynosi 50% jego stawki.
Sformułowania dotyczące terminów w przepisach są różne: w przypadku podatku jednolitego i podatku wojskowego - „nie później niż 20. dnia włącznie”, a w przypadku składki na ubezpieczenia społeczne - „do 20. dnia”. Najbezpieczniej zapłacić do 19. dnia, szczególnie gdy 20. dzień miesiąca przypada w weekend. Wszystkie daty zebraliśmy w „Kalendarzu podatkowym JDG”.
Jakie deklaracje składa JDG na 1 grupie
Deklarację podatnika podatku jednolitego składa się raz w roku, w ciągu 60 dni kalendarzowych po zakończeniu roku - czyli do 1 marca. Za 2026 rok deklarację trzeba złożyć do 1 marca 2027 roku.
W tej samej deklaracji wykazuje się zarówno składkę na ubezpieczenia społeczne, jak i podatek wojskowy - nie trzeba składać osobnych sprawozdań.
Wyjątek: deklarację składa się kwartalnie, jeśli przekroczysz limit dochodu, dobrowolnie przejdziesz na drugą lub trzecią grupę albo zrezygnujesz z uproszczonego systemu opodatkowania.
Ewidencję prowadzi się w dowolnej formie - uzyskane przychody zapisuje się w ujęciu miesięcznym. Od 2021 roku nie trzeba rejestrować księgi ewidencji w urzędzie skarbowym, ale dokumenty źródłowe potwierdzające każdą kwotę dochodu należy obowiązkowo przechowywać.
Czy JDG na 1 grupie potrzebuje kasy fiskalnej
Nie. Punkt 296.10 Kodeksu podatkowego Ukrainy mówi o tym jednoznacznie: kasy fiskalne (RRO) i programowe kasy fiskalne (PRRO) nie są stosowane przez podatników podatku jednolitego z pierwszej grupy. Przepis ten nie przewiduje wyjątków ze względu na rodzaj sprzedawanych towarów.
Nie oznacza to jednak, że można handlować czymkolwiek. Pierwsza grupa z definicji może prowadzić wyłącznie sprzedaż detaliczną z miejsca handlowego na targowisku. Gdy tylko wyjdziesz poza te ramy, tracisz prawo do korzystania z tej grupy - i kwestia kasy fiskalnej staje się drugorzędna w porównaniu z podatkiem w wysokości 15%.
Komu jednak potrzebna jest kasa fiskalna - wyjaśniamy w artykule „Wprowadzenie kas fiskalnych dla JDG”.
Czym są wakacje podatkowe dla JDG na 1 grupie
Jest to ustawowe prawo do niepłacenia podatku jednolitego za wybrane miesiące. Zostało ono ustanowione w punkcie 295.5 Kodeksu podatkowego Ukrainy i dotyczy 1 oraz 2 grupy bez zatrudnionych pracowników.
- Urlop - jeden miesiąc kalendarzowy w roku;
- Choroba - jeśli trwa 30 lub więcej dni kalendarzowych i jest potwierdzona wyciągiem z Elektronicznego Rejestru Zwolnień Lekarskich.
Ulga ta obejmuje również podatek wojskowy - za te same okresy również nie trzeba go płacić. Jednolitą składkę na ubezpieczenia społeczne trzeba jednak opłacać: wakacje podatkowe jej nie obejmują.
Aby skorzystać z ulgi, należy złożyć w ukraińskim urzędzie skarbowym wniosek dotyczący okresu urlopu wypoczynkowego albo okresu czasowej niezdolności do pracy. Bez wniosku należność zostanie po prostu naliczona.
Jeżeli podatek za taki miesiąc został już zapłacony, pieniądze nie przepadają: na wniosek zostaną zaliczone na poczet przyszłych płatności.
Jakie ograniczenia obowiązują JDG na 1 grupie
Oprócz wąskiego katalogu dozwolonych usług istnieje także ogólna „czarna lista” dotycząca całego uproszczonego systemu opodatkowania - punkt 291.5 Kodeksu podatkowego Ukrainy. W ramach podatku jednolitego zabronione są między innymi:
- gry hazardowe i loterie, wymiana walut obcych;
- produkcja, eksport, import i sprzedaż wyrobów akcyzowych (z nielicznymi wyjątkami);
- wydobycie i sprzedaż metali szlachetnych, kamieni szlachetnych oraz kopalin;
- pośrednictwo finansowe, zarządzanie przedsiębiorstwami, usługi pocztowe i telefonia stacjonarna;
- sprzedaż dzieł sztuki i antyków, organizacja imprez objazdowych;
- działalność ochroniarska - nowy zakaz obowiązujący od 1 stycznia 2026 roku.
O działalności ochroniarskiej warto wspomnieć osobno. Została ona dodana do katalogu na mocy ustawy nr 4698-IX, a przepis zaczął obowiązywać na początku 2026 roku. Materiały, w których wymieniono 10 pozycji zamiast 11, są już nieaktualne.
Podatek jednolity nie jest również dostępny dla nierezydentów ani dla osób, które w dniu złożenia wniosku mają zaległość podatkową. Rozliczenia są natomiast dozwolone wyłącznie w formie pieniężnej - barter i kompensata wzajemnych należności są zabronione.
Kiedy JDG na 1 grupie płaci 15% zamiast 332 UAH
To najbardziej kosztowny błąd na pierwszej grupie. Punkt 293.4 Kodeksu podatkowego Ukrainy przewiduje stawkę 15% w pięciu przypadkach.
- dochód przekraczający limit 1 444 049 UAH - 15% od kwoty przekroczenia;
- dochód z działalności niewpisanej do rejestru podatników podatku jednolitego;
- dochód uzyskany w formie niepieniężnej (barter, kompensata wzajemnych należności);
- dochód z zabronionych rodzajów działalności;
- dochód z działalności niedozwolonej dla pierwszej grupy.
Ostatni przypadek występuje w praktyce najczęściej i jest znacznie bardziej niebezpieczny niż samo przekroczenie limitu. Wystawisz fakturę firmie zamiast osobie fizycznej, wykonasz usługę spoza 40 dozwolonych pozycji albo sprzedasz towar poza miejscem handlowym na targowisku - i od takiego dochodu zostanie naliczony podatek w wysokości 15%.
Dlatego przed rozpoczęciem działalności na pierwszej grupie należy prawidłowo dobrać kody KVED i wpisać do rejestru wszystkie potrzebne rodzaje działalności.
Co zrobić, jeśli JDG na 1 grupie przekroczy limit
Procedurę określa punkt 293.8 Kodeksu podatkowego Ukrainy, a przewidziane w nim terminy są rygorystyczne.
- zapłacić 15% od kwoty przekroczenia - dodatkowo do zwykłego podatku, a nie zamiast niego;
- wybrać: przejść na 2 lub 3 grupę albo całkowicie zrezygnować z uproszczonego systemu opodatkowania;
- złożyć wniosek nie później niż 20. dnia miesiąca następującego po kwartale, w którym doszło do przekroczenia.
Przykład. Do przekroczenia doszło w III kwartale 2026 roku. Wniosek należy złożyć nie później niż 20 października 2026 roku, a nowa grupa zaczyna obowiązywać od 1 października 2026 roku - czyli od następnego kwartału.
Jeśli wniosek nie zostanie złożony, nie ma już wyboru: prawo do korzystania z pierwszej grupy wygasa, a JDG przechodzi na ogólny system opodatkowania wraz ze wszystkimi jego wymogami dotyczącymi ewidencji przychodów i kosztów.
Nie masz pewności, czy twoja JDG może pozostać na pierwszej grupie?
Księgowi buh.ua sprawdzą twoje kody KVED i rzeczywiste transakcje, ocenią ryzyko zastosowania stawki 15% i podpowiedzą, czy bardziej opłaca się przejść na drugą grupę - zanim zrobi to urząd skarbowy.
Czym 1 grupa JDG różni się od 2 grupy
To jedna z najważniejszych decyzji na początku działalności, dlatego porównujemy obie grupy na podstawie danych z 2026 roku.
| Kryterium | 1 grupa | 2 grupa |
|---|---|---|
| Pracownicy | Zatrudnianie jest całkowicie niedozwolone | Do 10 osób jednocześnie |
| Komu można świadczyć usługi | Wyłącznie osobom fizycznym | Osobom fizycznym i podatnikom podatku jednolitego |
| Jakie usługi | Wyłącznie usługi bytowe z katalogu 40 pozycji | Dowolne, z wyjątkiem zabronionych |
| Handel | Wyłącznie sprzedaż detaliczna z miejsc handlowych na targowiskach | Produkcja i sprzedaż towarów bez ograniczenia do targowisk |
| Działalność gastronomiczna | Nie | Tak |
| Limit dochodu w 2026 roku | 1 444 049 UAH | 7 211 598 UAH |
| Podatek jednolity miesięcznie | do 332,80 UAH (10% minimum socjalnego) | do 1 729,40 UAH (20% płacy minimalnej) |
Ważne ograniczenie dotyczy również drugiej grupy: może ona świadczyć usługi firmom, ale tylko takim, które same są podatnikami podatku jednolitego. JDG na drugiej grupie nie może świadczyć usług sp. z o.o. rozliczającej się w ogólnym systemie opodatkowania - w takim przypadku potrzebna jest trzecia grupa.
Jak przejść z 1 grupy na inną
Dobrowolną zmianę grupy reguluje podpunkt 298.1.5 Kodeksu podatkowego Ukrainy: wniosek należy złożyć nie później niż 15 dni kalendarzowych przed rozpoczęciem następnego kwartału.
W przypadku rezygnacji z uproszczonego systemu opodatkowania i przejścia na system ogólny obowiązuje inny termin - 10 dni kalendarzowych przed rozpoczęciem kwartału.
Można również ponownie przejść na podatek jednolity, ale obowiązują pewne ograniczenia - opisujemy je w artykule „Jak JDG może wrócić do uproszczonego systemu opodatkowania”.
Dla kogo 1 grupa JDG nie jest odpowiednia
Pierwsza grupa nie jest „budżetową opcją dla początkujących”, lecz wąsko wyspecjalizowaną formą opodatkowania. Nie będzie odpowiednia, jeśli:
- planujesz zatrudnić choćby jednego pracownika;
- współpracujesz z osobami prawnymi lub innymi przedsiębiorcami;
- świadczysz usługę, której nie ma w katalogu 40 dozwolonych pozycji;
- prowadzisz sprzedaż poza targowiskiem - w sklepie, centrum handlowym lub online;
- spodziewasz się dochodu przekraczającego 1 444 049 UAH rocznie.
Jeszcze jeden argument przeciw: różnica w wysokości podatków między pierwszą a drugą grupą wynosi około 1 400 UAH miesięcznie, ponieważ jednolita składka na ubezpieczenia społeczne i podatek wojskowy są takie same w obu grupach. W zamian za taką oszczędność otrzymujesz znacznie bardziej rygorystyczne ograniczenia.
FAQ: najczęstsze pytania o JDG na 1 grupie
Czy JDG na 1 grupie może współpracować ze sp. z o.o.?
Nie. Pierwsza grupa może świadczyć usługi wyłącznie na rzecz osób fizycznych. Dochód uzyskany od osoby prawnej lub innego przedsiębiorcy jest dochodem z działalności niedozwolonej dla tej grupy i podlega opodatkowaniu stawką 15% zgodnie z punktem 293.4 Kodeksu podatkowego Ukrainy.
Ile łącznie płaci JDG na 1 grupie miesięcznie w 2026 roku?
Do 3 099,84 UAH: podatek jednolity do 332,80 UAH, podatek wojskowy 864,70 UAH i jednolita składka na ubezpieczenia społeczne 1 902,34 UAH. Dokładna kwota zależy od stawki ustalonej przez właściwą radę lokalną oraz od ewentualnych ulg w opłacaniu składki na ubezpieczenia społeczne.
Czy JDG na 1 grupie potrzebuje kasy fiskalnej?
Nie, pierwsza grupa jest całkowicie zwolniona z obowiązku stosowania kas fiskalnych (RRO) i programowych kas fiskalnych (PRRO) - bez wyjątków ze względu na rodzaj towarów (punkt 296.10 Kodeksu podatkowego Ukrainy). Trzeba jednak pamiętać, że dozwolona sprzedaż ogranicza się do handlu detalicznego z miejsc handlowych na targowiskach.
Czy na 1 grupie można wykonywać manicure lub pracować jako korepetytor?
Nie. Katalog 40 usług bytowych jest zamknięty: obejmuje usługi fryzjerskie, ale nie zawiera manicure jako odrębnej pozycji ani korepetycji, usług kosmetologicznych czy masażu. W przypadku takich usług potrzebna jest druga lub trzecia grupa.
Czy nadal obowiązuje wojenna ulga pozwalająca nie płacić podatków na 1 grupie?
Prawo do niepłacenia podatku jednolitego zostało zniesione 1 sierpnia 2023 roku - zachowali je jedynie przedsiębiorcy, których adres podatkowy znajduje się na terytoriach objętych działaniami wojennymi lub okupacją. Prawo do niepłacenia jednolitej składki na ubezpieczenia społeczne zostało zawieszone na 2025 i 2026 rok, dlatego składkę muszą opłacać wszyscy.
Kiedy JDG na 1 grupie składa deklarację?
Raz w roku, w ciągu 60 dni kalendarzowych po zakończeniu roku, czyli do 1 marca. Za 2026 rok - do 1 marca 2027 roku. W tej samej deklaracji wykazuje się jednolitą składkę na ubezpieczenia społeczne i podatek wojskowy.
Co się stanie po przekroczeniu limitu dochodu?
Od kwoty przekroczenia nalicza się 15% podatku, a wniosek o przejście na 2 lub 3 grupę należy złożyć nie później niż 20. dnia miesiąca następującego po kwartale, w którym doszło do przekroczenia. Jeśli wniosek nie zostanie złożony - JDG przechodzi na ogólny system opodatkowania.
Podsumowanie
JDG na 1 grupie w 2026 roku to najtańsza forma legalnego prowadzenia działalności gospodarczej: do 3 099,84 UAH miesięcznie łącznie z jednolitą składką na ubezpieczenia społeczne i podatkiem wojskowym, deklaracja raz w roku, bez kasy fiskalnej i bez skomplikowanej ewidencji.
Ceną za tę prostotę są rygorystyczne ograniczenia: żadnych pracowników, wyłącznie osoby fizyczne jako klienci, zamknięty katalog 40 usług i handel wyłącznie z miejsc handlowych na targowiskach. Limit dochodu na 2026 rok wynosi 1 444 049 UAH.
Największym ryzykiem nie jest przekroczenie limitu, lecz wyjście poza zakres dozwolonej działalności: jedna faktura wystawiona firmie lub
usługa spoza katalogu skutkują podatkiem w wysokości 15% od tego dochodu. Dlatego przed rejestracją warto rzetelnie ocenić, czy twoja działalność rzeczywiście mieści się w ramach pierwszej grupy - różnica w stosunku do drugiej grupy wynosi około 1 400 UAH miesięcznie i bardzo często takie oszczędności nie są warte związanych z nimi ograniczeń.
Jeśli nie masz pewności, czy pierwsza grupa podatku jednolitego jest dla ciebie odpowiednia, najlepiej porównać ją z innymi systemami opodatkowania jeszcze przed rejestracją JDG.
Nie chcesz samodzielnie analizować grup, stawek i terminów?
Powierz księgowość zespołowi buh.ua. Dobierzemy optymalną grupę do twojej działalności, zarejestrujemy JDG, poprowadzimy ewidencję oraz będziemy kontrolować wszystkie płatności i obowiązki sprawozdawcze.