Dokumenty księgowe jednoosobowej działalności: jakie są potrzebne, jak długo je przechowywać i co grozi za ich brak

Dokumenty źródłowe JDG - to temat, o którym przedsiębiorcy przypominają sobie zbyt późno: gdy urząd skarbowy już rozpoczął kontrolę, bank zablokował rachunek i prosi o wyjaśnienie pochodzenia środków, a kupujący żąda dokumentu potwierdzającego zakup towaru. Do tego momentu wydaje się, że wystarczą wyciąg z rachunku i paragony. W rzeczywistości nie.
Najczęstsze nieporozumienie brzmi następująco: „JDG nie prowadzi pełnej rachunkowości, więc dokumenty źródłowe nie są mi potrzebne”. Pierwsza część tego stwierdzenia jest prawdziwa. Druga - nie, i właśnie ona kosztuje przedsiębiorców tysiące hrywien kar oraz dodatkowo naliczonych podatków. Sprawdźmy, jakie dokumenty JDG rzeczywiście musi posiadać, jak długo należy je przechowywać, kto ma prawo ich żądać i co się stanie, jeśli ich zabraknie.
Czym jest dokument źródłowy - proste wyjaśnienie
Większość przedsiębiorców nawet nie zdaje sobie sprawy, że dokument źródłowy jest potrzebny praktycznie do każdej operacji gospodarczej - nawet jeśli prowadzą działalność bez księgowego.
Dokument źródłowy to dokument zawierający informacje o operacji gospodarczej. Taką definicję zawiera art. 1 Ustawy Ukrainy „O rachunkowości i sprawozdawczości finansowej w Ukrainie” nr 996-XIV.
Mówiąc prościej, jest to papierowy lub elektroniczny ślad każdej operacji: co sprzedano, komu, za ile, kiedy i na jakiej podstawie. Umowa, rachunek, dokument dostawy, protokół wykonania usług, faktura, paragon, wyciąg bankowy - wszystko to stanowi dokumentację źródłową.
Dlaczego JDG jej potrzebuje?
- Potwierdzić przychód - aby urząd skarbowy nie naliczył podatku od wszystkich wpływów bez rozróżnienia;
- Potwierdzić koszty - ma to kluczowe znaczenie dla JDG na zasadach ogólnych oraz podatników VAT;
- Potwierdzić pochodzenie towaru - w przeciwnym razie towar może zostać uznany za nieujęty w ewidencji;
- Wyjaśnić bankowi, skąd pochodzą pieniądze, gdy uruchomiona zostanie procedura monitoringu finansowego;
- Bronić swoich interesów w sądzie lub w sporze z klientem, jeśli twierdzi on, że nie otrzymał usługi.
Mit: „JDG nie prowadzi pełnej księgowości, więc dokumenty źródłowe nie są potrzebne”
Przeanalizujmy ten mit krok po kroku, ponieważ rzeczywiście jest on w połowie prawdziwy - i właśnie dlatego tak trudno go wyeliminować.
Prawda: Ustawa o rachunkowości nr 996-XIV nie obejmuje JDG. W art. 2 tej Ustawy wskazano podmioty, do których ma ona zastosowanie: osoby prawne utworzone zgodnie z prawem Ukrainy, oddziały i przedstawicielstwa zagranicznych osób prawnych oraz operacje związane z wykonywaniem budżetów. Osób fizycznych prowadzących działalność gospodarczą nie ma w tym wykazie.
Dlatego JDG nie prowadzi rachunkowości w klasycznym rozumieniu i nie składa sprawozdań finansowych.
Nieprawda: dokumenty nie są potrzebne. Obowiązek posiadania dokumentów przez JDG wynika nie z ustawy o rachunkowości, lecz z pkt 44.1 Kodeksu podatkowego Ukrainy. Przepis jest sformułowany jednoznacznie: podatnicy są zobowiązani prowadzić ewidencję przychodów, kosztów i innych wskaźników na podstawie dokumentów źródłowych, a wykazywanie w deklaracjach podatkowych danych, które nie są potwierdzone dokumentami, jest wprost zabronione.
Wniosek: JDG prowadzi nie pełną rachunkowość, lecz ewidencję podatkową. Dokumenty źródłowe potwierdzające kwoty wykazane w deklaracji są jednak potrzebne tak samo jak w przedsiębiorstwie. Różnica polega jedynie na tym, że JDG nie ma obowiązku dokonywania zapisów księgowych, sporządzania bilansu ani rachunku wyników.
Obowiązkowe elementy dokumentów źródłowych JDG
Urząd skarbowy może nie uznać dokumentu, który nie zawiera wymaganych elementów - a wtedy z jego punktu widzenia dana operacja „nie istnieje”. Wykaz obowiązkowych elementów znajduje się w części 2 art. 9 Ustawy nr 996-XIV i został powtórzony w pkt 2.3 Rozporządzenia nr 88. Jest ich sześć:
- nazwa dokumentu (formularza) - „Protokół wykonania usług”, „Dokument wydania towaru” itp.;
- data sporządzenia;
- nazwa podmiotu, w którego imieniu sporządzono dokument;
- treść i zakres operacji, jednostka miary - w ujęciu pieniężnym oraz, jeśli to możliwe, ilościowym;
- stanowiska i nazwiska osób odpowiedzialnych za operację oraz prawidłowość jej udokumentowania;
- własnoręczny podpis lub inne dane pozwalające zidentyfikować daną osobę.
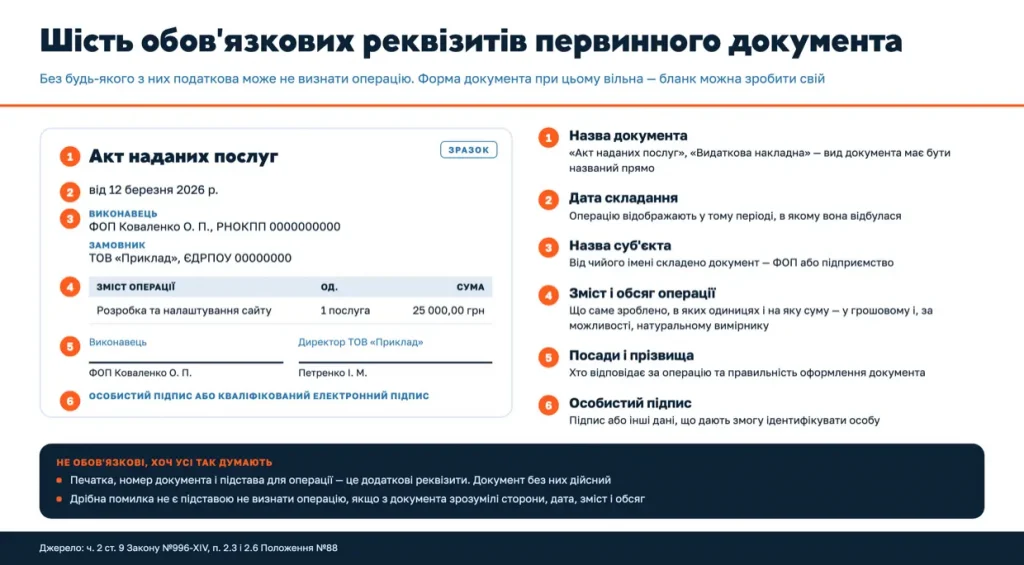
Forma - według własnego wyboru. Dokument może mieć formę papierową lub elektroniczną - obie są równoważne. Korzystanie ze standardowych formularzy nie jest obowiązkowe: można przygotować własny wzór, pod warunkiem że zawiera wszystkie sześć wymaganych elementów (pkt 2.6 Rozporządzenia nr 88).
Typowym błędem jest przekonanie, że dokument bez pieczęci lub numeru jest nieważny. Ustawa wyraźnie zalicza pieczęć, numer dokumentu i podstawę przeprowadzenia operacji do elementów dodatkowych, a nie obowiązkowych. Podobna zasada dotyczy nieistotnych uchybień: drobny błąd nie jest podstawą do zakwestionowania operacji, jeśli dokument pozwala zidentyfikować strony, datę, treść i zakres operacji.
Nowość od 1 kwietnia 2026 roku: podpis klienta na protokole może nie być wymagany
To nowa zmiana, o której nadal niewiele się mówi. Ustawą nr 4791-IX z dnia 24.02.2026 część 2 art. 9 Ustawy nr 996-XIV uzupełniono o nowy akapit:
jeżeli dokument źródłowy zawiera datę lub okres świadczenia usług, wykonywania prac albo najmu, to brak podpisu ze strony klienta lub najemcy nie stanowi naruszenia.
Rozwiązanie to działa jednak wyłącznie przy jednoczesnym spełnieniu trzech warunków:
- w dokumencie wskazano datę lub okres świadczenia usługi;
- taki sposób dokumentowania został określony w pisemnej umowie;
- operację ujęto w ewidencji w okresie, w którym została przeprowadzona.
Wyjątek: przepis nie ma zastosowania do operacji finansowanych ze środków publicznych, najmu mienia państwowego lub komunalnego, umów o roboty budowlane, prac projektowych i badawczych, a także darowizn oraz pomocy charytatywnej i humanitarnej.
Co to oznacza w praktyce: jeśli klient przez wiele miesięcy nie odsyła podpisanego protokołu, okres można zamknąć również bez jego podpisu - pod warunkiem że takie rozwiązanie zostało wcześniej zapisane w umowie. O tym, jaki dokument najlepiej wybrać przy świadczeniu usług, pisaliśmy w artykule „Faktura czy protokół wykonania prac”.
Uwaga: uchylony przepis, który nadal jest cytowany
W wielu materiałach można przeczytać, że „dokument źródłowy sporządza się w trakcie operacji, a jeśli nie jest to możliwe - bezpośrednio po jej zakończeniu”. Ten przepis już nie obowiązuje: został usunięty z Ustawy nr 996-XIV na mocy Ustawy nr 1724-VIII z dnia 03.11.2016, a z Rozporządzenia nr 88 - w 2017 roku.
Co obowiązuje obecnie: operacja musi zostać ujęta w tym okresie sprawozdawczym, w którym została przeprowadzona (część 5 art. 9 Ustawy nr 996-XIV), a odpowiedzialność za nieterminowe sporządzenie dokumentów ponoszą osoby, które je sporządziły i podpisały (część 8 tego samego artykułu). Oznacza to, że „wystawienie dokumentów z datą wsteczną za poprzedni rok” jest już ryzykiem, a nie drobną kwestią techniczną.
Jakie dokumenty źródłowe powinna posiadać JDG
Konkretny zestaw zależy od rodzaju prowadzonej działalności. Oto podstawowe grupy:
| Co potwierdzamy | Dokumenty |
|---|---|
| Relację z klientem | Umowa, oferta publiczna, rachunek, faktura |
| Fakt świadczenia usług / wykonania prac | Protokół wykonania usług, protokół wykonania prac, raport wykonawcy |
| Sprzedaż towaru | Dokument wydania towaru, paragon handlowy, paragon fiskalny, list przewozowy |
| Otrzymanie płatności | Wyciąg bankowy, paragon fiskalny, pokwitowanie, dyspozycja płatnicza |
| Pochodzenie towaru | Dokument dostawy od dostawcy, deklaracja celna, akt zakupu, paragon |
| Koszty (zasady ogólne, VAT) | Dokumenty dostawy, protokoły, paragony, faktury VAT, umowy najmu |
| Współpraca z zagranicą | Umowa handlu zagranicznego, faktura, wyciąg bankowy, potwierdzenie SWIFT |
| Pracownicy | Zarządzenia, umowy o pracę, ewidencja czasu pracy, listy płac |
Ważne informacje dotyczące języka. Zgodnie z pkt 1.4 Rozporządzenia nr 88 dokumenty sporządza się w języku ukraińskim, natomiast dokumenty w języku obcym, które stanowią podstawę zapisów w ewidencji, powinny posiadać odpowiednio sporządzone tłumaczenie zgodne z oryginałem. Dla JDG współpracujących z zagranicznymi klientami oznacza to, że fakturze w języku angielskim warto dołączyć tłumaczenie. Więcej o wpływach w walutach obcych piszemy w artykule „Jak JDG może przyjmować płatności w walucie obcej”.
Jaką ewidencję musi prowadzić JDG
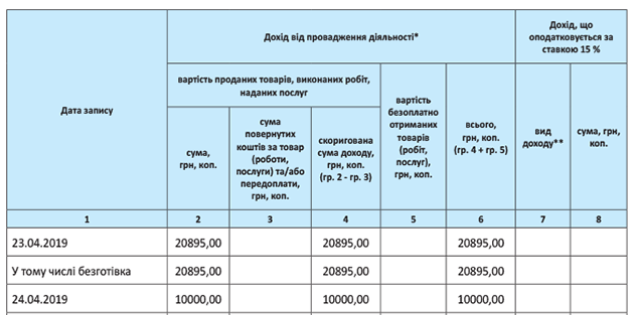
Tu pojawia się kluczowa różnica, która najczęściej prowadzi do nieporozumień. Obowiązkowa Księga ewidencji przychodów w dotychczasowej formie została zniesiona w 2021 roku - nie trzeba już rejestrować jej w urzędzie skarbowym. Jednak obowiązek prowadzenia ewidencji pozostał, zmieniła się jedynie jej forma.
| Kto | Co ewidencjonuje | W jakiej formie |
|---|---|---|
| JDG w grupie 1 i 2 | Tylko przychody, miesięcznie | Dowolna forma (zeszyt, Excel, aplikacja) |
| JDG w grupie 3 bez VAT | Tylko przychody, miesięcznie | Dowolna forma |
| JDG w grupie 3 z VAT | Przychody i koszty | Standardowy formularz Ministerstwa Finansów (zarządzenie nr 261) |
| JDG na zasadach ogólnych | Przychody i koszty + dokumenty potwierdzające pochodzenie towaru | Standardowy formularz Ministerstwa Finansów (zarządzenie nr 261) |
Zasady te określa pkt 296.1 Kodeksu podatkowego Ukrainy dla podatników podatku jednolitego oraz pkt 177.10 Kodeksu podatkowego Ukrainy dla przedsiębiorców rozliczających się na zasadach ogólnych. Standardowy formularz zatwierdzono zarządzeniem Ministerstwa Finansów z dnia 13.05.2021 nr 261. Ewidencję można prowadzić w formie papierowej i/lub elektronicznej, w tym za pośrednictwem Elektronicznego Gabinetu Podatnika.
Największa pułapka. „Dowolna forma” brzmi jak „nie trzeba nic robić”. W rzeczywistości dotyczy to wyłącznie formy ewidencjonowania przychodów. Punkt 44.1 Kodeksu podatkowego Ukrainy obowiązuje wszystkich bez wyjątku: każda kwota przychodu musi być potwierdzona dokumentem. Oznacza to, że wpis w zeszycie jest ewidencją, a dokument dostawy lub protokół stanowiący jego podstawę - dokumentem źródłowym, i jedno nie zastępuje drugiego. Więcej o ewidencji przychodów piszemy w materiale „Księga ewidencji przychodów JDG”.
Ewidencja towarów: dla kogo jest obowiązkowa i dlaczego to osobna kwestia
Jeżeli sprzedajesz towary, oprócz zwykłej dokumentacji źródłowej może pojawić się dodatkowy obowiązek - ewidencja zapasów towarowych. Wynika on z pkt 12 art. 3 Ustawy o RRO nr 265/95-VR.
Ustawa działa tu „odwrotnie”: obowiązek nałożono na wszystkich, a następnie wyłączono z niego jedną kategorię -
JDG rozliczające się podatkiem jednolitym, które nie są podatnikami VAT. Dlatego ewidencję towarów muszą prowadzić:
- JDG będące podatnikami VAT (niezależnie od grupy);
- JDG rozliczające się na zasadach ogólnych - nawet bez VAT, ponieważ zwolnienie przewidziano wyłącznie dla podatników podatku jednolitego;
- JDG na podatku jednolitym bez VAT, jeśli sprzedają: technicznie złożone urządzenia gospodarstwa domowego objęte naprawą gwarancyjną; leki i wyroby medyczne; wyroby jubilerskie i użytkowe z metali szlachetnych; kamienie szlachetne, kamienie pochodzenia organicznego oraz kamienie półszlachetne.
Czym w praktyce jest ewidencja towarów. To dwa elementy łącznie: Formularz ewidencji (rejestr przyjęcia i rozchodu towarów) oraz dołączone do niego dokumenty źródłowe. Zasady zatwierdzono zarządzeniem Ministerstwa Finansów z dnia 03.09.2021 nr 496. Formularz można prowadzić w formie papierowej lub elektronicznej, a pierwszy wpis stanowi wykaz stanów magazynowych na dzień powstania obowiązku prowadzenia ewidencji.
Kosztowna zasada: nie ma dokumentu - nie sprzedawaj
Zarządzenie nr 496 zawiera dwie zasady, o których przedsiębiorcy często dowiadują się dopiero podczas kontroli.
Pierwsza: dane o przyjęciu towaru należy wprowadzić do Formularza ewidencji przed rozpoczęciem jego sprzedaży. Czyli najpierw dokument i wpis - potem sprzedaż, a nie odwrotnie.
Druga: Formularz ewidencji i dokumenty źródłowe muszą być przechowywane bezpośrednio w miejscu sprzedaży - aż do momentu rozchodu ostatniej sztuki towaru objętej danym dokumentem. Sprzedaż towaru, dla którego w punkcie sprzedaży nie ma dokumentu lub odpowiedniego wpisu w Formularzu, jest wprost zabroniona.
Ułatwienie: jeśli w miejscu sprzedaży nie ma oryginałów, inspektorowi można przedstawić kopie, a następnie dostarczyć oryginały przed zakończeniem kontroli. Jest to pomocne, gdy dokumenty znajdują się u księgowego, a nie w sklepie. O zasadach dotyczących kas fiskalnych pisaliśmy osobno w artykule „RRO przy płatnościach bezgotówkowych”.
Kto może żądać dokumentów źródłowych JDG
Nie tylko urząd skarbowy - i często jest to zaskoczeniem.
1. Organ podatkowy. Prawo do żądania i analizowania dokumentów źródłowych podczas kontroli zostało wprost przewidziane w podpunkcie 20.1.6 Kodeksu podatkowego Ukrainy. Czym jest kontrola podatkowa i jak się do niej przygotować - wyjaśniamy w materiale „Kontrole podatkowe”.
2. Bank - w ramach monitoringu finansowego. Zgodnie z częścią 7 art. 11 Ustawy nr 361-IX bank ma prawo zażądać, a klient ma obowiązek przekazać informacje i oficjalne dokumenty niezbędne do przeprowadzenia odpowiedniej weryfikacji - w tym dotyczące pochodzenia środków. Właśnie dlatego umowa i protokół często pomagają uniknąć blokady rachunku. Więcej informacji - „Monitoring finansowy JDG: blokada rachunku”.
3. Kontrahent. Klient będący osobą prawną nie będzie mógł zaliczyć Twojej usługi do kosztów bez odpowiedniego dokumentu, dlatego będzie wymagał protokołu zawierającego wszystkie wymagane elementy. Prawidłowy tytuł płatności działa tutaj w połączeniu z dokumentacją źródłową.
4. Sąd. W sporze dotyczącym braku zapłaty lub nienależytego wykonania usługi umowa i podpisany protokół stanowią podstawowe dowody.
Jak długo przechowywać dokumenty
W tej kwestii w internecie szczególnie często można znaleźć nieaktualne informacje. Jednego terminu „1095 dni dla wszystkich” już nie ma - w 2023 roku pkt 44.3 Kodeksu podatkowego Ukrainy został zmieniony i wprowadzono różne okresy przechowywania.
| Okres | Dla kogo / jakich dokumentów |
|---|---|
| 2555 dni (7 lat) | Dokumenty dotyczące cen transferowych, kontrolowanych spółek zagranicznych oraz wypłat na rzecz nierezydentów |
| 1825 dni (5 lat) | Dokumenty źródłowe osób prawnych, w tym sp. z o.o. rozliczających się podatkiem jednolitym |
| 1095 dni (3 lata) | Wszystkie pozostałe dokumenty - obejmuje to JDG zarówno na podatku jednolitym, jak i na zasadach ogólnych |
| 1095 dni (3 lata) | Dokumenty wymagane na podstawie przepisów innych niż podatkowe, których przestrzeganie kontroluje Państwowa Służba Podatkowa Ukrainy (RRO, obrót gotówkowy, dokumenty zezwalające) |
Dla JDG są to 3 lata. Logika jest prosta: w przepisach dotyczących okresów 7 i 5 lat JDG nie są wymienione - odnoszą się one do osób prawnych, dlatego wobec przedsiębiorcy stosuje się ogólny podpunkt 44.3.3.
Są dwa niuanse, przez które rzeczywisty okres przechowywania jest dłuższy. Po pierwsze, termin liczy się nie od daty dokumentu, lecz od dnia złożenia deklaracji, w której dokument został wykorzystany (a jeśli deklaracji nie złożono - od upływu terminu jej złożenia). Po drugie, okresy te wydłużają się o czas zawieszenia biegu terminu przedawnienia, a podczas stanu wojennego bieg tego terminu był zawieszony.
Praktyczny wniosek: 3 lata (1095 dni) to minimum, a nie maksimum, dlatego dokumenty najlepiej przechowywać dłużej.
Osobno: jeśli dokumenty dotyczą przedmiotu kontroli, odwołania administracyjnego lub sporu sądowego, należy je przechowywać do zakończenia sprawy - nawet jeśli ogólny okres przechowywania już upłynął (pkt 44.4 Kodeksu podatkowego Ukrainy).
Co się stanie, jeśli nie ma dokumentów: kary i konsekwencje
Konsekwencje są trzy, a najdroższa z nich wcale nie jest karą.
| Naruszenie | Sankcja | Podstawa prawna |
|---|---|---|
| Brak zapewnienia przechowywania dokumentów lub nieprzekazanie ich organowi podatkowemu | 1020 UAH | art. 121.1 Kodeksu podatkowego Ukrainy |
| To samo naruszenie ponownie w ciągu roku | 2040 UAH | art. 121.1 Kodeksu podatkowego Ukrainy |
| Nieprzekazanie dokumentów na żądanie organu podatkowego | 1 minimalne wynagrodzenie za każdy przypadek | art. 121.2 Kodeksu podatkowego Ukrainy |
| Nieprzekazanie dokumentów na żądanie z określonych podstaw | 5 minimalnych wynagrodzeń za każdy przypadek | art. 121.2 Kodeksu podatkowego Ukrainy |
| Sprzedaż towarów nieujętych w ewidencji zgodnie z obowiązującymi zasadami | Wartość niezaewidencjonowanych towarów według cen sprzedaży, jednak nie mniej niż 170 UAH | art. 20 Ustawy nr 265/95-VR |
Ważne wyjaśnienie dotyczące kary za niezaewidencjonowany towar. Bardzo często można przeczytać o „podwójnej wartości” niezaewidencjonowanego towaru. To nieaktualna informacja: podwójną wysokość sankcji zniesiono już Ustawą nr 128-IX z dnia 20.09.2019. Obecne brzmienie art. 20 przewiduje sankcję w wysokości wartości takich towarów według cen sprzedaży, jednak nie mniejszą niż 10 nieopodatkowanych minimów dochodu, czyli 170 UAH.
A teraz najdroższa konsekwencja. Zgodnie z pkt 44.6 Kodeksu podatkowego Ukrainy, jeśli nie przedstawisz dokumentów przed zakończeniem kontroli, niezależnie od przyczyny, uznaje się, że dokumenty te w ogóle nie istniały w momencie sporządzania deklaracji podatkowej.
Konsekwencja: organ podatkowy wyłącza Twoje koszty albo uznaje wpływy za nieudokumentowany przychód i nalicza dodatkowy podatek wraz z karą i odsetkami. Kwoty te mogą wielokrotnie przekroczyć 1020 UAH.
Jest jednak druga szansa. Jeśli dokumenty zostaną przekazane wraz z zastrzeżeniami po kontroli, ale przed wydaniem decyzji, organ kontrolny ma obowiązek je uwzględnić. Kolejny przydatny przepis to pkt 44.7 Kodeksu podatkowego Ukrainy: jeśli inspektor odmawia przyjęcia dokumentów, można wysłać je pocztą wraz ze spisem zawartości przesyłki.
Chcesz, aby dokumentacja źródłowa była prowadzona bez Twojego udziału?
Księgowi buh.ua zajmą się ewidencją przychodów i kosztów, przygotują wzory dokumentów, wdrożą elektroniczny obieg dokumentów i będą Cię wspierać podczas kontroli lub w przypadku zapytania ze strony banku.
Co zrobić, jeśli dokumenty zostały utracone
Pożar, zalanie, kradzież laptopa, awaria dysku, skutki ostrzału - procedura została określona w pkt 44.5 Kodeksu podatkowego Ukrainy i nie można przekraczać wskazanych w niej terminów.
- 5 dni od dnia zdarzenia - pisemnie powiadomić organ podatkowy właściwy dla miejsca rejestracji, dołączając dokumenty potwierdzające zdarzenie (zaświadczenie o pożarze, wyciąg dotyczący postępowania karnego itp.);
- 90 dni kalendarzowych od dnia następującego po dniu otrzymania zawiadomienia - odtworzyć dokumenty;
- w tym czasie kontrolę można przełożyć, ale nie dłużej niż o 120 dni.
Co się stanie, jeśli dokumenty nie zostaną odtworzone: zostaną uznane za nieistniejące w momencie sporządzania deklaracji - z takimi samymi konsekwencjami jak opisane powyżej. Ponowna utrata dokumentów po skorzystaniu z prawa do ich odtworzenia prowadzi do takiego samego skutku.
Osobno o wojnie. Dla podatników, którzy prowadzili działalność na terenach aktywnych działań wojennych lub na terytoriach czasowo okupowanych i nie mogą przedstawić dokumentów źródłowych, w podrozdziale 10 rozdziału XX Kodeksu podatkowego Ukrainy przewidziano specjalne zasady potwierdzania danych zawartych w deklaracjach jako wyjątek od art. 44. Jeśli dotyczy to Twojej sytuacji - nie ignoruj tej możliwości, tylko skorzystaj z tego przepisu.
Skąd JDG może uzyskać dokumenty źródłowe
Najczęściej dokumentów brakuje nie dlatego, że JDG nie chce ich posiadać, lecz dlatego, że nie wiadomo, kto powinien je sporządzić.
- Ty sam - protokół wykonania usług, dokument wydania towaru, rachunek. Standardowy formularz nie jest obowiązkowy: możesz przygotować własny wzór zawierający sześć obowiązkowych elementów i korzystać z niego na stałe;
- Dostawca - dokument dostawy, rachunek, paragon. Proś o dokument w momencie zakupu, a nie pod koniec roku: później odnalezienie sprzedawcy może być niemożliwe;
- Bank - wyciąg z rachunku, dyspozycje płatnicze, potwierdzenia SWIFT;
- Platforma lub marketplace - raporty, faktury, potwierdzenia wypłat; warto pobierać je co miesiąc, ponieważ dostęp do starszych okresów często jest ograniczany;
- Urząd celny - deklaracja celna przy imporcie towarów.
Elektroniczny obieg dokumentów znacznie upraszcza cały proces: dokument jest podpisywany podpisem elektronicznym, natychmiast przesyłany kontrahentowi i nie ginie. Elektroniczne dokumenty źródłowe są w pełni równoważne dokumentom papierowym.
5 kosztownych błędów JDG
1. Uznawanie paragonu lub wyciągu bankowego za wystarczający dowód. Wyciąg pokazuje, że pieniądze wpłynęły, ale nie wskazuje za co. Bez umowy i protokołu organ podatkowy może uznać wpływ za przychód bez odpowiedniego udokumentowania, a bank - za podejrzaną transakcję.
2. Zbieranie dokumentów raz w roku. Pod koniec roku część kontrahentów już nie odpowiada, platformy zamykają dostęp do starszych raportów, a „uzupełnianie dokumentów z datą wsteczną” wiąże się z ryzykiem: za nieterminowe sporządzenie dokumentów odpowiadają osoby, które je podpisały.
3. Mylenie ewidencji przychodów z dokumentami źródłowymi. Wpis w zeszycie lub tabeli to ewidencja. Dokument stanowiący podstawę tego wpisu to dokument źródłowy. Organ podatkowy potrzebuje obu.
4. Przechowywanie dokumentów dotyczących towaru poza miejscem sprzedaży. W przypadku osób zobowiązanych do prowadzenia ewidencji towarów dokumenty muszą znajdować się bezpośrednio w sklepie, dopóki nie zostanie sprzedana ostatnia sztuka towaru z danego dokumentu dostawy.
5. Poprawianie dokumentów „jak się da”. Wymazywanie i nieuzgodnione poprawki są zabronione. Prawidłowo należy przekreślić błędny zapis jedną linią w taki sposób, aby nadal można było go odczytać, wpisać poprawną treść, dodać adnotację „poprawiono”, umieścić podpisy osób, które podpisały dokument, oraz datę. Natomiast w dokumentach dotyczących operacji kasowych i bankowych oraz transakcji na papierach wartościowych poprawki są całkowicie niedopuszczalne - taki dokument należy sporządzić ponownie.
FAQ: najczęstsze pytania dotyczące dokumentów źródłowych JDG
Czy JDG w grupie 2 bez pracowników potrzebuje dokumentów źródłowych?
Tak. Grupa podatkowa ani brak pracowników nie zwalniają z obowiązków wynikających z pkt 44.1 Kodeksu podatkowego Ukrainy: każda kwota przychodu musi być potwierdzona dokumentem. Różnica polega jedynie na tym, że JDG w grupach 1 i 2 oraz w grupie 3 bez VAT prowadzą ewidencję przychodów w dowolnej formie, natomiast kosztów w ogóle nie ewidencjonują.
Czy pieczęć na protokole lub dokumencie dostawy jest obowiązkowa?
Nie. Pieczęć należy do dodatkowych, a nie obowiązkowych elementów dokumentu. Dokument bez pieczęci jest ważny, jeśli zawiera wszystkie sześć obowiązkowych elementów określonych w art. 9 Ustawy nr 996-XIV.
Jak długo JDG musi przechowywać dokumenty?
Minimum 1095 dni (3 lata) - wynika to z podpunktu 44.3.3 Kodeksu podatkowego Ukrainy. Termin liczy się nie od daty dokumentu, lecz od dnia złożenia deklaracji, w której dany dokument został wykorzystany. Z powodu zawieszenia biegu terminu przedawnienia rzeczywisty okres może być dłuższy, dlatego 3 lata to minimum.
Czy dokumenty można przechowywać wyłącznie w formie elektronicznej?
Tak. Elektroniczne dokumenty źródłowe są równoważne dokumentom papierowym. Warunek jest jeden: należy przechowywać je w formie umożliwiającej sprawdzenie ich integralności i co najmniej przez okres wymagany dla dokumentów papierowych. Jeśli dokument pierwotnie został sporządzony w formie papierowej - skan nie zastępuje oryginału, dlatego warto zachować również oryginał.
Klient nie podpisuje protokołu. Co zrobić?
Od 1 kwietnia 2026 roku brak podpisu klienta na protokole dotyczącym usług, prac lub najmu nie stanowi naruszenia, jeśli w dokumencie wskazano datę lub okres, taki sposób dokumentowania został określony w pisemnej umowie, a operację ujęto w okresie, w którym została przeprowadzona. Dlatego najprostszym rozwiązaniem jest wcześniejsze dodanie odpowiedniego postanowienia do umowy.
Czy JDG na podatku jednolitym musi prowadzić ewidencję towarów?
Jeśli nie jest podatnikiem VAT i nie sprzedaje technicznie złożonych urządzeń gospodarstwa domowego objętych naprawą gwarancyjną, leków i wyrobów medycznych, wyrobów jubilerskich z metali szlachetnych ani kamieni szlachetnych i półszlachetnych - nie. W pozostałych przypadkach, a także w przypadku JDG rozliczających się na zasadach ogólnych, ewidencja towarów jest obowiązkowa.
Co zrobić, jeśli organ podatkowy żąda dokumentów za okres sprzed ponad 3 lat?
Najpierw sprawdź, czy termin rzeczywiście upłynął: liczy się go od dnia złożenia deklaracji i wydłuża o okresy zawieszenia biegu terminu przedawnienia. Jeśli termin rzeczywiście minął, obowiązek przechowywania dokumentów już nie istnieje, ale na żądanie nadal należy odpowiedzieć pisemnie - w przeciwnym razie może zostać nałożona kara na podstawie pkt 121.2 Kodeksu podatkowego Ukrainy.
Podsumowanie
Dokumentacja źródłowa to nie biurokracja dla samej biurokracji, lecz jedyny sposób, aby udowodnić, że Twój przychód jest legalny, a koszty rzeczywiste. JDG rzeczywiście nie prowadzi rachunkowości na podstawie Ustawy nr 996-XIV, jednak Kodeks podatkowy Ukrainy wymaga dokumentowego potwierdzenia każdej kwoty wykazanej w deklaracjach - i właśnie na tej podstawie podczas kontroli dokonywane są dodatkowe naliczenia podatkowe.
Minimum, które powinna posiadać każda JDG, to: umowa lub oferta publiczna, rachunek, protokół lub dokument dostawy, wyciąg bankowy oraz dokumenty dotyczące towaru. Należy je przechowywać co najmniej przez 3 lata po złożeniu deklaracji. Dokumenty trzeba sporządzać terminowo i z uwzględnieniem sześciu obowiązkowych elementów, a nie „pod koniec roku, gdy sobie o nich przypomnimy”.
Kara za brak dokumentów jest stosunkowo niewielka - 1020 UAH. Jednak rzeczywisty koszt to zakwestionowane koszty, dodatkowo naliczony podatek, kara i odsetki, a w przypadku handlu również sankcja w wysokości wartości niezaewidencjonowanego towaru. Jeśli nie masz pewności, czy Twoje dokumenty przejdą kontrolę - lepiej uporządkować ewidencję wcześniej, niż odtwarzać ją w ciągu 90 dni pod presją terminów.
Chcesz zajmować się biznesem, a nie dokumentami?
Powierz księgowość zespołowi buh.ua. Zorganizujemy dokumentację źródłową, będziemy prowadzić ewidencję, kontrolować sprawozdawczość i pomożemy przejść kontrole bez zbędnego stresu.