Przelewy z karty na kartę w 2026 roku: kiedy urząd skarbowy może naliczyć podatek

Przelewy z karty na kartę stały się głównym tematem straszenia: raz słyszymy, że „urząd skarbowy widzi każdy przelew”, innym razem, że „nie można już przelewać ponad 100 tysięcy miesięcznie” albo że „od przelewu dla znajomego trzeba zapłacić 23% podatku”. Większość osób nawet nie wie, że w Kodeksie podatkowym Ukrainy w ogóle nie istnieje pojęcie „przelewu między osobami fizycznymi”. Opodatkowaniu podlega nie sam przepływ pieniędzy na karcie, lecz podstawa płatności: darowizna, pożyczka lub zapłata za towar.
Dobra wiadomość - większość przelewów między zwykłymi osobami w ogóle nie powoduje obowiązku podatkowego. Przeanalizujmy przepisy: kiedy przelew jest bezpieczny podatkowo, kiedy staje się dochodem, ile wynosi podatek i co państwo rzeczywiście może zobaczyć.
Czy trzeba płacić podatek od przelewu na kartę
Zacznijmy od podstaw. Zgodnie z art. 163 Kodeksu podatkowego Ukrainy przedmiotem opodatkowania jest dochód, a nie sama operacja na rachunku. Kodeks podatkowy nie zawiera odrębnych zasad dotyczących wyłącznie przelewów między osobami fizycznymi. Dlatego nie istnieje również osobny „podatek od przelewów z karty na kartę”.
Logika jest więc prosta: przelew bankowy to tylko sposób przekazania pieniędzy. Skutki podatkowe zależą od tego, za co pieniądze zostały przekazane.
Ten sam przelew w wysokości 20 000 UAH może być nieopodatkowaną darowizną od ojca, nieopodatkowaną pożyczką od znajomego albo opodatkowaną zapłatą za usługę.
Kiedy przelew nie jest dochodem
Właśnie tutaj przebiega najważniejsza granica. Dopóki przelew nie jest związany z zapłatą za towar, pracę lub usługę, podatek może nie wystąpić. Jeżeli jednak pieniądze stanowią zapłatę za coś - powstaje dochód. Istnieją trzy typowe sytuacje, w których podatku nie ma w ogóle. Obejmują one większość codziennych przelewów.
Ważny szczegół dotyczący krewnych. Zerowa stawka obowiązuje dla pierwszego i drugiego stopnia pokrewieństwa, a lista ta jest zamknięta. Nie obejmuje ona: teściowej i teścia, teściów od strony męża, synowej i zięcia, ciotki i wujka, kuzynów, prababć i pradziadków ani partnera pozostającego w nieformalnym związku. W ich przypadku obowiązuje inna stawka.
O pożyczce. Jeżeli jest oprocentowana, otrzymane odsetki stanowią dochód osoby, która pożyczyła pieniądze, i podlegają opodatkowaniu. Sama kwota główna pożyczki w żadnym przypadku nie powoduje powstania podatku.
Ile podatku od przelewu: tabela zbiorcza
Teraz przeanalizujmy osobno każdą podstawę przelewu. Stawki podano łącznie: podatek dochodowy plus podatek wojskowy.
| Podstawa przelewu | Podatek | Kto składa deklarację |
|---|---|---|
| Darowizna od krewnego pierwszego lub drugiego stopnia | 0% | Deklaracji nie trzeba składać |
| Darowizna od innej osoby fizycznej (ciotka, znajomy, partner) | 5% + 5% | Odbiorca samodzielnie |
| Darowizna od nierezydenta lub na rzecz nierezydenta | 18% + 5% | Odbiorca samodzielnie |
| Pożyczka i jej zwrot | Brak podatku | Nikt |
| Zapłata za usługę lub pracę | 18% + 5% | Odbiorca samodzielnie |
| Sprzedaż własnej rzeczy (z wyjątkiem samochodu) | 5% + 5% | Sprzedający samodzielnie |
| Pierwszy w roku sprzedany samochód osobowy, motocykl lub motorower | 0% | Deklaracji nie trzeba składać |
| Drugi w roku | 5% + 5% | Sprzedający samodzielnie |
| Trzeci i kolejne | 18% + 5% | Sprzedający samodzielnie |
*Stawki obowiązujące w 2026 roku
Najważniejszy wniosek z tabeli: podatek od przelewów między osobami fizycznymi zależy nie od kwoty przelewu, lecz od jego podstawy. Milion hrywien od ojca - zero podatku, tysiąc hrywien za wykonaną pracę - to już dochód podlegający opodatkowaniu.
Dlaczego ulga dotycząca darowizn nie obejmuje przelewów pieniężnych
To najczęstszy błąd w materiałach na ten temat i może sporo kosztować. W Kodeksie rzeczywiście znajduje się przepis, zgodnie z którym wartość darowizn do 25% minimalnego wynagrodzenia nie podlega opodatkowaniu. W 2026 roku jest to 2 161,75 UAH.
Jednak ten sam przepis zawiera wyraźne wyłączenie: „z wyjątkiem świadczeń pieniężnych w dowolnej wysokości”. Oznacza to, że ulga w ogóle nie dotyczy pieniędzy.
Limit 2 161,75 UAH dotyczy wyłącznie darowizn niepieniężnych - rzeczy, zestawu lub bonu na zakup towaru. Praktyczny wniosek: w przypadku przelewów pieniężnych między osobami nie istnieje kwota wolna od podatku. Obowiązuje albo 0% od bliskiego krewnego, albo 5% plus 5% od całej kwoty otrzymanej od każdej innej osoby.
Kiedy przelew staje się dochodem podlegającym opodatkowaniu
Granica przebiega tam, gdzie pojawia się świadczenie wzajemne: pieniądze nie zostały przekazane bez powodu, lecz w zamian za towar, usługę lub pracę.
- Jednorazowa sytuacja. Sprzedaliście sąsiadowi stary rower, wykonaliście dla kogoś projekt graficzny albo podwieźliście kogoś za pieniądze - jest to dochód osoby fizycznej. Podatek oblicza i płaci sam odbiorca, a kupujący niczego nie potrąca.
- Regularne wpływy to już inna sytuacja. Jeśli regularnie sprzedajecie, publikujecie ogłoszenia i stale otrzymujecie płatności, taka działalność ma cechy działalności gospodarczej.
Ważna jest tutaj niedawna zmiana, której nadal nie uwzględnia większość materiałów. Wcześniej definicję przedsiębiorczości opierano na art. 42 Kodeksu gospodarczego Ukrainy, jednak kodeks ten utracił moc 28 sierpnia 2025 roku. Obowiązująca definicja znajduje się obecnie w Ustawie nr 4196-IX, natomiast obowiązek rejestracji wynika z części 2 art. 50 Kodeksu cywilnego Ukrainy.
Nie masz pewności, czy Twoja sprzedaż stała się działalnością gospodarczą?
Księgowi buh.ua przeanalizują Twoje wpływy, oszacują ryzyko dodatkowego naliczenia podatku i podpowiedzą, czy w Twojej sytuacji potrzebna jest rejestracja JDG - zanim pytania zacznie zadawać urząd skarbowy.
Jaka kara grozi za regularną sprzedaż bez rejestracji JDG
Systematyczna działalność bez rejestracji podlega art. 164 Kodeksu Ukrainy o wykroczeniach administracyjnych.
| Sytuacja | Kara w 2026 roku | Dodatkowo |
|---|---|---|
| Pierwsze naruszenie | 17 000 - 34 000 UAH | Możliwa konfiskata towaru, sprzętu i przychodu |
| Ponowne naruszenie w ciągu roku lub dochód przekraczający 1 664 000 UAH | 34 000 - 85 000 UAH | Konfiskata |
*Kwoty obliczono na podstawie nieopodatkowanego minimum w wysokości 17 UAH do ustalenia wysokości kary oraz 1 664 UAH do kwalifikacji „dochodu w znacznych rozmiarach”.
Ryzyko nie ogranicza się do samej kary: dodatkowo zostanie naliczony podatek dochodowy w wysokości 18% oraz podatek wojskowy 5% od całej ujawnionej kwoty, a także kara za brak zapłaty i odsetki. Jeżeli sprzedaż stała się regularna, taniej jest zarejestrować JDG, niż kalkulować ryzyko. Kiedy dokładnie warto to zrobić - wyjaśniliśmy osobno w materiale o rejestracji JDG.
Którą grupę podatkową wybrać przy regularnej sprzedaży - porównaliśmy w materiale o wyborze między drugą a trzecią grupą.
Czy urząd skarbowy widzi Twoje przelewy z karty na kartę
Ważne jest, aby nie mylić dwóch różnych kwestii: monitoringu finansowego prowadzonego przez banki oraz uprawnień organów podatkowych. To dwa różne mechanizmy, które działają na innych zasadach.
Monitoring finansowy i próg 400 000 UAH
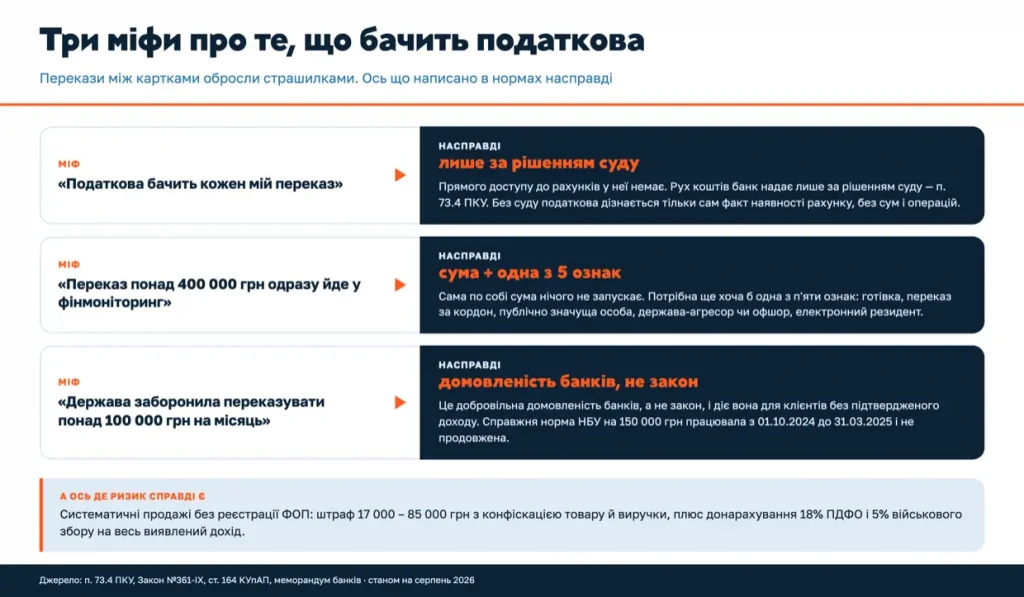
Próg 400 000 UAH rzeczywiście istnieje - został ustanowiony Ustawą nr 361-IX. Sama kwota jednak niczego nie uruchamia. Transakcja staje się operacją progową tylko wtedy, gdy oprócz odpowiedniej kwoty występuje co najmniej jedna z pięciu przesłanek: gotówka, przelew zagraniczny, osoba zajmująca eksponowane stanowisko polityczne, państwo-agresor lub jurysdykcja offshore, e-rezydent.
Zwykły przelew między dwiema osobami w Ukrainie nie spełnia żadnej z tych przesłanek - nie podlega więc obowiązkowemu monitoringowi finansowemu nawet przy dużej kwocie. Oddzielnie działa jednak inna zasada: bank może uznać transakcję za podejrzaną niezależnie od kwoty. W takim przypadku informuje Państwową Służbę Monitoringu Finansowego Ukrainy - inny organ, a nie urząd skarbowy.
Jak wygląda to w praktyce, wyjaśniliśmy w artykule o monitoringu finansowym.
Limit 100 000 UAH miesięcznie - to nie jest przepis prawa
To najczęstsze nieporozumienie dotyczące tego tematu. Limit istnieje, ale wynika z dobrowolnego porozumienia między bankami, a nie z przepisów prawa.
Banki podpisały memorandum i zobowiązały się do stosowania ograniczeń wobec klientów bez udokumentowanego źródła dochodu: do 100 000 UAH miesięcznie dla klientów o standardowym poziomie ryzyka i do 50 000 UAH dla klientów wysokiego ryzyka.
W przypadku klientów z potwierdzonym dochodem limit nie ma zastosowania - nie obejmuje klientów otrzymujących wynagrodzenie na rachunek ani osób, które mogą udokumentować źródło środków. Przelewy między własnymi rachunkami również nie są wliczane.
Istniało natomiast rzeczywiste ograniczenie NBU, które już przestało obowiązywać. Limit 150 000 UAH miesięcznie obowiązywał od 1 października 2024 roku do 31 marca 2025 roku, a Narodowy Bank Ukrainy go nie przedłużył. Dlatego stwierdzenie „państwo zakazało przelewów powyżej 100 tysięcy” jest nieprawidłowe. Państwo nie wprowadziło takiego zakazu.
Po jakich przesłankach bank uznaje przelew za podejrzany
Bank patrzy nie tylko na kwotę, ale przede wszystkim na sposób korzystania z rachunku. Lista wskaźników została zatwierdzona uchwałą NBU, jednak konkretne progi każdy bank ustala samodzielnie.
- operacje nie odpowiadają profilowi ryzyka klienta - jego wiekowi, zawodowi ani deklarowanym dochodom;
- pieniądze przepływają przez rachunek „tranzytem”: wpływają i niemal natychmiast są dalej przelewane, a saldo na początku i na końcu dnia pozostaje minimalne;
- wiele drobnych wpływów jest kumulowanych, a następnie przekazywanych innej osobie jednym dużym przelewem;
- wartość operacji ponad dwukrotnie przekracza kwotę zadeklarowaną przez klienta przy otwieraniu rachunku;
- klient nie potrafi wyjaśnić, skąd pochodzą pieniądze ani za co zostały otrzymane.
Właśnie dlatego progi reakcji różnią się w poszczególnych bankach. Jeden bank poprosi o dokumenty przy 30 tysiącach, a inny może nie zareagować nawet na 200 tysięcy. Co zrobić, jeśli rachunek został już zablokowany, wyjaśniamy w artykule o blokadzie rachunku.
Sprzedaż własnych używanych rzeczy: niewygodna prawda
Trzeba powiedzieć to wprost, ponieważ w internecie temat ten niemal zawsze przedstawiany jest nieprawidłowo. Kodeks nie zawiera przepisu zwalniającego z podatku sprzedaż własnych używanych rzeczy. Formalnie dochód ze sprzedaży dowolnego mienia ruchomego - odzieży, mebli, sprzętu czy rzeczy dziecięcych - podlega opodatkowaniu stawką 5% plus 5% podatku wojskowego, a sprzedający samodzielnie deklaruje ten dochód.
Jedyny rzeczywisty wyjątek dotyczy pojazdów: pierwszy w roku sprzedany samochód osobowy, motocykl lub motorower nie podlega opodatkowaniu, drugi - 5%, trzeci i kolejne - 18%.
Warto zrozumieć pewien niuans. Gdy ktoś sprzedaje używaną rzecz taniej, niż ją kupił, nie osiąga korzyści ekonomicznej. Kodeks mówi jednak konkretnie o „dochodzie ze sprzedaży”, a nie o różnicy między ceną zakupu a ceną sprzedaży, i nie zawiera bezpośredniego zwolnienia w takiej sytuacji.
Jak zadeklarować dochód z przelewu i w jakim terminie
Jeżeli przelew okaże się dochodem podlegającym opodatkowaniu, a płatnikiem jest zwykła osoba fizyczna, a nie firma, wszystkie obowiązki spoczywają na odbiorcy środków.
- do 1 maja następnego roku - złożyć deklarację o stanie majątkowym i dochodach;
- do 1 sierpnia następnego roku - zapłacić podatek wynikający z tej deklaracji.
Kiedy nie trzeba składać deklaracji: gdy dochód jest zwolniony z podatku lub opodatkowany stawką 0%. Oznacza to, że darowizny od rodziców ani sprzedaży pierwszego samochodu w roku nie trzeba deklarować. Jak wypełnić deklarację o stanie majątkowym i dochodach, wyjaśniliśmy krok po kroku.
W tytule przelewu wpisuj podstawę płatności: „darowizna”, „zwrot długu”, „opłata za naukę córki”. Pozwala to uniknąć wielu pytań zarówno ze strony banku, jak i organów podatkowych. O odpowiednich sformułowaniach piszemy w materiale o tytule przelewu.
Jeżeli masz już JDG, szczególnie ważne jest, aby nie mieszać prywatnych wpływów z przychodami z działalności gospodarczej - kiedy własne środki wpłacone na rachunek stają się dochodem, wyjaśniliśmy w artykule „Własne pieniądze na rachunku JDG”.
FAQ: pytania o przelewy z karty na kartę
Czy trzeba płacić podatek od przelewu od rodziców?
Nie. Pieniądze od rodziców, męża lub żony, dzieci, rodzeństwa, dziadków i wnuków są opodatkowane według stawki 0%, niezależnie od kwoty. W przypadku takiego przelewu nie trzeba składać deklaracji.
Ile można przelewać bez podatku?
W przypadku przelewów między osobami fizycznymi prawo nie określa kwoty wolnej od podatku. Podatek zależy nie od wysokości przelewu, lecz od jego podstawy. Kodeks w ogóle nie przewiduje limitu kwotowego. Od przelewu od bliskiego krewnego obowiązuje stawka 0% niezależnie od kwoty, natomiast darowizna od osoby niespokrewnionej podlega opodatkowaniu stawką 5% plus 5% od całej kwoty, bez kwoty wolnej od podatku.
Czy obowiązuje limit 100 tysięcy hrywien miesięcznie?
To nie jest przepis prawa, lecz dobrowolne porozumienie banków. Dotyczy ono klientów bez udokumentowanego dochodu. Regulacyjny limit NBU w wysokości 150 tysięcy UAH rzeczywiście istniał, ale obowiązywał tylko od 1 października 2024 roku do 31 marca 2025 roku i nie został przedłużony.
Czy urząd skarbowy widzi moje przelewy z karty na kartę?
Nie, organy podatkowe nie mają bezpośredniego dostępu do rachunków. Bank przekazuje informacje o przepływie środków wyłącznie na podstawie orzeczenia sądu. Bez takiego orzeczenia urząd skarbowy może dowiedzieć się jedynie o samym fakcie posiadania rachunku.
Czy trzeba płacić podatek od pożyczki dla znajomego?
Nie. Kwota główna pożyczki nie jest dochodem ani dla osoby udzielającej pieniędzy, ani dla osoby, która je otrzymuje i zwraca. Opodatkowaniu podlegają jedynie odsetki, jeżeli pożyczka jest oprocentowana.
Co się stanie, jeśli regularnie sprzedawać rzeczy na OLX?
Systematyczna sprzedaż ma cechy działalności gospodarczej i wymaga rejestracji. Prowadzenie jej bez JDG stanowi wykroczenie administracyjne: kara wynosi od 17 000 UAH, możliwa jest również konfiskata towaru i uzyskanego przychodu, a dodatkowo naliczenie podatku od całego ujawnionego dochodu. Warto też śledzić przyszłe zasady dotyczące platform handlowych - opisujemy je w artykule o podatku od platform cyfrowych.
Czy sprzedaż własnych używanych rzeczy podlega opodatkowaniu?
Formalnie tak: Kodeks nie przewiduje zwolnienia, a stawka wynosi 5% plus 5% podatku wojskowego. Jest jeden wyjątek - pierwszy w roku sprzedany samochód osobowy, motocykl lub motorower nie podlega opodatkowaniu.
Podsumowanie
Sam przelew z karty na kartę między osobami fizycznymi nie powoduje powstania podatku. Obowiązek podatkowy pojawia się dopiero wtedy, gdy opodatkowaniu podlega dochód stojący za takim przelewem. Kodeks podatkowy nie przewiduje samego przelewu jako przedmiotu opodatkowania i to jest najważniejsza rzecz do zapamiętania. Znaczenie ma podstawa przelewu: darowizna od bliskiego krewnego - 0% niezależnie od kwoty, darowizna od osoby niespokrewnionej - 5% plus 5%, pożyczka - bez podatku, zapłata za towar lub usługę - 18% plus 5%.
Państwo nie śledzi każdego przelewu. Organy podatkowe mogą uzyskać informacje o przepływie środków na rachunku wyłącznie na podstawie orzeczenia sądu, a ogólny obowiązek raportowania przez banki przelewów osób fizycznych do organów podatkowych nie istnieje. Rzeczywiste ryzyko leży gdzie indziej - w systematycznej sprzedaży bez rejestracji. To właśnie w takim przypadku może pojawić się kara od 17 tysięcy hrywien oraz dodatkowe naliczenie podatku od całego dochodu.
Nie wiesz, czy musisz zadeklarować swoje wpływy?
Specjaliści buh.ua przeanalizują podstawy Twoich przelewów, obliczą, które kwoty rzeczywiście podlegają opodatkowaniu, i w razie potrzeby przygotują deklarację - bez niepotrzebnych podatków i bez ryzyka dodatkowych naliczeń.