JDG (FOP) bez dochodu w 2026 roku: podatki i obowiązki sprawozdawcze

FOP (ukraiński odpowiednik JDG) bez dochodu - to jedna z najczęstszych sytuacji wśród przedsiębiorców. Działalność może być zawieszona, sprzedaż mogła jeszcze się nie rozpocząć albo firma tymczasowo nie prowadzi działalności. Czy w takim przypadku trzeba jednak płacić podatki, składkę ESV (ukraiński odpowiednik składek ZUS) i składać deklaracje?
Krótka odpowiedź: w większości przypadków - tak. Sam brak dochodu nie zwalnia automatycznie z obowiązkowych płatności ani składania deklaracji. Wyjaśniamy, ile dokładnie każda grupa musi płacić w 2026 roku, kto może skorzystać ze zwolnienia i co się stanie, jeśli po prostu „zapomnisz” o nieaktywnym FOP.
Czy FOP bez dochodu musi płacić podatki: najważniejsze informacje
Wszystko zależy od systemu opodatkowania i grupy. Zasady są następujące:
Aby uniknąć nieporozumień, omówmy osobno każdą obowiązkową płatność.
Podatek jednolity przy braku dochodu
W przypadku podatników podatku jednolitego z 1. i 2. grupy stawka jest stała i płatna co miesiąc z góry do 20. dnia miesiąca - niezależnie od tego, czy uzyskano dochód. W 2026 roku wynosi ona:
- 1. grupa - do 332,80 UAH miesięcznie (10% minimum socjalnego);
- 2. grupa - do 1729,40 UAH miesięcznie (20% płacy minimalnej).
3. grupa płaci natomiast podatek jednolity jako procent dochodu (5% bez VAT lub 3% z VAT). Brak dochodu oznacza brak podatku: w miesiącu lub kwartale bez wpływów podatek jednolity dla 3. grupy wynosi zero.
Opłata wojskowa przy braku dochodu
Od 2025 roku przedsiębiorcy rozliczający się w systemie podatku jednolitego płacą również opłatę wojskową. Zasady są takie same jak w przypadku podatku jednolitego:
- 1., 2. i 4. grupa - stała kwota 864,70 UAH miesięcznie (10% płacy minimalnej), niezależnie od dochodu;
- 3. grupa - 1% dochodu, dlatego przy braku dochodu opłata wojskowa wynosi zero.
Oznacza to, że dla 1. i 2. grupy opłata wojskowa jest kolejną obowiązkową miesięczną płatnością, nawet jeśli działalność nie jest prowadzona.
ESV bez dochodu: najważniejsze informacje i dlaczego ulga nie obowiązuje w 2026 roku
Najważniejszą obowiązkową płatnością dla nieaktywnego FOP jest jednolita składka na ubezpieczenie społeczne (ESV). Minimalna składka ESV „za siebie” w 2026 roku wynosi 1902,34 UAH miesięcznie (22% płacy minimalnej) i zgodnie z ogólną zasadą jest opłacana niezależnie od tego, czy przedsiębiorca uzyskał dochód. Więcej informacji znajdziesz w artykule o ESV dla FOP.
Warto wyjaśnić ważny mit. W okresie stanu wojennego przedsiębiorcy prowadzący FOP mieli prawo nie opłacać składki ESV „za siebie”. Jednak w 2026 roku prawo to nie ma zastosowania ze względu na przepisy ustawy o budżecie państwa Ukrainy na 2026 rok, podobnie jak w 2025 roku. Oznacza to, że w 2026 roku nie można korzystać z „wojennego” zwolnienia z ESV - składkę trzeba opłacać.
Jednocześnie istnieją kategorie przedsiębiorców prowadzących FOP, którzy są ustawowo zwolnieni z opłacania ESV „za siebie”, nawet jeśli nie uzyskują dochodu:
- emeryci oraz osoby z niepełnosprawnością, które otrzymują emeryturę lub pomoc społeczną (dla nich opłacanie ESV jest dobrowolne);
- przedsiębiorcy prowadzący FOP, którzy są zatrudnieni na podstawie umowy o pracę w swoim głównym miejscu pracy, jeżeli pracodawca opłaca za nich ESV w wysokości nie niższej niż składka minimalna;
- zmobilizowani przedsiębiorcy prowadzący FOP bez pracowników - na okres służby.
To właśnie osoby należące do tych kategorii najczęściej przez pomyłkę nadal opłacają ESV, mimo że prawo już tego od nich nie wymaga.
Jeśli nie należysz do żadnej z tych kategorii, w 2026 roku będziesz musiał opłacać ESV nawet przy całkowitym braku działalności - również wtedy, gdy FOP faktycznie nie działa.
Nie chcesz samodzielnie pilnować zerowych deklaracji i płatności?
Zespół buh.ua zajmie się Twoją księgowością: terminowo złożymy deklaracje, obliczymy ESV i pomożemy uniknąć kar.
Ile płaci FOP bez dochodu w 2026 roku: tabela
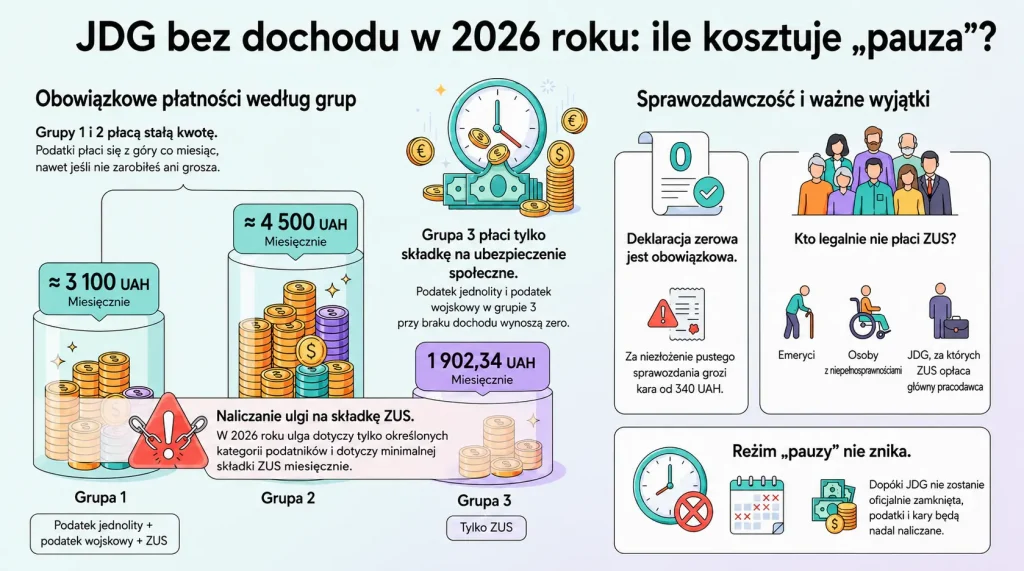
Podsumujmy wszystkie informacje. W tabeli przedstawiono obowiązkowe miesięczne płatności FOP bez dochodu w 2026 roku, bez uwzględnienia zwolnień z ESV:
| Grupa | Podatek jednolity | Opłata wojskowa | ESV „za siebie” | Łącznie miesięcznie |
|---|---|---|---|---|
| 1. grupa | 332,80 UAH | 864,70 UAH | 1902,34 UAH | ≈ 3099,84 UAH |
| 2. grupa | 1729,40 UAH | 864,70 UAH | 1902,34 UAH | ≈ 4496,44 UAH |
| 3. grupa | 0 (5% × 0) | 0 (1% × 0) | 1902,34 UAH | 1902,34 UAH |
| Ogólny system opodatkowania | 0 | 0 | 0 | 0 |
Oznacza to, że nawet bez uzyskania ani jednej hrywny dochodu przedsiębiorca z 1. grupy zapłaci około 3100 UAH miesięcznie, a z 2. grupy - około 4500 UAH. Dla 3. grupy „kosztem” braku aktywności jest wyłącznie ESV. Jeśli jednak masz prawo do zwolnienia z ESV jako emeryt, osoba z niepełnosprawnością, pracownik lub osoba zmobilizowana, składkę ESV należy wyłączyć z obliczeń.
Jak widać, największe obciążenie finansowe przy braku działalności ponoszą przedsiębiorcy z 1. i 2. grupy.
W skali roku brak aktywności wiąże się z odczuwalnymi kosztami: 1. grupa - około 37 200 UAH, 2. grupa - około 54 000 UAH, 3. grupa - 22 828 UAH (wyłącznie ESV). Jest to rzeczywisty koszt utrzymywania zarejestrowanego, ale nieaktywnego FOP. Dlatego nie należy ignorować takiego statusu, lecz świadomie zdecydować, co dalej zrobić z działalnością.
Deklaracje przy braku dochodu: deklaracja z zerowymi wartościami
Brak dochodu nie zwalnia z obowiązku składania deklaracji. Deklarację trzeba złożyć również wtedy, gdy nie uzyskano dochodu - z zerowymi wartościami:
- 1. i 2. grupa - deklaracja podatnika podatku jednolitego raz w roku, w ciągu 60 dni kalendarzowych od zakończenia roku;
- 3. grupa - deklaracja co kwartał, w ciągu 40 dni kalendarzowych od zakończenia kwartału, nawet jeśli nie wykazano w niej żadnych przychodów;
- ogólny system opodatkowania - roczna deklaracja o stanie majątkowym i dochodach do 1 maja następnego roku.
Jeśli deklaracja nie zostanie złożona w terminie, przewidziana jest kara - 340 UAH za pierwsze naruszenie i 1020 UAH za kolejne naruszenie w ciągu roku. Dlatego nawet „uśpiona” FOP musi terminowo składać deklaracje.
Co zrobić, jeśli FOP nie prowadzi działalności
Wiele osób liczy na to, że można po prostu „wstrzymać” FOP. Jednak w Ukrainie nie istnieje oficjalny tryb czasowego zawieszenia działalności FOP. Dopóki działalność pozostaje zarejestrowana, nadal obowiązują płatności i obowiązki sprawozdawcze. Nie ma jednego uniwersalnego rozwiązania - wszystko zależy od tego, kiedy planujesz wznowić działalność. W praktyce dostępne są dwie możliwości:
Decyzja zależy od Twoich planów: czasami opłacanie ESV przez kilka miesięcy jest mniej kłopotliwe i tańsze niż ponowna rejestracja, a czasami jest odwrotnie.
Najczęściej zadawane pytania (FAQ)
Czy trzeba płacić ESV, jeśli FOP nie prowadzi działalności?
Tak. W 2026 roku składkę ESV „za siebie” w wysokości 1902,34 UAH miesięcznie należy opłacać niezależnie od dochodu, a prawo do nieopłacania ESV w okresie stanu wojennego zostało zawieszone. Wyjątek stanowią emeryci, osoby z niepełnosprawnością, przedsiębiorcy zatrudnieni w swoim głównym miejscu pracy oraz osoby zmobilizowane.
Czy trzeba złożyć deklarację, jeśli nie uzyskano dochodu?
Tak, deklarację należy złożyć również przy braku dochodu - z zerowymi wartościami: dla 1. i 2. grupy raz w roku, a dla 3. grupy co kwartał. Za niezłożenie deklaracji przewidziano karę w wysokości 340 UAH.
Ile płaci FOP z 3. grupy bez dochodu?
Wyłącznie ESV - 1902,34 UAH miesięcznie. Podatek jednolity (5%) i opłata wojskowa (1%) są naliczane od dochodu, dlatego przy jego braku wynoszą zero.
Czy można tymczasowo zawiesić działalność FOP?
Nie istnieje oficjalny tryb zawieszenia działalności. Dopóki FOP pozostaje zarejestrowany, nadal obowiązują płatności i składanie deklaracji. Jeśli działalność nie będzie prowadzona przez dłuższy czas, zazwyczaj bardziej opłaca się zamknąć FOP.
Czy można nie zamykać FOP, jeśli nie pracuję przez kilka miesięcy?
Tak, zamknięcie działalności nie jest obowiązkowe. Jednak dopóki FOP pozostaje zarejestrowany, trzeba opłacać obowiązkowe należności (dla 1. i 2. grupy - podatek jednolity, opłatę wojskową i ESV, a dla 3. grupy - ESV) oraz składać deklaracje. Jeśli przerwa jest krótka, często łatwiej pozostawić FOP zarejestrowany, niż go zamykać i ponownie rejestrować.
Co się stanie, jeśli nie będę płacić za nieaktywny FOP?
Będą narastać zaległości z tytułu ESV, podatku jednolitego i opłaty wojskowej, a także odsetki i kary. Ponadto nieopłacanie podatku jednolitego przez przedsiębiorców z 1. i 2. grupy może skutkować anulowaniem rejestracji podatnika podatku jednolitego. Dlatego w przypadku nieaktywnego FOP należy terminowo regulować zobowiązania albo zamknąć działalność.
Podsumowanie
FOP bez dochodu w 2026 roku w większości przypadków nadal musi dokonywać obowiązkowych płatności: przedsiębiorcy z 1. i 2. grupy opłacają stały podatek jednolity, opłatę wojskową i ESV (łącznie około 3100 i 4500 UAH miesięcznie), natomiast przedsiębiorcy z 3. grupy opłacają wyłącznie ESV w wysokości 1902,34 UAH. W ogólnym systemie opodatkowania przy braku dochodu nie ma należnych płatności, ale trzeba złożyć deklarację. Co najważniejsze, wojenne zwolnienie z ESV nie obowiązuje w 2026 roku.
Nieaktywny FOP nie jest więc „neutralnym” statusem: albo generuje comiesięczne koszty, albo wymaga podjęcia decyzji o jego zamknięciu. Jeśli nie planujesz prowadzić działalności w najbliższym czasie, nie pozostawiaj FOP bez uwagi. Przeanalizuj, co jest dla Ciebie bardziej opłacalne - regulowanie obowiązkowych płatności czy zamknięcie FOP i ponowna rejestracja w razie potrzeby.
*Materiał jest aktualny na dzień publikacji. Kwoty są powiązane ze wskaźnikami socjalnymi obowiązującymi w Ukrainie w 2026 roku (płaca minimalna - 8647 UAH, minimum socjalne - 3328 UAH). W przypadku ich zmiany należy ponownie obliczyć wysokość płatności.
Nie wiesz, czy warto pozostawić FOP zarejestrowany?
Obliczymy, ile będzie to kosztować w Twojej sytuacji, przygotujemy deklaracje i pomożemy podjąć najbardziej opłacalną decyzję.