Военный сбор в 2026 году: кто платит, сколько и в какие сроки

Военный сбор в 2026 году платят почти все: наемные работники, ФЛП на всех системах налогообложения, арендодатели и те, кто получает доход из-за границы. Но ставки и правила для каждой категории разные, и именно здесь возникает больше всего ошибок.
Большинство предпринимателей даже не подозревают, что для ФЛП на едином налоге военный сбор вообще не зависит от дохода. Заработали вы 5 тысяч или 500 тысяч - сумма одинаковая, и уплатить ее нужно авансом, до 20 числа текущего месяца.
Разберем на цифрах 2026 года: сколько платит каждая категория, в какие сроки, кто освобожден и до какой даты сбор вообще будет действовать.
Кто платит военный сбор
Перечень плательщиков установлен пунктом 16-1 подраздела 10 раздела XX Налогового кодекса. Категорий три.
- Физические лица - резиденты с любыми доходами и нерезиденты с доходами в Украине, а также налоговые агенты, которые удерживают сбор;
- ФЛП на едином налоге 1, 2 и 4 групп - в фиксированной сумме;
- Плательщики единого налога 3 группы - и предприниматели, и юридические лица, кроме электронных резидентов.
Важно о ФЛП на общей системе. Прямо в перечне он не указан, но относится к первой категории как обычное физическое лицо - и сбор платит. Об этом отдельно расскажем ниже.
Для ФЛП на едином налоге сбор начал действовать с 1 января 2025 года - раньше они его вообще не платили.
Какие ставки военного сбора в 2026 году
Ставка зависит не от суммы дохода, а от того, к какой категории вы относитесь.
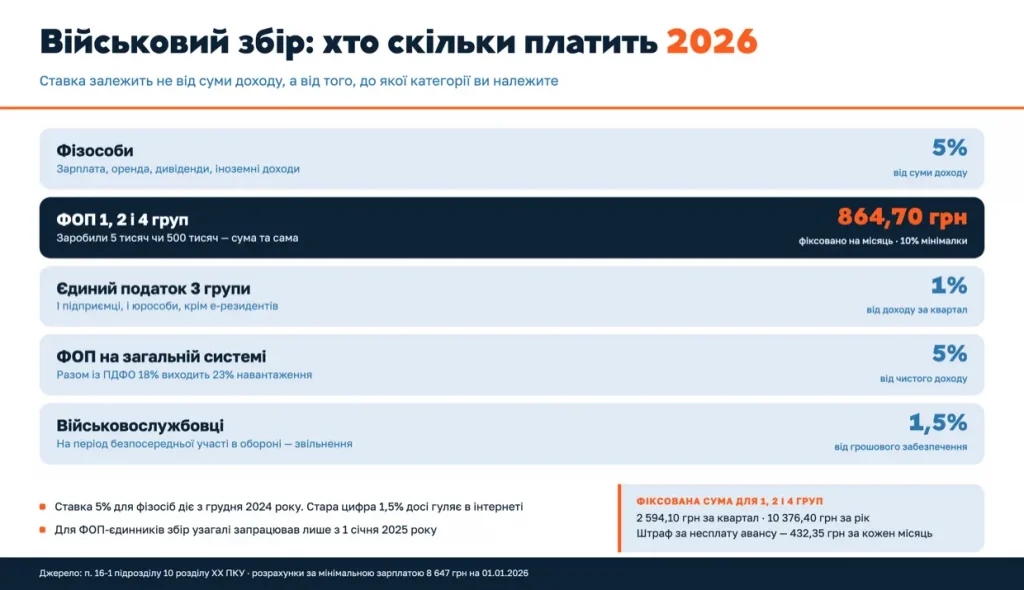
Ключевое отличие между группами единого налога. Первая, вторая и четвертая платят фиксированную сумму независимо от выручки. Третья группа платит процент от фактического дохода - того же, с которого рассчитывается единый налог.
Для 1, 2 и 4 групп сумма одинаковая и рассчитывается от минимальной зарплаты на 1 января - в 2026 году это 8 647 грн.
Получается 864,70 грн в месяц, или 2 594,10 грн за квартал и 10 376,40 грн за год.
Для 3 группы расчет другой: 1% от дохода за квартал. То есть при обороте 200 000 грн за квартал сбор составит 2 000 грн - и это сверх 5% единого налога.
Вместе с единым налогом и ЕСВ военный сбор формирует ежемесячную налоговую нагрузку, которую стоит заранее учитывать в расчетах.
Когда платить военный сбор: сроки для ФЛП
Сроки различаются для разных групп, и путаница в них - самая частая причина случайного возникновения долга.
| Кто | Срок уплаты | Кто начисляет |
|---|---|---|
| ФЛП 1, 2 и 4 групп | Авансом, не позднее 20 числа текущего месяца | Налоговая |
| Единый налог 3 группы | 10 календарных дней после предельного срока подачи квартальной декларации | Плательщик самостоятельно |
| ФЛП на общей системе | До 1 августа следующего года, по годовой декларации | Плательщик самостоятельно |
Для 1, 2 и 4 групп сбор платится авансом - за август до 20 августа, а не в сентябре. Можно уплатить авансом за квартал или за весь год, но не позднее конца текущего года.
Отдельной декларации по военному сбору нет. Суммы отражаются в составе декларации плательщика единого налога, поэтому дополнительную отчетность подавать не нужно.
Штраф за просрочку для 1, 2 и 4 групп - 50% ставки сбора, то есть 432,35 грн за каждый неуплаченный месяц. Для 3 группы действуют общие штрафы за несвоевременную уплату: от 5% до 50% в зависимости от срока просрочки. Все даты собраны в налоговом календаре ФЛП.
Как удерживается военный сбор из зарплаты
Здесь работнику ничего делать не нужно - все делает работодатель. Он удерживает сбор из начисленной зарплаты и перечисляет его в бюджет.
Срок - одновременно с выплатой зарплаты, одним платежным документом. Банк просто не проведет выплату, если одновременно не подан платежный документ на уплату налога.
Есть два исключения:
- зарплата выдана наличными из кассы или в натуральной форме - сбор уплачивается в течение трех операционных дней;
- зарплату начислили, но не выплатили - сбор перечисляется в сроки, установленные для месячного периода.
Где указывать. Военный сбор отражается в Налоговом расчете, в приложении 4ДФ: отдельно начисленная сумма и отдельно фактически перечисленная.
Внимание: формы изменились летом 2026 года. Теперь ФЛП-работодатели и лица, осуществляющие независимую профессиональную деятельность, подают квартальный расчет с разбивкой по месяцам, а юридические лица - ежемесячный. Сроки: 40 календарных дней после квартала и 20 календарных дней после месяца соответственно. Что еще меняется, когда ФЛП нанимает первого работника, мы разбирали в статье о найме работника.
Платит ли военный сбор ФЛП на общей системе
Да, 5% - но не со всей выручки, а с чистого дохода: разницы между доходом и документально подтвержденными расходами. Это та же база, с которой рассчитывается НДФЛ 18%.
То есть общая нагрузка на чистый доход - 23%: 18% налога на доходы плюс 5% военного сбора.
Рассчитывается раз в год, по итогам годовой декларации об имущественном состоянии и доходах. Срок уплаты - до 1 августа следующего года.
Не путайте с авансами. Авансовые взносы, которые ФЛП на общей системе платит ежеквартально, - это авансы по налогу на доходы, а не по военному сбору. Отдельных квартальных авансов по сбору для общей системы Кодекс не предусматривает.
С каких доходов удерживается военный сбор
Правило простое и универсальное: если с дохода уплачивается налог на доходы физических лиц, с него уплачивается и военный сбор. Если доход освобожден от налогообложения или облагается по нулевой ставке - военного сбора тоже нет.
| Доход | Военный сбор |
|---|---|
| Зарплата | Да, 5% |
| Аренда недвижимости | Да, 5% |
| Дивиденды | Да, 5% |
| Иностранные доходы | Да, 5% |
| Наследство от близких родственников | Нет |
| Продажа жилья один раз в год после 3 лет владения | Нет |
| Продажа одного автомобиля в год | Нет |
| Вторая и последующие продажи автомобиля или жилья | Да, 5% |
Одно исключение из правила - доход ФЛП на едином налоге. Налог на доходы с него не уплачивается, а военный сбор уплачивается: для плательщиков единого налога он установлен отдельной нормой.
Если вы сдаете жилье, сбор рассчитывается вместе с налогом на доходы - подробности в статье об аренде имущества через ФЛП. Для поступлений из-за границы правила описаны в материале о декларировании дохода из-за границы.
Кто освобожден от военного сбора
Освобождений немного, и почти все они касаются только первой и второй групп единого налога.
Для третьей и четвертой групп эти освобождения не предусмотрены - ни налоговый отпуск, ни прифронтовая льгота. Во многих материалах пишут просто «для плательщиков единого налога», и это вводит в заблуждение.
Отдельно о болезни. Льгота действует только в том случае, если болезнь продолжалась 30 календарных дней и более, и подтверждается выпиской из Электронного реестра листков нетрудоспособности.
Прифронтовая льгота имеет жесткую привязку к адресу. Если ФЛП перерегистрирует налоговый адрес на безопасной территории, право не уплачивать сбор утрачивается со следующего месяца. Отдельные правила действуют для предпринимателей, которые проходят военную службу - их мы разбирали в статье о налогах мобилизованных ФЛП.
Не уверены, что правильно уплачиваете все налоги?
Бухгалтеры buh.ua проверят начисления, проконтролируют сроки уплаты, помогут оформить льготы и возьмут на себя всю бухгалтерию.
До какой даты действует военный сбор
Здесь есть два разных ответа, и их постоянно путают.
Сам сбор - бессрочный. Он действует до тех пор, пока Верховная Рада не примет отдельное решение о завершении реформы Вооруженных Сил. Конкретной даты нет.
А вот повышенные ставки имеют ограниченный срок действия. Для ФЛП на едином налоге и ставки 5% для физических лиц действует привязка к военному положению: 31 декабря третьего календарного года после года, в котором военное положение будет отменено.
Пример. Если военное положение отменят в 2027 году, ФЛП на едином налоге будут платить сбор по 31 декабря 2030 года. А с 1 января 2031 года ставка для физических лиц вернется к 1,5%.
Это свежее изменение апреля 2026 года. До него в Кодексе был предусмотрен только один год после отмены военного положения - теперь три. Материалы, написанные ранее, в этой части устарели.
FAQ: вопросы о военном сборе
Сколько военного сбора платит ФЛП 2 группы в 2026 году?
864,70 грн в месяц - это 10% минимальной зарплаты. Сумма одинакова для 1, 2 и 4 групп и не зависит от дохода. За год получается 10 376,40 грн.
Платит ли военный сбор ФЛП без дохода?
Да. Для 1, 2 и 4 групп сбор фиксированный и не связан с выручкой, поэтому платить нужно даже за месяцы без единой операции. Для 3 группы сбор рассчитывается от дохода, поэтому при нулевом доходе за квартал он равен нулю.
Когда нужно оплатить военный сбор ФЛП 1 группы?
До 20 числа текущего месяца, авансом. То есть за август - до 20 августа. Начисление производит сама налоговая, а суммы отражаются в годовой декларации плательщика единого налога.
Каков штраф за неуплату военного сбора?
Для 1, 2 и 4 групп - 50% ставки сбора, то есть 432,35 грн за каждый неуплаченный месяц в 2026 году. Для 3 группы применяются общие штрафы за несвоевременную уплату: 5% или 10% в зависимости от срока, а за умышленную неуплату - 25% или 50%.
Действует ли налоговый отпуск по военному сбору?
Да, но только для 1 и 2 групп без наемных работников: один календарный месяц в год на отпуск и период болезни продолжительностью от 30 дней. Необходимо подать заявление в налоговую. На ЕСВ эта льгота не распространяется.
Удерживается ли военный сбор по аренде квартиры?
Да, 5% - вместе с налогом на доходы 18%, то есть в общей сложности 23% от арендной платы. Если арендатором является компания или ФЛП, он самостоятельно удерживает эти суммы; если арендатор - обычное физическое лицо, это делает владелец жилья.
До какого года будет действовать военный сбор?
Сам сбор бессрочный - до решения Верховной Рады о завершении реформы ВСУ. Но для ФЛП на едином налоге и ставки 5% для физических лиц есть ограничение: 31 декабря третьего календарного года после отмены военного положения.
Вывод
Военный сбор в 2026 году платят все, кто получает налогооблагаемый доход, но правила существенно различаются. Для ФЛП 1, 2 и 4 групп это фиксированные 864,70 грн в месяц независимо от выручки, с уплатой авансом до 20 числа. Для 3 группы - 1% от дохода за квартал. Для физических лиц и ФЛП на общей системе - 5%.
Три момента, в которых чаще всего ошибаются: ставка 5% вместо прежних 1,5%; налоговый отпуск, который действует только для 1 и 2 групп; и срок действия сбора - три года после отмены военного положения, а не один. Цена одной ошибки невелика, но штраф начисляется за каждый пропущенный месяц, и за год незамеченный долг вместе с пеней превращается в ощутимую сумму.
Нужно надежное бухгалтерское сопровождение?
Команда buh.ua будет вести ваш учет, отслеживать изменения законодательства и поможет работать без лишних налоговых рисков.