Zmiana grupy podatku jednolitego w 2026 roku: kiedy i jak przejść do innej grupy

Zmiana grupy podatku jednolitego (ukraińskiego odpowiednika ryczałtu) rzadko bywa planowana. Najczęściej przejście do innej grupy podatku jednolitego staje się nagle aktualne: dochód zbliżył się do limitu, pojawił się pierwszy pracownik najemny albo klient poprosił o fakturę z VAT.
Większość przedsiębiorców nawet nie zdaje sobie sprawy, że grupę można zmienić na dwa różne sposoby, a terminy w obu przypadkach są inne. Przegapisz termin złożenia wniosku - i zamiast korzystniejszej grupy trafisz do ogólnego systemu opodatkowania.
Przeanalizujmy przepisy: kiedy grupę zmienia się dobrowolnie, kiedy obowiązkowo, jakie są terminy składania wniosków w każdym przypadku i co się stanie, jeśli urząd skarbowy wykryje naruszenie wcześniej niż ty.
Dwa sposoby zmiany grupy podatku jednolitego
Od wybranego sposobu zależą zarówno terminy, jak i konsekwencje. Istnieją dwa scenariusze zmiany systemu opodatkowania (dobrowolna i obowiązkowa zmiana grupy podatku jednolitego):
Różnica jest zasadnicza: w pierwszym przypadku to ty wybierasz, w drugim jedynie reagujesz, a część decyzji została już za ciebie podjęta przez Kodeks.
Kiedy FOP może dobrowolnie zmienić grupę podatku jednolitego
Są dwa warunki i oba muszą zostać spełnione. Po pierwsze - przestrzegałeś wszystkich wymogów swojej obecnej grupy. Po drugie - złożyłeś wniosek nie później niż 15 dni kalendarzowych przed rozpoczęciem następnego kwartału.
Zgodnie ze stanowiskiem organów podatkowych nowa grupa zaczyna obowiązywać od pierwszego dnia następnego kwartału.
Aby przejść od 1 stycznia, wniosek należy złożyć nie później niż 16 grudnia, od 1 kwietnia - nie później niż 16 marca, od 1 lipca - nie później niż 15 czerwca, a od 1 października - nie później niż 15 września.
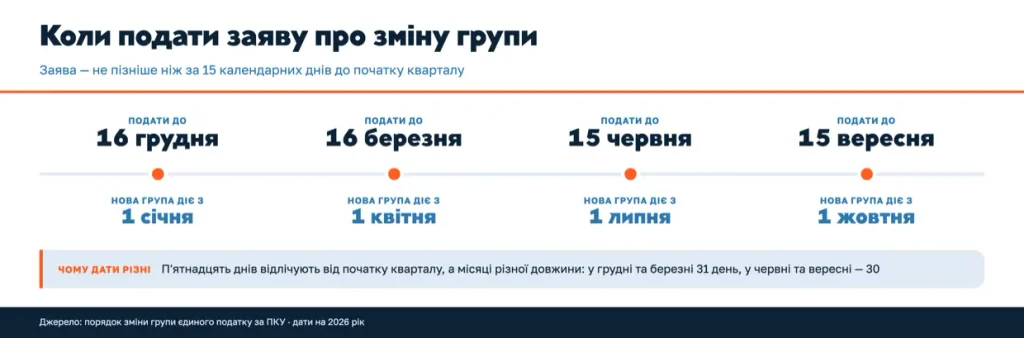
*Termin złożenia wniosku określa Kodeks. Konkretna data rozpoczęcia obowiązywania nowej grupy wynika z wyjaśnień organów podatkowych, dlatego w nietypowych sytuacjach warto dodatkowo zweryfikować ich stanowisko.
Osobna kwestia dla podatników VAT. Jeżeli FOP (ukraiński odpowiednik JDG) z trzeciej grupy będący podatnikiem VAT przechodzi do pierwszej, drugiej albo trzeciej grupy ze stawką 5%, rejestracja jako podatnik VAT zostaje anulowana. Co jest korzystniejsze - 3% z VAT czy 5% bez VAT - warto obliczyć z wyprzedzeniem.
Popularny mit. W wielu materiałach można przeczytać, że grupę można zmieniać „nie częściej niż raz na kwartał” albo „raz w roku”. W Kodeksie nie ma takiego przepisu. Ograniczenie „raz w roku kalendarzowym” istnieje, ale dotyczy wyłącznie przejścia z ogólnego systemu opodatkowania na uproszczony.
Jakie limity dochodu obowiązują dla grup podatku jednolitego w 2026 roku
Limit jest obliczany na podstawie minimalnego wynagrodzenia obowiązującego 1 stycznia, dlatego nie zmienia się w ciągu roku.
| Grupa | Limit dochodu na 2026 rok | Pracownicy najemni |
|---|---|---|
| 1 grupa | 1 444 049 UAH | w ogóle niedozwoleni |
| 2 grupa | 7 211 598 UAH | do 10 osób jednocześnie |
| 3 grupa | 10 091 049 UAH | bez ograniczeń |
*Obliczono na podstawie minimalnego wynagrodzenia w wysokości 8 647 UAH na 1 stycznia 2026 roku. Nawet jeśli płaca minimalna wzrośnie w ciągu roku, limity pozostaną bez zmian.
Ważne jest, jak dokładnie obliczyć pozostały limit przy zmianie grupy - to odrębny mechanizm, który szczegółowo omówiliśmy w artykule o obliczaniu limitu dochodu przy zmianie grupy.
Jeszcze jedno ograniczenie dla drugiej grupy, o którym często się zapomina. Usługi pośrednictwa w zakresie kupna, sprzedaży i wynajmu nieruchomości, usługi dostępu do internetu oraz handel wyrobami jubilerskimi są dostępne wyłącznie w trzeciej grupie.
Co zrobić, jeśli FOP przekroczył limit dochodu
Tutaj praktycznie nie ma wyboru: Kodeks określa, do jakiej grupy można przejść, i wyznacza na to konkretny termin.
| Grupa | Dokąd można przejść | Podatek od kwoty przekroczenia |
|---|---|---|
| 1 grupa | do 2 lub 3 grupy albo do ogólnego systemu opodatkowania | 15% |
| 2 grupa | tylko do 3 grupy albo do ogólnego systemu opodatkowania | 15% |
| 3 grupa (FOP) | tylko do ogólnego systemu opodatkowania | 15% |
| 3 grupa (osoba prawna) | tylko do ogólnego systemu opodatkowania | podwójna stawka |
Termin złożenia wniosku jest taki sam dla wszystkich - nie później niż do 20. dnia miesiąca następującego po kwartale, w którym doszło do przekroczenia.
Zwróć uwagę na drugą grupę. Z niej można przejść tylko wyżej, do trzeciej. Nie można przejść do pierwszej grupy, nawet jeśli później dochody spadną.
Jest też konsekwencja na kolejny rok, o której często się zapomina. Jeżeli podatnik z pierwszej lub drugiej grupy skorzystał z prawa do przejścia z powodu przekroczenia limitu, prawo do korzystania z uproszczonego systemu opodatkowania w następnym roku zachowuje tylko pod warunkiem, że jego roczny dochód nie przekroczył limitu trzeciej grupy.
Więcej o konsekwencjach samego przekroczenia przeczytasz w artykule o przekroczeniu limitu dochodu przez FOP.
Kiedy FOP ma obowiązek przejść na ogólny system opodatkowania
Przekroczenie limitu to tylko jedna z podstaw. Kodeks przewiduje również inne przypadki, w których podatnik podatku jednolitego ma obowiązek przejść na ogólny system opodatkowania.
- przekroczenie limitu dochodu swojej grupy;
- rozliczenia bezgotówkowe - barter, kompensata wzajemnych należności, dowolny sposób płatności poza przewidzianymi w Kodeksie;
- zakazany rodzaj działalności lub niezgodność z wymaganą formą organizacyjno-prawną;
- przekroczenie dopuszczalnej liczby pracowników najemnych;
- dochód z działalności według kodu KVED (ukraiński klasyfikator rodzajów działalności, odpowiednik PKD), którego nie ma w rejestrze podatników podatku jednolitego;
- dla 1 i 2 grupy - prowadzenie działalności wykraczającej poza zakres dozwolony dla danej grupy;
- zadłużenie podatkowe przekraczające 3 060 UAH na każdy pierwszy dzień miesiąca przez dwa kolejne kwartały;
- uzyskanie statusu rezydenta Diia.City.
Ostatni punkt zaskakuje najbardziej. Wejście do Diia.City automatycznie wyklucza możliwość korzystania z uproszczonego systemu opodatkowania - wynika to wprost z Kodeksu.
Terminy są różne. W większości przypadków przejście następuje od pierwszego dnia miesiąca następującego po kwartale lub okresie sprawozdawczym. W przypadku zadłużenia podatkowego - w ostatnim dniu drugiego z dwóch kolejnych kwartałów.
Istotny niuans, który zmienia datę. W części przypadków Kodeks mówi o „okresie sprawozdawczym”, a nie o kwartale. Dla pierwszej i drugiej grupy okresem sprawozdawczym jest rok kalendarzowy, a dla trzeciej - kwartał. Dlatego data przejścia może się różnić w zależności od grupy.
Aby nie stracić grupy z powodu kodu KVED, warto na bieżąco aktualizować rodzaje działalności w rejestrze - więcej na ten temat w artykule o doborze i zmianie kodów KVED.
Co się stanie, jeśli naruszenie wykryje urząd skarbowy
To najdroższy scenariusz i właśnie dlatego terminowe złożenie wniosku jest korzystne.
Jeżeli urząd skarbowy wykryje podczas kontroli naruszenie warunków uproszczonego systemu opodatkowania, rejestracja podatnika podatku jednolitego zostanie anulowana na podstawie jego decyzji - od pierwszego dnia miesiąca następującego po kwartale, w którym doszło do naruszenia.
Następnie zaczyna obowiązywać okres karencji. Powrót do uproszczonego systemu opodatkowania jest możliwy dopiero po upływie czterech kolejnych kwartałów od takiej decyzji. Oznacza to cały rok w ogólnym systemie opodatkowania z ewidencją przychodów i kosztów.
Porównaj to z dobrowolnym scenariuszem: jeżeli FOP sam składa wniosek, rejestracja zostaje anulowana w ostatnim dniu kwartału, w którym złożono wniosek, i nie obowiązuje żaden okres karencji.
Różnica między „złożył sam” a „wykryto podczas kontroli” to rok działalności w ogólnym systemie opodatkowania plus dodatkowe naliczenia podatkowe.
Nie masz pewności, czy nie naruszyłeś warunków swojej grupy?
Księgowi buh.ua sprawdzą twoje dochody, kody KVED i rozliczenia, ustalą, czy możesz pozostać w swojej grupie, a w razie potrzeby przygotują wniosek o przejście w wymaganym terminie.
Jak zrezygnować z uproszczonego systemu opodatkowania i jak do niego wrócić
Te dwie procedury są ze sobą powiązane, ale obowiązują w nich różne terminy - i właśnie tutaj najczęściej dochodzi do pomyłek.
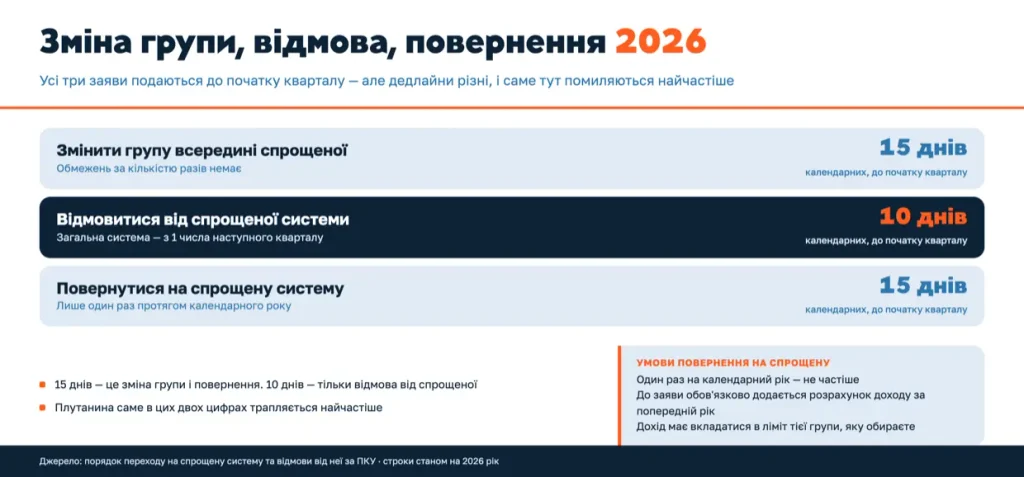
Zapamiętaj różnicę: 15 dni dotyczy zmiany grupy i powrotu do uproszczonego systemu, a 10 dni - rezygnacji z niego. To właśnie te dwie liczby są najczęściej mylone.
Przy powrocie do uproszczonego systemu obowiązują dwa dodatkowe warunki:
- po pierwsze, można to zrobić tylko raz w roku kalendarzowym,
- po drugie, do wniosku obowiązkowo dołącza się obliczenie dochodu za poprzedni rok - bez niego rejestracja zostanie odrzucona.
Dochód za poprzedni rok musi mieścić się w limicie grupy, którą wybierasz. Warunki powrotu opisaliśmy szczegółowo w artykule o powrocie do uproszczonego systemu opodatkowania.
Jak złożyć wniosek o zmianę grupy podatku jednolitego
Formularz wniosku został zatwierdzony zarządzeniem Ministerstwa Finansów z 16.07.2019 nr 308. We wniosku znajduje się osobne pole dotyczące właśnie zmiany grupy i stawki - należy je zaznaczyć.
Wyjaśnienie dla osób, które czytały starsze materiały. Zarządzenie nr 1675 z 2011 roku, na które nadal powołują się niektóre artykuły, utraciło moc już 22 października 2019 roku. Obowiązujący formularz wynika z zarządzenia nr 308, w brzmieniu nadanym zarządzeniem Ministerstwa Finansów z 11.09.2024 nr 440, które obowiązuje od 24 grudnia 2024 roku.
Wniosek można złożyć na trzy sposoby: osobiście, pocztą z wykazem zawartości przesyłki lub elektronicznie.
Najwygodniejszym sposobem jest elektroniczny gabinet podatnika. W prywatnej części gabinetu wniosek składa się na formularzu F0102003, a obliczenie dochodu za poprzedni rok, jeśli jest wymagane - na formularzu F0102103. Dla osób prawnych obowiązuje formularz J0102003.
Częste błędy przy zmianie grupy podatku jednolitego
1. Złożenie wniosku po terminie. Wniosek złożony 14 dni wcześniej zamiast 15 nie zadziała: nowa grupa zacznie obowiązywać dopiero od następnego kwartału, a do tego czasu podatki będą nadal rozliczane według dotychczasowych zasad.
2. Pomylenie 10 i 15 dni. Rezygnacja z uproszczonego systemu opodatkowania ma krótszy termin niż zmiana grupy. Taka pomyłka kosztuje cały kwartał.
3. Zapomnienie o obliczeniu dochodu. Przy powrocie z ogólnego systemu opodatkowania wniosek bez obliczenia dochodu za poprzedni rok stanowi bezpośrednią podstawę do odmowy.
4. Niesprawdzenie kodów KVED. Dochód z rodzaju działalności, którego nie ma w rejestrze podatników podatku jednolitego, jest opodatkowany stawką 15% i może skutkować utratą grupy.
5. Czekanie, aż urząd skarbowy sam zauważy naruszenie. To najdroższy błąd: cztery kwartały okresu karencji zamiast spokojnego przejścia na podstawie własnego wniosku.
FAQ: pytania dotyczące zmiany grupy podatku jednolitego
Ile razy w roku można zmieniać grupę podatku jednolitego?
Kodeks nie określa ograniczeń dotyczących liczby zmian grupy w ramach uproszczonego systemu opodatkowania. Ograniczenie raz w roku kalendarzowym istnieje, ale dotyczy wyłącznie przejścia z ogólnego systemu opodatkowania na uproszczony.
Ile dni wcześniej należy złożyć wniosek o zmianę grupy?
Nie później niż 15 dni kalendarzowych przed rozpoczęciem następnego kwartału. Aby przejść od 1 października, wniosek należy złożyć do 15 września, a od 1 stycznia - do 16 grudnia.
Czy można przejść z drugiej grupy do pierwszej?
W przypadku dobrowolnej zmiany - tak, jeśli spełniasz wymagania pierwszej grupy. Natomiast przy przekroczeniu limitu drugiej grupy można przejść wyłącznie do trzeciej grupy albo do ogólnego systemu opodatkowania.
Co się stanie, jeśli nie złożysz wniosku po przekroczeniu limitu?
FOP automatycznie przechodzi do ogólnego systemu opodatkowania - od pierwszego dnia miesiąca następującego po kwartale, w którym przekroczono limit. Dodatkowo do kwoty przekroczenia stosuje się stawkę 15%.
Po jakim czasie można wrócić do uproszczonego systemu opodatkowania?
Jeśli zrezygnowałeś samodzielnie na podstawie wniosku - od następnego kwartału, pod warunkiem zachowania 15-dniowego terminu i złożenia obliczenia dochodu. Jeżeli rejestrację anulowano decyzją organu podatkowego po kontroli - dopiero po czterech kolejnych kwartałach.
Czy przy zmianie grupy traci się rejestrację podatnika VAT?
Tak, jeżeli podatnik trzeciej grupy będący podatnikiem VAT przechodzi do pierwszej, drugiej albo trzeciej grupy ze stawką 5%. W takim przypadku rejestracja podatnika VAT zostaje anulowana.
Czy można pozostać w uproszczonym systemie opodatkowania po wejściu do Diia.City?
Nie. Uzyskanie statusu rezydenta Diia.City stanowi odrębną podstawę do obowiązkowego przejścia na opłacanie innych podatków, od pierwszego dnia miesiąca następującego po kwartale, w którym uzyskano ten status.
Podsumowanie
Grupę podatku jednolitego zmienia się albo dobrowolnie, albo obowiązkowo, i nie warto mylić tych dwóch ścieżek: mają różne terminy i różne konsekwencje.
Trzy liczby, które warto zapamiętać: 15 dni kalendarzowych na zmianę grupy i powrót do uproszczonego systemu, 10 dni na rezygnację z niego oraz 20. dzień miesiąca następującego po kwartale - jeśli przekroczysz limit.
Głównym ryzykiem nie jest kara, lecz okres karencji. Jeśli naruszenie wykryje urząd skarbowy, powrót do uproszczonego systemu opodatkowania będzie możliwy dopiero po czterech kwartałach. Dlatego najtańsza strategia jest zawsze taka sama: kontrolować dochód w ciągu kwartału i samodzielnie złożyć wniosek, zanim upłynie termin.
Potrzebujesz rzetelnej obsługi księgowej dla FOP?
Zespół buh.ua kontroluje limity, podatki i terminy oraz reaguje z wyprzedzeniem, jeśli firma musi zmienić grupę lub system opodatkowania.