Меморандум с ЕС и налоги для ФЛП: что уже принято, а что только планируется

Меморандум с ЕС о налоговой реформе для ФЛП превратился в главную налоговую страшилку 2026 года. В ленте пишут, что с 2027 года предприниматели на упрощенной системе автоматически станут плательщиками НДС, ставки для третьей группы вырастут, а льготу на посылки отменят.
Большинство предпринимателей даже не подозревает, насколько далеки эти заголовки от реальных документов. Мы сверили каждое утверждение с первоисточниками - и оказалось, что из всего перечня налоговых изменений действующим законом стал только один пункт. Хорошая новость: большинство того, о чем сейчас пишут в соцсетях, на сегодняшний день законом не стало.
Разберем по существу: что представляет собой меморандум ЕС - Украина и как он касается ФЛП, какие именно обязательства взяло на себя государство, что из них уже стало законом, что принято, но еще не действует, а какие изменения для ФЛП в 2027 году пока остаются планом без конкретной даты.
Что такое меморандум с ЕС и почему он касается ФЛП
Путаница начинается с того, что под словом «меморандум» объединяют три разных документа с разной юридической силой. Разделим их.
Именно смешение этих трех уровней и порождает заголовки вроде «ЕС обязал Украину повысить налоги для ФЛП». На самом деле их юридическая сила совершенно разная.
Главное уточнение о 90 миллиардах
Кредит по регламенту ЕС действительно составляет до 90 млрд евро на два года. Но налоговые условия касаются не всей этой суммы.
Меморандум, в котором они прописаны, регулирует только 8,35 млрд евро макрофинансовой помощи - то есть ту часть, которая предоставляется именно в обмен на проведение реформ. Остальная сумма направляется на оборонные и бюджетные потребности по другим правилам.
Поэтому формулировка «Украина взяла налоговые обязательства в обмен на 90 миллиардов» некорректна. Правильно: налоговые условия касаются 8,35 млрд в рамках общей программы. Сам Меморандум ратифицирован законом, который вступил в силу 30 мая 2026 года. Это означает, что документ обязывает государство, а не налогоплательщика: ни одно его условие напрямую не меняет ваши налоги.
Меморандум ЕС и налоги: какие обязательства взяла на себя Украина
Все налоговые условия собраны в приложении к Меморандуму, в разделе о мобилизации внутренних доходов. Каждое условие привязано не к дате, а к траншу: пока условие не выполнено, средства не поступают.
| Условие | Чего касается | К какому траншу |
|---|---|---|
| Военный сбор 5% | Продление на 3 года | Первый - выполнено |
| Цифровые платформы | Налогообложение доходов с маркетплейсов | Первый и второй |
| Международные посылки | Отмена освобождения от налогообложения | Первый и второй |
| Реформа упрощенной системы | Дробление, возврат на единый налог, ставки 3 группы | Третий |
| Упрощение НДС для ФЛП | Квартальная отчетность вместо ежемесячной | Третий |
*Первый транш в размере 3,2 млрд евро выплачен 25 июня 2026 года после выполнения семи условий. Второй и третий запланированы до конца 2026 года, все выплаты - до 31 декабря 2028 года.
Наиболее существенные для ФЛП условия находятся в третьем транше, и это дает время на подготовку. Но есть нюанс, на который мало кто обращает внимание: формулировка условия звучит как «подать в Раду предложение по закону», а не «принять закон». То есть обязательство формально выполняется уже самим фактом внесения законопроекта. Примет ли его Рада и в каком виде - отдельный вопрос.
Реформа упрощенной системы: что может измениться для ФЛП
Если смотреть только на текст меморандума, то больше всего потенциальных изменений касается именно реформы упрощенной системы налогообложения. Но важно понимать: это направление реформы, а не нормы, которые уже действуют.
Это то самое условие третьего транша. Его цель сформулирована через бюджетные поступления: реформа должна приносить бюджету не менее 70 млрд грн в год. Названы четыре направления.
- Противодействие дроблению бизнеса - правила против искусственного разделения бизнеса на несколько ФЛП, чтобы укладываться в лимиты единого налога;
- Ограничение повторного перехода на упрощенную систему после перехода на общую - то есть постоянно «прыгать» между системами будет нельзя;
- Дифференцированные ставки для третьей группы в зависимости от вида деятельности - вместо нынешней одинаковой ставки для всех;
- Приведение в соответствие с директивой ЕС по НДС - именно отсюда возникают разговоры о НДС для предпринимателей на упрощенной системе.
Никаких конкретных процентов в документе нет. Мы проверили полный текст: слово «порог» не встречается в нем ни разу, ставок единого налога тоже нет. Поэтому любая публикация с конкретными будущими ставками «по меморандуму» - это предположение.
Что действительно стоит сделать уже сейчас - объективно оценить структуру своего бизнеса. Если бизнес разделен между несколькими ФЛП, риски описаны в статье о дроблении бизнеса.
Одно условие - в пользу ФЛП
Не все требования меморандума означают усиление контроля или новые налоги. Есть и изменения, которые могут действительно упростить жизнь предпринимателям.
Об этом почти не пишут, потому что такая новость не пугает. Меморандум обязывает Украину упростить администрирование НДС именно для ФЛП:
- квартальная отчетность вместо ежемесячной;
- одна налоговая накладная в месяц вместо ежедневных;
- предварительно сформированная декларация от налоговой;
- упрощенная разблокировка налоговых накладных.
Это редкий случай, когда требование кредитора облегчает жизнь малому бизнесу. Для тех, кому вообще приходится выбирать между ставкой 3% с НДС и 5% без НДС, такое изменение будет ощутимым.
Что из меморандума уже стало законом, а что еще не действует
Здесь важно различать два разных состояния: закон, который уже действует, и закон, который принят, но еще не вступил в силу. Путаница между ними порождает половину панических новостей.
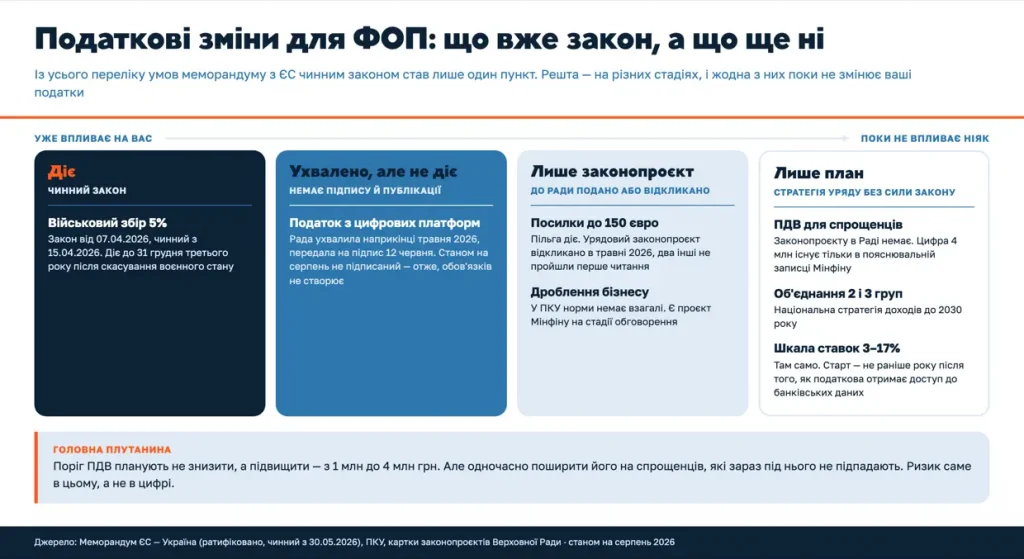
Ровно один пункт - военный сбор. Закон от 7 апреля 2026 года вступил в силу 15 апреля 2026 года и продлил действие сбора по ставке 5%. Но «на три года» - не означает конкретную дату. Норма привязана к военному положению: сбор действует до 31 декабря третьего календарного года после года, в котором военное положение будет отменено. Поэтому формулировка «военный сбор навсегда» тоже неточна. Для ФЛП на едином налоге в норме есть четкая конечная точка - просто она плавающая.
А теперь самый тонкий момент темы. Закон о налогообложении доходов с цифровых платформ Верховная Рада приняла в конце мая 2026 года и 12 июня передала на подпись Президенту. По состоянию на август 2026 года он не подписан и не опубликован. А пока закон не опубликован, он не вступил в силу и никаких обязанностей не создает. Это один из самых распространенных примеров, когда новость о голосовании ошибочно воспринимают как уже действующий закон.
Сам механизм построен на международном автоматическом обмене информацией - по той же логике, что и соглашение CRS о зарубежных счетах. Что именно предусматривает этот закон и как он повлияет на продавцов маркетплейсов, мы подробно разобрали в отдельной статье о налоге на цифровые платформы.
Что до сих пор остается только законопроектом
Несмотря на громкие заголовки, часть изменений до сих пор даже не стала законом. Некоторые инициативы отозваны, другие остаются лишь законопроектами.
- Посылки из-за границы. Льгота на ввоз товаров стоимостью до 150 евро действует и сейчас - и в Налоговом, и в Таможенном кодексе. Ничего не отменено. Правительственный законопроект по этому вопросу был отозван еще в мае 2026 года, а два других не прошли даже первое чтение.
Даже если их примут, нормы начнут действовать не ранее 1 января 2027 года, причем еще и через 45 дней после отдельного решения Кабмина. То есть мгновенных изменений точно не будет.
- Дробление бизнеса. В Налоговом кодексе нет ни определения «налогового злоупотребления», ни отдельной нормы о дроблении - мы проверили полный текст, там нет ни одного упоминания. Есть только проект Минфина на стадии обсуждения. Это не означает, что дробление безопасно: налоговая и суды уже много лет применяют доктрину деловой цели. Просто отдельной статьи в кодексе для этого пока нет.
Снизят ли порог НДС для ФЛП до 4 миллионов
Это самая распространенная ошибка в материалах на эту тему, которая полностью переворачивает смысл.
Порог планируют не снизить, а повысить - с 1 млн до 4 млн грн, чтобы он соответствовал директиве ЕС. Логика простая: порог в 1 млн не пересматривали годами, и он давно устарел. Подвох в другом. Одновременно с повышением этот порог хотят распространить на предпринимателей на упрощенной системе, которые сейчас от него полностью освобождены. Эффект для ФЛП получится противоположным слову «повышение»: плательщиков НДС станет больше, а не меньше.
Но и это пока только проект. Мы проверили все карточки законопроектов в Раде за март-август 2026 года: законопроекта о НДС для плательщиков единого налога там вообще нет. Цифра 4 млн существует только в пояснительной записке Минфина. Когда Кабмин вносил пакет в Раду, он разделился на три законопроекта - о военном сборе, платформах и электронной торговле. Блок о НДС для предпринимателей на упрощенной системе в Раду не подавали. Нормы самого законопроекта о платформах, посылках и НДС мы подробно разобрали в статье о новом налоговом законе 2027.
Что говорит Национальная стратегия доходов до 2030 года
Это четвертый уровень - план правительства, утвержденный распоряжением Кабмина. Он не меняет ни одной нормы и не создает обязанностей для бизнеса, но показывает направление реформ.
Именно оттуда берутся самые громкие цифры, которые затем преподносят как уже принятое решение:
- объединение второй и третьей групп ФЛП в одну;
- шкала ставок от 3% для торговли до 17% для отдельных услуг, с постепенным повышением в течение трех лет;
- для юридических лиц на едином налоге - повышение ставки до уровня 18% и в дальнейшем запрет на применение упрощенной системы;
- обязательные кассовые аппараты для объединенной второй группы;
- отмена самого института регистрации ФЛП - статус должен был бы возникать автоматически при открытии предпринимательского счета.
Ключевое предостережение: в стратегии прописано предварительное условие. Реформа упрощенной системы начнется не ранее года, следующего за тем, в котором налоговая обеспечит безопасный доступ к банковским данным. У выполнения этого условия нет конкретной даты.
Поэтому любые прогнозы вроде «с 2027 года ставка будет 17%» не опираются ни на закон, ни даже на срок, указанный в самой стратегии.
Не знаете, как изменения повлияют на бизнес?
Специалисты buh.ua отслеживают статус каждого законопроекта, анализируют последствия для ФЛП и помогают подготовиться к реальным изменениям - без паники и лишних рисков.
Какие правила для ФЛП действуют сейчас без изменений
Пока все перечисленное остается планами, упрощенная система работает по тем же правилам. Вот что действует по состоянию на август 2026 года.
| Показатель | Действующее значение |
|---|---|
| Лимит дохода 1 группы | 1 444 049 грн в год |
| Лимит дохода 2 группы | 7 211 598 грн в год |
| Лимит дохода 3 группы | 10 091 049 грн в год |
| Ставка 3 группы | 3% с НДС или 5% без НДС |
| Порог регистрации плательщиком НДС | 1 000 000 грн, но плательщики единого налога 1-3 групп под него не подпадают |
| Военный сбор для 3 группы | 1% от дохода |
*Лимиты рассчитаны исходя из минимальной зарплаты 8 647 грн на 1 января 2026 года. Они пересматриваются ежегодно вместе с минимальной зарплатой.
Именно эти правила остаются действующими сегодня - независимо от того, какие законопроекты сейчас обсуждаются. Ни одна редакция Налогового кодекса 2026 года упрощенной системы не касается. Дифференцированных ставок нет, объединения групп нет, обязательной регистрации предпринимателей на упрощенной системе плательщиками НДС нет. Если ваш доход приближается к границе, актуальнее реформы остается действующее правило - о нем в статье про превышение лимита дохода ФЛП.
Как ФЛП подготовиться к изменениям 2027 года
- Паниковать точно не стоит. Но использовать это время для проверки своего бизнеса - правильное решение. Реформа движется в сторону сужения упрощенной системы, и три вещи можно проверить уже сейчас.
- Проверьте структуру бизнеса. Если деятельность разделена между несколькими ФЛП с общими сотрудниками, помещением и клиентами, именно это станет первой целью правил против дробления.
- Рассчитайте сценарий с НДС. Даже если порог останется на уровне 1 млн, распространение его на предпринимателей на упрощенной системе сделает плательщиками НДС многих. Стоит заранее рассчитать, как это повлияет на цены и маржу.
- Оцените свою ставку в будущей шкале. Дифференцированные ставки означают, что торговля и услуги будут платить по-разному. Для услуг с высокой маржинальностью риск повышения самый высокий.
- Пересмотрите свою группу. Если вы находитесь на границе между форматами, полезно заранее сравнить условия - мы разбирали это в материале о выборе между второй и третьей группой.
- Держите учет в порядке. Реформа усиливает требования к прозрачности, а добросовестные налогоплательщики уже сегодня получают преимущества - как участники Клуба белого бизнеса.
- Чего делать не стоит - ломать бизнес-модель из-за изменений, которых еще нет. Ни одного принятого закона о ставках или НДС для предпринимателей на упрощенной системе сейчас не существует.
FAQ: вопросы о меморандуме с ЕС и налогах для ФЛП
Правда ли, что с 2027 года все ФЛП станут плательщиками НДС?
Нет. Такой нормы нет ни в одном принятом законе, а соответствующий законопроект в Раде даже не зарегистрирован. Сейчас плательщики единого налога 1-3 групп прямо освобождены от обязательной регистрации плательщиками НДС.
Порог НДС снизят или повысят?
Повысят - предложение Минфина предусматривает 4 млн грн вместо 1 млн. Но одновременно этот порог хотят распространить и на предпринимателей на упрощенной системе, которые сейчас под него не подпадают, поэтому для ФЛП эффект будет обратным.
Отменили ли беспошлинные посылки до 150 евро?
Нет, льгота действует. Нормы остаются в силе и в Налоговом, и в Таможенном кодексе. Правительственный законопроект отозван, другие не прошли первое чтение, а запуск в любом случае возможен не ранее 2027 года.
Какие ставки единого налога будут по меморандуму?
В самом меморандуме ставок вообще нет. Там есть только требование ввести дифференцированные ставки для третьей группы в зависимости от вида деятельности. Цифры 3% и 17% взяты из Национальной стратегии доходов, то есть из плана правительства, не имеющего силы закона.
Это меморандум с ЕС или с МВФ?
Их часто путают. Меморандум ЕС - Украина касается кредита на поддержку Украины, и именно в нем прописаны налоговые условия для ФЛП. Меморандум с МВФ - отдельный документ со своей программой; налоговые изменения, о которых идет речь в этой статье, происходят из документа ЕС.
Что произойдет, если Украина не выполнит условия меморандума?
Последствия возникнут для государства, а не для налогоплательщика: Еврокомиссия может приостановить выплату транша. Налоги от этого автоматически не меняются - для любого изменения необходим принятый и опубликованный закон.
Действует ли уже закон о налогообложении доходов с маркетплейсов?
Нет. Рада приняла его в конце мая 2026 года и передала на подпись Президенту, но по состоянию на август закон не подписан и не опубликован. До публикации он не имеет юридической силы.
Когда реально ожидать реформу упрощенной системы?
Конкретной даты нет. Это условие третьего транша, причем сформулировано оно как «подать в Раду предложение по закону». Национальная стратегия доходов добавляет еще одно предварительное условие: реформа начнется не ранее года после того, как налоговая обеспечит безопасный доступ к банковским данным.
Вывод
Меморандум с ЕС - это не налоговый закон, а обязательство государства подать и принять определенные законы. Он не заставляет никого уже завтра платить налоги по-другому. Из всего перечня налоговых условий действующим законом стал только военный сбор 5%. Закон о цифровых платформах принят, но не подписан. Посылки, НДС для предпринимателей на упрощенной системе и реформа групп - это законопроекты или пока только планы.
Главное, что стоит запомнить: порог НДС планируют повысить, а не снизить, но одновременно распространить его на предпринимателей на упрощенной системе - и именно в этом, а не в цифре 4 млн, заключается реальный риск для ФЛП. Направление реформы очевидно: упрощенную систему будут сужать. Поэтому время, пока законы не приняты, разумнее потратить не на панику, а на проверку собственной структуры бизнеса и расчет возможных сценариев.
Нужно надежное бухгалтерское сопровождение?
Команда buh.ua будет вести ваш учет, отслеживать изменения законодательства и поможет работать без лишних налоговых рисков.