Зміна групи ЄП у 2026: коли і як перейти між групами

Зміна групи єдиного податку рідко буває плановою. Найчастіше перехід на іншу групу єдиного податку стає актуальним раптово: дохід підріс до межі, з'явився перший найманий працівник або клієнт попросив рахунок із ПДВ.
Більшість підприємців навіть не підозрює, що групу можна змінити двома різними шляхами, і строки в них не збігаються. Пропустили дату подання заяви - і замість вигіднішої групи опиняєтеся на загальній системі.
Розберемо на нормах: коли групу міняють добровільно, коли примусово, які строки заяв у кожному випадку і що буде, якщо порушення знайде податкова раніше за вас.
Два шляхи змінити групу єдиного податку
Від того, який це шлях, залежать і строки, і наслідки. Два сценарії зміни системи оподаткування (добровільна і вимушена зміна групи єдиного податку):
Різниця принципова: у першому випадку ви обираєте, у другому - лише реагуєте, і частина рішень за вас уже прийнята Кодексом.
Коли ФОП може змінити групу єдиного податку добровільно
Умов дві, і виконати треба обидві. Перша - ви дотримали всі вимоги своєї поточної групи. Друга - подали заяву не пізніше ніж за 15 календарних днів до початку наступного кварталу.
За позицією податкової нова група починає діяти з першого числа наступного кварталу.
Щоб перейти з 1 січня, заяву подають не пізніше 16 грудня, з 1 квітня - не пізніше 16 березня, з 1 липня - не пізніше 15 червня, а з 1 жовтня - не пізніше 15 вересня.
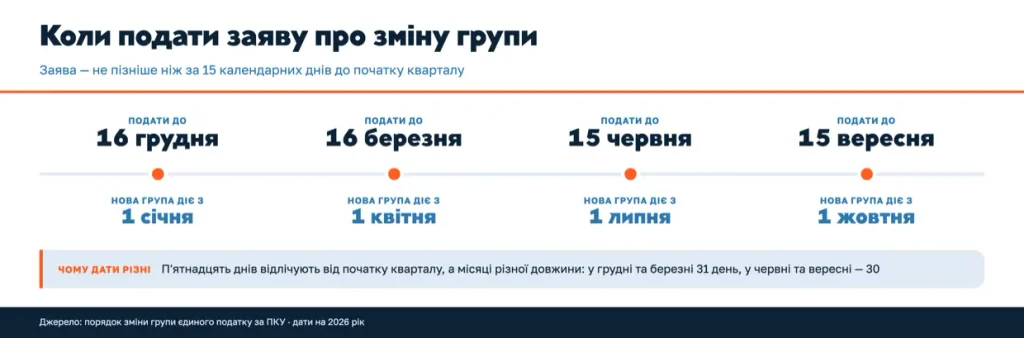
*Строк подання заяви встановлений Кодексом. Конкретна дата початку дії нової групи випливає з роз'яснень податкової, тому за нетипових ситуацій варто звіритися з нею окремо.
Окремий нюанс для платників ПДВ. Якщо ФОП третьої групи з ПДВ переходить на першу, другу або на третю зі ставкою 5%, реєстрацію платника ПДВ анулюють. Що вигідніше - 3% з ПДВ чи 5% без нього - варто порахувати заздалегідь.
Поширений міф. У багатьох матеріалах пишуть, що групу можна міняти «не частіше ніж раз на квартал» або «раз на рік». Такої норми в Кодексі немає. Обмеження «один раз на календарний рік» існує, але стосується лише переходу із загальної системи на спрощену.
Які ліміти доходу діють для груп ЄП у 2026 році
Ліміт рахується від мінімальної зарплати на 1 січня, тому протягом року він не змінюється.
| Група | Ліміт доходу на 2026 рік | Наймані працівники |
|---|---|---|
| 1 група | 1 444 049 грн | не можна взагалі |
| 2 група | 7 211 598 грн | до 10 осіб одночасно |
| 3 група | 10 091 049 грн | без обмежень |
*Розраховано від мінімальної зарплати 8 647 грн на 1 січня 2026 року. Навіть якщо мінімалку підвищать усередині року, ліміти залишаться тими самими.
Важливо, як саме рахувати залишок ліміту при переході - це окрема механіка, яку ми детально розібрали у статті про розрахунок ліміту доходу при зміні групи.
Ще одне обмеження для другої групи, про яке часто забувають. Посередницькі послуги з купівлі, продажу та оренди нерухомості, послуги доступу до інтернету і торгівля ювелірними виробами доступні виключно на третій групі.
Що робити, якщо ФОП перевищив ліміт доходу
Тут вибору майже немає: Кодекс визначає, куди саме можна перейти, і залишає на це фіксований строк.
| Група | Куди можна перейти | Податок на суму перевищення |
|---|---|---|
| 1 група | на 2 або 3 групу, або на загальну систему | 15% |
| 2 група | тільки на 3 групу або на загальну систему | 15% |
| 3 група (ФОП) | тільки на загальну систему | 15% |
| 3 група (юрособа) | тільки на загальну систему | подвійна ставка |
Строк заяви однаковий для всіх - не пізніше 20 числа місяця, наступного за кварталом, у якому сталося перевищення.
Зверніть увагу на другу групу. З неї можна піти тільки вгору, на третю. Перейти на першу не можна, навіть якщо доходи потім впадуть.
Наслідок на наступний рік, який часто випускають з уваги. Якщо перша чи друга група скористалася правом перейти через перевищення, право працювати на спрощеній системі наступного року зберігається лише за умови, що за рік не перевищено ліміт третьої групи.
Детальніше про самі наслідки перевищення - у статті про перевищення ліміту доходу ФОП.
Коли ФОП зобов'язаний перейти на загальну систему
Перевищення ліміту - лише одна з підстав. Кодекс передбачає й інші випадки, коли платник ЄП зобов'язаний перейти на загальну систему.
- перевищення ліміту доходу своєї групи;
- негрошові розрахунки - бартер, взаємозалік, будь-який спосіб оплати, крім передбачених Кодексом;
- заборонений вид діяльності або невідповідність організаційно-правовій формі;
- перевищення кількості найманих працівників;
- дохід за КВЕДом, якого немає в реєстрі платників єдиного податку;
- для 1 і 2 груп - діяльність поза межами дозволеної для цієї групи;
- податковий борг понад 3 060 грн на кожне перше число протягом двох кварталів поспіль;
- набуття статусу резидента Дія.City.
Останній пункт дивує найбільше. Вхід у Дія.City автоматично закриває спрощену систему - це прямо передбачено Кодексом.
Строки різні. За більшістю підстав перехід відбувається з першого числа місяця, наступного за кварталом або звітним періодом. За податковим боргом - в останній день другого з двох послідовних кварталів.
Тонкість, яка змінює дату. У частині підстав Кодекс говорить про «звітний період», а не про квартал. Для першої та другої груп звітний період - календарний рік, для третьої - квартал. Через це дата переходу для різних груп може відрізнятися.
Щоб не втратити групу через КВЕД, види діяльності варто тримати в реєстрі актуальними - про це у статті про підбір і зміну КВЕД.
Що буде, якщо порушення знайде податкова
Це найдорожчий сценарій, і саме він робить своєчасну заяву вигідною.
Якщо порушення умов спрощеної системи виявила податкова під час перевірки, реєстрацію платника єдиного податку анулюють за її рішенням - з першого числа місяця, наступного за кварталом, у якому допущено порушення.
А далі вмикається карантин. Повернутися на спрощену систему можна лише після закінчення чотирьох послідовних кварталів з моменту такого рішення. Тобто цілий рік на загальній системі з обліком доходів і витрат.
Порівняйте з добровільним сценарієм: якщо ФОП сам подає заяву, реєстрацію анулюють в останній день кварталу подання заяви, і жодного карантину немає.
Різниця між «подав сам» і «знайшли на перевірці» - це рік роботи на загальній системі плюс донарахування.
Не впевнені, чи не порушили умови своєї групи?
Бухгалтери buh.ua перевірять ваші доходи, КВЕДи та розрахунки, визначать, чи можете ви залишатися на своїй групі, і за потреби підготують заяву на перехід у встановлений строк.
Як відмовитися від спрощеної системи і як повернутися назад
Ці дві процедури сусідні, але строки в них різні - і саме тут найчастіше помиляються.
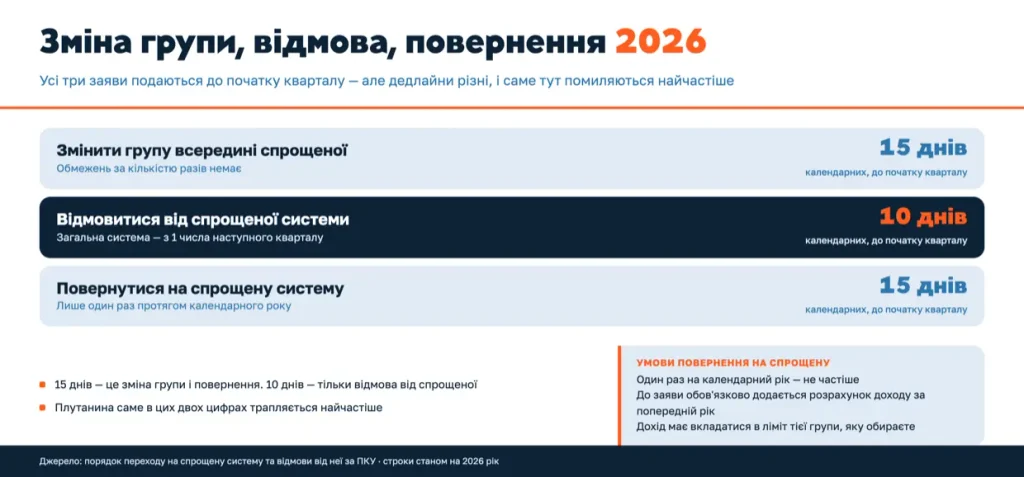
Запам'ятайте різницю: 15 днів - це зміна групи і повернення на спрощену, а 10 днів - відмова від неї. Плутанина саме в цих двох цифрах трапляється найчастіше.
При поверненні на спрощену є дві додаткові умови:
- по-перше, це можна зробити лише один раз на календарний рік,
- по-друге, до заяви обов'язково додається розрахунок доходу за попередній рік - без нього в реєстрації відмовлять.
Дохід за попередній рік має вкладатися в ліміт тієї групи, яку ви обираєте. Умови повернення докладніше - у статті про повернення на спрощену систему.
Як подати заяву про зміну групи ЄП
Форма заяви затверджена наказом Мінфіну від 16.07.2019 №308. У заяві є окрема відмітка саме про зміну групи та ставки - її і треба поставити.
Уточнення для тих, хто читав старі матеріали. Наказ №1675 від 2011 року, на який досі посилаються деякі статті, втратив чинність ще 22 жовтня 2019 року. Чинна форма - за наказом №308, у редакції наказу Мінфіну від 11.09.2024 №440, який діє з 24 грудня 2024 року.
Подати заяву можна трьома способами: особисто, поштою з описом вкладення або в електронній формі.
Найзручніший спосіб - електронний кабінет. У приватній частині кабінету заява подається за формою F0102003, а розрахунок доходу за попередній рік, якщо він потрібен, - за формою F0102103. Для юридичних осіб форма заяви J0102003.
Часті помилки при зміні групи ЄП
1. Подати заяву пізніше строку. Заява, подана за 14 днів замість 15, не працює: нова група почне діяти лише з наступного кварталу, а ви весь цей час платитимете за старими правилами.
2. Переплутати 10 і 15 днів. Відмова від спрощеної системи має коротший строк, ніж зміна групи. Помилка коштує кварталу.
3. Забути про розрахунок доходу. При поверненні із загальної системи заява без розрахунку за попередній рік - це пряма підстава для відмови.
4. Не перевірити КВЕДи. Дохід за видом діяльності, якого немає в реєстрі платників єдиного податку, оподатковується за ставкою 15% і може коштувати групи.
5. Чекати, поки податкова помітить сама. Це найдорожча помилка: карантин на чотири квартали замість спокійного переходу за заявою.
FAQ: питання про зміну групи єдиного податку
Скільки разів на рік можна змінювати групу ЄП?
Кодекс не встановлює обмежень за кількістю змін групи всередині спрощеної системи. Обмеження один раз на календарний рік існує, але стосується лише переходу із загальної системи на спрощену.
За скільки днів подавати заяву про зміну групи?
Не пізніше ніж за 15 календарних днів до початку наступного кварталу. Для переходу з 1 жовтня заяву треба подати до 15 вересня, з 1 січня - до 16 грудня.
Чи можна з другої групи перейти на першу?
При добровільній зміні - так, якщо ви відповідаєте вимогам першої групи. А ось при перевищенні ліміту другої групи перехід можливий тільки на третю групу або на загальну систему.
Що буде, якщо не подати заяву після перевищення ліміту?
ФОП переходить на загальну систему автоматично - з першого числа місяця, наступного за кварталом перевищення. Плюс до суми перевищення застосовується ставка 15%.
Через скільки можна повернутися на спрощену систему?
Якщо ви пішли самі за заявою - з наступного кварталу, дотримавши строк у 15 днів і подавши розрахунок доходу. Якщо реєстрацію анулювали за рішенням податкової після перевірки - лише після чотирьох послідовних кварталів.
Чи втрачається реєстрація платника ПДВ при зміні групи?
Так, якщо платник третьої групи з ПДВ переходить на першу, другу або на третю зі ставкою 5%. У цьому разі реєстрацію платника ПДВ анулюють.
Чи можна залишитися на спрощеній системі після входу в Дія.City?
Ні. Набуття статусу резидента Дія.City - самостійна підстава для обов'язкового переходу на сплату інших податків, з першого числа місяця, наступного за кварталом набуття статусу.
Висновок
Групу єдиного податку міняють або добровільно, або примусово, і плутати ці шляхи не варто: у них різні строки й різні наслідки.
Три цифри, які варто запам'ятати: 15 календарних днів на зміну групи і на повернення на спрощену, 10 днів на відмову від неї і 20 число місяця після кварталу - якщо ви перевищили ліміт.
Головний ризик - не штраф, а карантин. Якщо порушення знайде податкова, повернутися на спрощену систему можна буде лише через чотири квартали. Тому дешевша стратегія завжди одна: рахувати дохід протягом кварталу і подавати заяву самостійно, поки строк ще не минув.
Потрібен надійний бухгалтерський супровід ФОП?
Команда buh.ua контролює ліміти, податки та строки і завчасно реагує, якщо бізнесу потрібно змінити групу або систему оподаткування.