Об'єднана звітність ФОП з 2026 року: нова квартальна форма, строки і штрафи

З 2026 року ФОП-роботодавці подають об'єднану звітність з ПДФО, військового збору та ЄСВ не щомісяця, а раз на квартал. Форму теж замінили - тепер у підприємців і в юридичних осіб вона різна.
Квартальний період для ФОП діє з 1 січня 2026 року, а нова окрема форма для підприємців набрала чинності лише 17 липня. Через цю неузгодженість перший розрахунок за новою квартальною формою подають аж за третій квартал - і заповнюють у ньому не всі три місяці.
Саме тому Податковий розрахунок ФОП у 2026 році має незвичний перехідний порядок: квартальна періодичність уже діє, а нову форму почали застосовувати пізніше. Розберемо на нормах: хто звітує щокварталу, а хто щомісяця, які додатки подає ФОП, що саме в них відображається, коли перший звіт за новою формою і скільки коштує запізнення.
Що змінилося в об'єднаній звітності ФОП у 2026 році
Змін дві, і вони незалежні одна від одної.
Періодичність змінив Податковий кодекс. Норму про квартальне звітування ввели ще влітку 2025 року, а запрацювала вона з 1 січня 2026 року.
Форму змінив Мінфін. Наказ №243 від 7 травня 2026 року розділив єдиний Податковий розрахунок на дві форми: «Розрахунок ЮО» для юридичних осіб і «Розрахунок ФОП / НПД» для підприємців та осіб з незалежною професійною діяльністю. Наказ набрав чинності 17 липня 2026 року.
Уточнення щодо другого наказу. Правки до нього внесено наказом №284, і датований він 27 травня 2026 року. У багатьох новинах і на бухгалтерських порталах стоїть 26 травня - це помилка, що пішла з пресрелізу. За офіційним текстом дата саме 27 травня.
Хто подає квартальний розрахунок, а хто місячний
Кодекс розділив податкових агентів на дві групи, і правило для кожної однозначне.
| Хто звітує | Період | Строк подання |
|---|---|---|
| ФОП і самозайняті особи | квартал, з розбивкою по місяцях | 40 календарних днів після кварталу |
| Юридичні особи та їхні підрозділи | місяць | 20 календарних днів після місяця |
*Строки встановлені підпунктами 49.18.1 і 49.18.2 Податкового кодексу і продубльовані в новому Порядку заповнення.
Ключове слово - «з розбивкою по місяцях». ФОП подає один документ за квартал, але показники всередині розписує окремо за кожен місяць. Це не спрощення обліку, а спрощення подання.
Окремого річного розрахунку у ФОП немає. Порядок каже про це прямо: за календарний рік розрахунок не подається. Якщо останній день припадає на вихідний або святковий, він переноситься на найближчий робочий банківський день.
Кого це не стосується. ФОП першої групи наймати працівників не може взагалі, тому обов'язок звітувати виникає в неї лише через інші виплати фізособам - наприклад, оренду приміщення.
Коли ФОП уперше подає нову квартальну форму
Це найзаплутаніше місце всієї реформи, і плутанина виникла не з вини підприємців.
У самому наказі написано, що ФОП уперше подають нову форму за I квартал 2026 року.
Виконати це неможливо: наказ набрав чинності 17 липня, коли перший квартал давно минув. Це неузгодженість перехідних положень наказу з датою набрання ним чинності, і другий наказ її не усунув.
Податкова разом із Мінфіном оприлюднили погоджену позицію, і саме її треба виконувати.
- За січень-липень 2026 року ФОП і самозайняті звітували за старою формою - тією, що складається окремо за кожен місяць. Строки при цьому вже були квартальні: за I квартал - до 11 травня, за II квартал - до 10 серпня 2026 року.
- З 1 серпня 2026 року вони переходять на квартальну форму з розбивкою показників по місяцях.
- Перший розрахунок за новою квартальною формою ФОП / НПД - за III квартал 2026 року, граничний строк 9 листопада 2026 року.
- У ньому заповнюють лише ті місяці, за які місячний розрахунок ще не подавали. На практиці це серпень і вересень.
Повторно дублювати вже подане не треба - податкова сказала це окремо.
Для юридичних осіб дата інша: перший місяць за новою формою - липень 2026 року, подати треба було до 20 серпня. Правова підстава такого підходу - пункт 46.6 Податкового кодексу: нова форма застосовується з періоду, наступного за періодом її оприлюднення. Строки решти платежів і звітів зібрані в податковому календарі ФОП.
Які додатки подає ФОП і що в них відображається
Об'єднана звітність - це не один документ, а сам Розрахунок разом із додатками. У ФОП їх чотири.
| Додаток | Що містить | Коли подається |
|---|---|---|
| ФІЗ-4ДФ | дохід, ПДФО і військовий збір по кожній фізособі | щокварталу, у розрізі місяців |
| ФІЗ-Д1 | ЄСВ по кожній застрахованій особі | щокварталу, у розрізі місяців |
| ФІЗ-Д5 | реєстрація застрахованих осіб у реєстрі | за потреби |
| ФІЗ-Д6 | періоди трудової та іншої діяльності | за потреби |
*Для юридичних осіб набір інший: Д1, Д2, 4ДФ, Д5 і Д6, усі щомісяця.
Найпоширеніша помилка в чужих матеріалах: пишуть, що в 4ДФ відображається ПДФО, військовий збір і ЄСВ. Це не так. У ФІЗ-4ДФ немає ЄСВ узагалі. Там лише персоніфіковані дані про дохід, податок на доходи фізичних осіб і військовий збір.
ЄСВ по кожній людині - у додатку ФІЗ-Д1, а загальні суми внеску - у самому тілі Розрахунку, в розділі про нарахування за застрахованих осіб у розрізі місяців кварталу.
Якщо у кварталі ФОП не використовував працю фізосіб на умовах трудового договору чи на інших передбачених законом умовах, додаток ФІЗ-Д1 за цей квартал не подається взагалі.
Як правильно оформити прийом людини на роботу, щоб дані в звітності зійшлися, - у статті про те, як ФОП найняти працівника.
Чи подає розрахунок ФОП без найманих працівників
Коротка відповідь - зазвичай ні. Але формулювання закону ширше, ніж здається, і саме тут ховається ризик. Розрахунок подається лише у разі нарахування доходів фізичній особі протягом звітного періоду. Це записано і в Кодексі, і в Порядку. Порожнього «нульового» розрахунку закон не вимагає.
Але «немає працівників» не дорівнює «немає обов'язку». Підстава подати виникає й через інші виплати на користь фізичних осіб, зокрема самозайнятих.
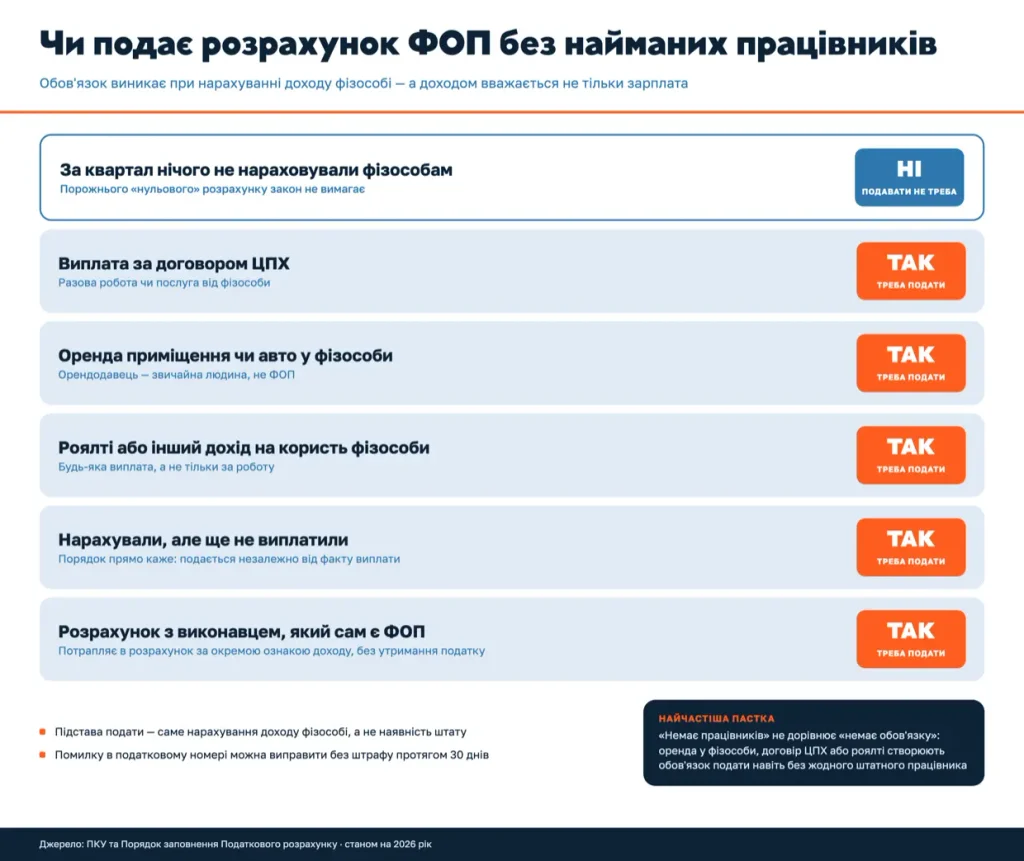
Якщо ви розраховуєтесь із виконавцем, який сам є підприємцем, виплата теж потрапляє в розрахунок - але за окремою ознакою доходу і без утримання податку. Про різницю між договором із ФОП і трудовими відносинами - у статті про перекваліфікацію ФОП у працівника.
Які штрафи за неподання об'єднаної звітності
Штрафів два типи, і вони більше не подвоюються.
За сам розрахунок - стаття 119 Податкового кодексу. Неподання, запізнення, подання не в повному обсязі або з помилками коштує 1020 грн. Якщо протягом року вже був штраф за таке саме порушення - 2040 грн.
За помилки штрафують не завжди. Тільки якщо недостовірні відомості призвели до зменшення чи збільшення податкових зобов'язань або до зміни платника податку. Технічна описка, яка нічого не змінила, під штраф не підпадає.
Окремо - 340 грн за оформлення документів без податкового номера фізособи або з недостовірним номером.
Помилку в податковому номері можна виправити без штрафу - самостійно або протягом 30 календарних днів після повідомлення податкової про помилку.
А ось за звітність з ЄСВ окремого штрафу більше немає. Оскільки внесок тепер усередині Податкового розрахунку, закон про єдиний внесок відсилає до Кодексу. Тобто платять один штраф, а не два.
ЄСВ-штрафи залишилися тільки за гроші, не за форму: 20% від суми за несплату або несвоєчасну сплату і 10% за кожен період при донарахуванні внеску, але сумарно не більше половини донарахованої суми.
Ставки й строки сплати самого внеску розібрані у статті про ЄСВ для ФОП, а загальний перелік санкцій - у матеріалі про штрафи за прострочення податків.
Не впевнені, чи правильно заповнена ваша звітність?
Бухгалтери buh.ua ведуть кадровий облік і подають об'єднану звітність за ФОП-роботодавців: рахують ПДФО, військовий збір і ЄСВ, заповнюють додатки за новою формою і стежать за строками кварталу.
Часті помилки в об'єднаній звітності ФОП
1. Подати квартальний розрахунок за весь квартал повторно. Якщо за липень ви вже відзвітували місячною формою, у квартальному розрахунку цей місяць заповнювати не треба.
2. Взяти форму для юросіб. Тепер форм дві, і в підприємця своя - «Розрахунок ФОП / НПД». Додатки в неї теж свої, з приставкою ФІЗ.
3. Шукати ЄСВ у додатку 4ДФ. Його там немає. Внесок по кожній людині - у ФІЗ-Д1, загальні суми - у тілі розрахунку.
4. Не зберегти документи, на підставі яких нараховували дохід. Розрахунок складається за первинними документами, і саме їх запитають при перевірці. Що саме потрібно зберігати - у статті про первинні документи ФОП.
5. Не подати розрахунок через відсутність штату. Оренда у фізособи чи виплата за договором - це вже підстава подати.
6. Порахувати строк від кінця місяця. Для ФОП це 40 днів після кінця кварталу, а не 20 днів після місяця.
FAQ: питання про об'єднану звітність ФОП
Як часто ФОП подає об'єднану звітність у 2026 році?
Раз на квартал, протягом 40 календарних днів після його закінчення. Усередині розрахунку показники розписують окремо за кожен місяць кварталу.
За який період ФОП уперше подає нову квартальну форму ФОП / НПД?
За III квартал 2026 року, граничний строк - 9 листопада 2026 року. У наказі зазначено I квартал 2026 року, що не узгоджується з датою набрання ним чинності: податкова разом із Мінфіном офіційно роз'яснили, що перехід відбувається з 1 серпня 2026 року.
Чи подає розрахунок ФОП без найманих працівників?
Якщо протягом кварталу він нічого не нараховував фізичним особам - ні, порожній розрахунок подавати не треба. Але виплата за договором, оренда у фізособи чи роялті створюють обов'язок подати навіть без жодного штатного працівника.
Чи є в додатку 4ДФ єдиний внесок?
Ні. У ФІЗ-4ДФ відображаються дохід, податок на доходи фізичних осіб і військовий збір. ЄСВ по кожній застрахованій особі показують у додатку ФІЗ-Д1, а загальні суми - у самому тілі розрахунку.
Який штраф за неподання об'єднаної звітності?
1020 грн, а за повторне таке саме порушення протягом року - 2040 грн. Окремого штрафу за ЄСВ-частину звітності більше немає: платять один штраф за статтею 119 Кодексу.
Чи подає ФОП річний розрахунок?
Ні. Порядок прямо говорить, що окремий розрахунок за календарний рік не подається. Останній звітний період року - четвертий квартал.
Що робити, якщо помилилися в податковому номері працівника?
Виправити самостійно або протягом 30 календарних днів після того, як податкова повідомила про помилку. У цьому разі штраф не застосовується.
Висновок
Об'єднана звітність ФОП у 2026 році змінилася двічі: спочатку Кодекс перевів підприємців на квартальний період, потім Мінфін розділив форму на дві - для юросіб і для ФОП.
Дві дати, які варто запам'ятати: 40 календарних днів після кінця кварталу - це строк подання, а 9 листопада 2026 року - перший розрахунок за новою квартальною формою.
Головна пастка - не строк, а зміст. За третій квартал заповнюють лише ті місяці, за які місячної звітності ще не подавали, а ЄСВ шукають не в 4ДФ, а в окремому додатку. Строки й форми в цій темі змінювалися двічі за півроку, тому перед поданням варто звірятися з чинною редакцією Порядку та податковим календарем.
Строки й форми в цій темі змінювалися двічі за півроку, тому перед поданням варто звірятися з чинною редакцією Порядку та податковим календарем.
Потрібен бухгалтер для ФОП?
Команда buh.ua бере на себе зарплату, кадровий облік і всю звітність за найманих осіб - від розрахунку ПДФО, військового збору та ЄСВ до подання розрахунку в строк.