Перекази з карти на карту у 2026: коли податкова може донарахувати

Перекази з карти на карту стали головною темою для страшилок: то «податкова бачить кожен переказ», то «понад 100 тисяч на місяць уже не можна», то «за переказ другові доведеться платити 23%». Більшість людей навіть не підозрює, що у Податковому кодексі взагалі немає поняття «переказ між фізособами». Оподатковується не рух грошей по картці, а підстава платежу: дарунок, позика чи оплата за товар.
Хороша новина - більшість переказів між звичайними людьми податків не створює взагалі. Розберемо на нормах: коли переказ безпечний, коли стає доходом, скільки податку і що держава реально бачить.
Чи потрібно платити податок з переказу на картку
Почнемо з бази. За статтею 163 Податкового кодексу об'єктом оподаткування є дохід, а не операція по рахунку. Податковий кодекс не містить окремих правил саме для переказів між фізичними особами. Тому окремого "податку на перекази з картки на картку" також не існує.
Тому логіка проста: банківський переказ - це лише спосіб передати гроші. Податкові наслідки визначає те, за що ці гроші передані.
Один і той самий переказ на 20 000 грн може бути неоподатковуваним подарунком від батька, безподатковою позикою від друга або оподатковуваною оплатою за послугу.
Коли переказ не є доходом
Саме тут проходить головна межа. Поки переказ не пов'язаний з оплатою товару, роботи чи послуги, податку може не бути. Але якщо гроші стали оплатою за щось - виникає дохід. Є три типові ситуації, у яких податків немає взагалі. На них припадає більшість побутових переказів.
Про родичів важлива деталь. Нульова ставка діє для першого і другого ступеня споріднення, і цей перелік закритий. У ньому немає: тещі й тестя, свекра й свекрухи, невістки й зятя, тітки й дядька, двоюрідних родичів, прабабусь та прадідусів і незареєстрованого партнера. Для них діє інша ставка.
Про позику. Якщо вона під проценти, самі проценти для того, хто позичив гроші, є доходом і оподатковуються. Тіло позики при цьому податків не створює в будь-якому разі.
Скільки податків з переказу: зведена таблиця
Тепер по кожній підставі окремо. Ставки наведені разом: податок на доходи плюс військовий збір.
| За що переказ | Податок | Хто декларує |
|---|---|---|
| Дарунок від родича 1 і 2 ступеня | 0% | Декларація не подається |
| Дарунок від іншої фізособи (тітка, друг, партнер) | 5% + 5% | Одержувач сам |
| Дарунок від нерезидента або нерезиденту | 18% + 5% | Одержувач сам |
| Позика і її повернення | Податку немає | Ніхто |
| Оплата за послугу чи роботу | 18% + 5% | Одержувач сам |
| Продаж своєї речі (крім авто) | 5% + 5% | Продавець сам |
| Перший за рік легковий авто, мотоцикл або мопед | 0% | Декларація не подається |
| Другий за рік | 5% + 5% | Продавець сам |
| Третій і наступні | 18% + 5% | Продавець сам |
*Ставки чинні станом на 2026 рік
Головне з таблиці: податок на перекази між фізичними особами залежить не від суми переказу, а від його підстави. Мільйон від батька - нуль податку, тисяча за виконану роботу - вже оподатковуваний дохід.
Чому пільга на подарунки не діє для грошових переказів
Це найпоширеніша помилка в матеріалах на цю тему, і вона може дорого коштувати. У Кодексі справді є норма, за якою вартість дарунків до 25% мінімальної зарплати не оподатковується. У 2026 році це 2 161,75 грн.
Але в цій самій нормі стоїть пряме виключення: «за винятком грошових виплат у будь-якій сумі». Тобто на гроші пільга не поширюється взагалі.
Ліміт 2 161,75 грн працює лише для негрошових подарунків - речі, набору, сертифіката на товар. Практичний висновок: для грошових переказів між людьми неоподатковуваного мінімуму не існує. Або 0% від близького родича, або 5% плюс 5% з усієї суми від будь-кого іншого.
Коли переказ стає оподатковуваним доходом
Межа проходить там, де з'являється зустрічне надання: гроші прийшли не просто так, а за товар, послугу чи роботу.
- Разовий випадок. Продали старий велосипед сусідові, зробили комусь дизайн, підвезли за гроші - це дохід фізособи. Податок рахує і сплачує сам одержувач, покупець нічого не утримує.
- Систематичні надходження - це вже інша історія. Якщо ви регулярно продаєте, ведете оголошення й отримуєте оплати потоком, така діяльність має ознаки підприємницької.
Тут важлива свіжа зміна, якої ще немає в більшості матеріалів. Раніше визначення підприємництва брали зі статті 42 Господарського кодексу, але цей кодекс втратив чинність 28 серпня 2025 року. Чинне визначення тепер у Законі №4196-IX, а обов'язок зареєструватися встановлює частина 2 статті 50 Цивільного кодексу.
Не впевнені, чи стали ваші продажі підприємницькою діяльністю?
Бухгалтери buh.ua оцінять ваші надходження, порахують ризик донарахування і підкажуть, чи потрібен ФОП саме у вашій ситуації - до того, як питання виникне в податкової.
Який штраф за систематичні продажі без ФОП
Систематична діяльність без реєстрації підпадає під статтю 164 Кодексу про адміністративні правопорушення.
| Ситуація | Штраф у 2026 році | Додатково |
|---|---|---|
| Вперше | 17 000 - 34 000 грн | Можлива конфіскація товару, обладнання і виручки |
| Повторно протягом року або дохід понад 1 664 000 грн | 34 000 - 85 000 грн | Конфіскація |
*Суми розраховані за неоподатковуваним мінімумом 17 грн для розміру штрафу і 1 664 грн для кваліфікації «доходу у великих розмірах».
Ризик не обмежується штрафом: окремо донарахують податок на доходи 18% і військовий збір 5% з усієї виявленої суми, плюс штраф за несплату і пеню. Якщо продажі стали регулярними, дешевше зареєструвати ФОП, ніж рахувати ризики. Коли саме варто це робити - розбирали окремо у матеріалі про реєстрацію ФОП.
Яку групу обрати під регулярні продажі - порівнювали у матеріалі про вибір між другою і третьою групою.
Чи бачить податкова ваші перекази з карти на карту
Тут важливо не плутати дві різні речі: фінансовий моніторинг банків і повноваження податкової. Це різні механізми, які працюють по-різному.
Фінансовий моніторинг і поріг 400 000 грн
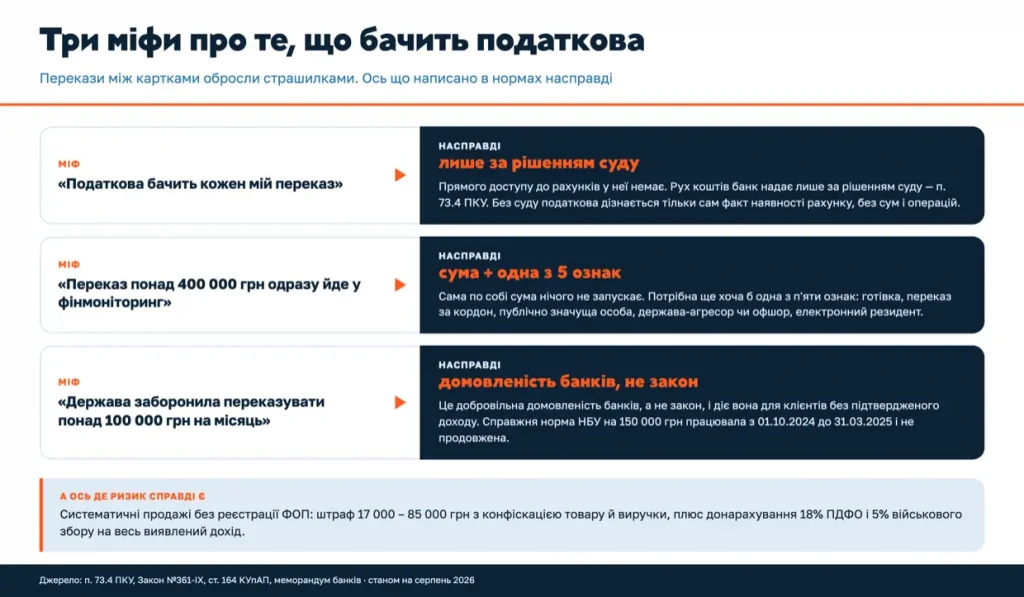
Поріг у 400 000 грн справді існує - він встановлений Законом №361-IX. Але сама по собі сума нічого не запускає. Операція стає пороговою, лише якщо разом із сумою є хоча б одна з п'яти ознак: готівка, переказ за кордон, публічно значуща особа, держава-агресор чи офшор, електронний резидент.
Звичайний переказ між двома українцями всередині країни жодної з цих ознак не має - під обов'язковий фінмоніторинг він не підпадає навіть на велику суму. Окремо працює інше правило: банк може визнати операцію підозрілою незалежно від суми. Тоді він повідомляє Держфінмоніторинг - іншу службу, не податкову.
Як це виглядає на практиці, ми розбирали у статті про фінмоніторинг.
Ліміт 100 000 грн на місяць - це не закон
Найпоширеніше непорозуміння теми. Ліміт існує, але це добровільна домовленість банків між собою, а не норма законодавства.
Банки підписали меморандум і зобов'язалися встановлювати обмеження клієнтам без документально підтвердженого доходу: до 100 000 грн на місяць для звичайного рівня ризику і до 50 000 грн для високого.
Для клієнтів із підтвердженим доходом ліміт не застосовується - зарплатні клієнти й ті, хто може показати джерело коштів, під нього не підпадають. Перекази між власними рахунками теж не рахуються.
А ось справжня норма НБУ була і закінчилася. Обмеження 150 000 грн на місяць діяло з 1 жовтня 2024 до 31 березня 2025 року, і Національний банк його не продовжив. Тому формулювання «держава заборонила переказувати понад 100 тисяч» некоректне. Держава такої заборони не встановлювала.
За якими ознаками банк вважає переказ підозрілим
Банк дивиться не на суму, а на поведінку. Перелік індикаторів затверджений постановою НБУ, але конкретні межі кожен банк встановлює собі сам.
- операції не відповідають ризик-профілю клієнта - віку, професії, заявленим доходам;
- гроші проходять «наскрізь»: прийшли й одразу пішли, залишок на початок і кінець дня мізерний;
- багато дрібних надходжень агрегуються та однією великою сумою йдуть іншій особі;
- обсяг операцій перевищує більш ніж удвічі суму, яку клієнт сам заявив при відкритті рахунку;
- клієнт не може пояснити, звідки гроші й за що вони.
Саме тому в різних банках межі спрацювання різні. Один банк запитає документи на 30 тисячах, інший не зверне уваги й на 200. Що робити, якщо рахунок уже заблокували, - у статті про блокування рахунку.
Продаж власних вживаних речей: незручна правда
Тут доведеться сказати чесно, бо в мережі це майже завжди подають неправильно. Норми про звільнення від податку при продажі власних вживаних речей у Кодексі немає. Формально дохід від продажу будь-якого рухомого майна - одягу, меблів, техніки, дитячих речей - оподатковується за ставкою 5% плюс 5% військового збору, і декларує його продавець самостійно.
Єдиний реальний виняток стосується транспорту: перший за рік проданий легковий автомобіль, мотоцикл або мопед не оподатковується, другий - 5%, третій і наступні - 18%.
Нюанс, який варто розуміти. Коли людина продає стару річ дешевше, ніж купувала, економічної вигоди немає. Але Кодекс говорить саме про «дохід від продажу», а не про різницю між цінами, і прямої норми про звільнення в ньому немає.
Як задекларувати дохід від переказу і в які строки
Якщо переказ виявився оподатковуваним доходом, а платник - звичайна людина, а не компанія, то всі обов'язки лягають на одержувача.
- до 1 травня наступного року - подати декларацію про майновий стан і доходи;
- до 1 серпня наступного року - сплатити податок за цією декларацією.
Коли декларацію подавати не треба: якщо дохід не оподатковується або оподатковується за нульовою ставкою. Тобто за подарунок від батьків чи за перший проданий автомобіль звітувати не потрібно. Як заповнюється сама декларація про майновий стан і доходи, розбирали покроково.
Пишіть у призначенні платежу підставу: «подарунок», «повернення боргу», «за навчання доньки». Це знімає половину питань і банку, і податкової. Про формулювання - у матеріалі про призначення платежу.
Якщо ви вже ФОП, окремо важливо не змішувати особисті надходження з підприємницькими - коли власні кошти на рахунку стають доходом, розбирали у статті «Власні гроші на рахунку ФОП».
FAQ: питання про перекази з карти на карту
Чи потрібно платити податок за переказ від батьків?
Ні. Гроші від батьків, чоловіка або дружини, дітей, рідних братів і сестер, бабусь, дідусів та онуків оподатковуються за нульовою ставкою, і сума значення не має. Декларацію за такий переказ подавати не потрібно.
Скільки можна переказувати без податків?
Для переказів між фізичними особами закон не встановлює неоподатковуваної суми. Податок залежить не від розміру переказу, а від його підстави. Обмеження за сумою в Кодексі немає взагалі. Податок залежить не від суми, а від підстави переказу: від близького родича - 0% за будь-якої суми, від сторонньої людини у вигляді подарунка - 5% плюс 5% з усієї суми, без неоподатковуваного мінімуму.
Чи діє ліміт 100 тисяч гривень на місяць?
Це не закон, а добровільна домовленість банків. Вона стосується клієнтів без документально підтвердженого доходу. Регуляторне обмеження НБУ на 150 тисяч справді існувало, але діяло лише з 1 жовтня 2024 до 31 березня 2025 року і продовжене не було.
Чи бачить податкова мої перекази з карти на карту?
Ні, прямого доступу до рахунків у податкової немає. Інформацію про рух коштів банк надає лише за рішенням суду. Без суду податкова може дізнатися тільки сам факт наявності рахунку.
Чи треба платити податок за позику другові?
Ні. Основна сума позики не є доходом ні для того, хто дає гроші, ні для того, хто їх отримує та повертає. Оподатковуються лише проценти, якщо позика процентна.
Що буде, якщо продавати речі на OLX регулярно?
Систематичні продажі мають ознаки підприємницької діяльності й потребують реєстрації. Без ФОП це адміністративне порушення: штраф від 17 000 грн, з можливою конфіскацією товару й виручки, плюс донарахування податку на весь виявлений дохід. Окремо варто стежити за майбутніми правилами для маркетплейсів - про них у статті про податок на цифрові платформи.
Чи оподатковується продаж власних вживаних речей?
Формально так: норми про звільнення в Кодексі немає, ставка становить 5% плюс 5% військового збору. Виняток один - перший за рік проданий легковий автомобіль, мотоцикл або мопед не оподатковується.
Висновок
Сам переказ з картки на картку між фізичними особами не створює податку. Податок на перекази виникає лише тоді, коли оподатковується сам дохід, який стоїть за таким переказом. У Податковому кодексі немає такого об'єкта оподаткування, і це головне, що варто запам'ятати. Значення має підстава: подарунок від близького родича - 0% за будь-якої суми, подарунок від сторонньої людини - 5% плюс 5%, позика - без податку, оплата за товар чи послугу - 18% плюс 5%.
Держава не стежить за кожним переказом. Рух коштів на рахунку податкова бачить лише за рішенням суду, а норми про звітування банків щодо переказів фізосіб не існує взагалі. Реальний ризик лежить в іншому місці - у систематичних продажах без реєстрації. Саме там виникають і штраф від 17 тисяч гривень, і донарахування податку на весь дохід.
Не знаєте, чи потрібно декларувати ваші надходження?
Фахівці buh.ua розберуть ваші перекази за підставами, порахують, що справді підлягає оподаткуванню, і за потреби підготують декларацію - без зайвих податків і без ризику донарахувань.